




「私たちは長年にわたり、信頼できる格付けの提供に注力し、現地データチームへの投資を重ねてきました。これにより当社の格付けの正確性は確保されていますが、購入者が検討している数千のプロジェクトにわたるスケールを実現することはできません。」

カーボンクレジット調達の最新動向について詳しくは、当社の記事「Key Takeaways for 2025」をご覧ください。調達戦略を改善するための、データに基づく5つのヒントをご紹介しています。
加えて:Connect to Supplyをご利用のお客様は、Sylveraのその他のツールもご利用いただけます。プロジェクトの格付け確認や強みの評価、高品質なカーボンクレジットの調達に加え、プロジェクトの進捗状況のモニタリング(特に発行前段階で投資している場合)も可能です。
Sylveraの無料デモを予約して、調達機能やレポーティング機能を体験しましょう。
なぜ脱炭素化の選択肢はこれほど複雑なのでしょうか
長年にわたり、ほとんどの企業は、企業の脱炭素化に向けて単一の道筋をたどってきました。まず、通常はエネルギー効率化の取り組みを通じて、温室効果ガスの排出量を削減します。次に、自社のカーボンフットプリントの残りを相殺するために、カーボンクレジットを購入します。一般的には、これを行うための手段は1つ、活動する市場は1つ、下すべき決定も1つであると見なされていました。今でも多くの組織が、そのように計画を立てています。
しかし、供給側の状況は変化してきました。現在、生産者は低炭素の鉄鋼、セメント、アンモニア、燃料を大規模に販売しており、アトリビューション証明書を利用することで、買い手は実物の引き渡しなしに炭素削減効果を主張できるようになりました。サプライチェーンの脱炭素化には、サプライヤーとの連携以外にも、さらなる手段が存在します。
しかし、規制の枠組みはそれに追いついていません。SBTi、GHGプロトコル、およびEUの炭素国境調整メカニズム(CBAM)は、これらの手段について異なる扱いを行っています。さらに、SBTiとGHGプロトコルは、2027年および2028年までに発効する改訂規則を公表済み、あるいは最終調整の段階にあります。
その結果はどうなるでしょうか? 一つの手段に依存した計画は、リスクを集中させてしまいます。
一方、複数の施策を段階的に実施する計画は、通常、より堅実であり、コストも抑えられ、経営陣が監査人、投資家、その他のステークホルダーに対してその方針を説明しやすくなります。つまり、多角的なアプローチが望ましいと言えます。
脱炭素化に向けた4つの取り組み
以下の施策は、強力な脱炭素化戦略において極めて重要な役割を果たします。これらの施策の違いや、それぞれの施策を通じて実際に何を得られるのかを理解することが重要です。
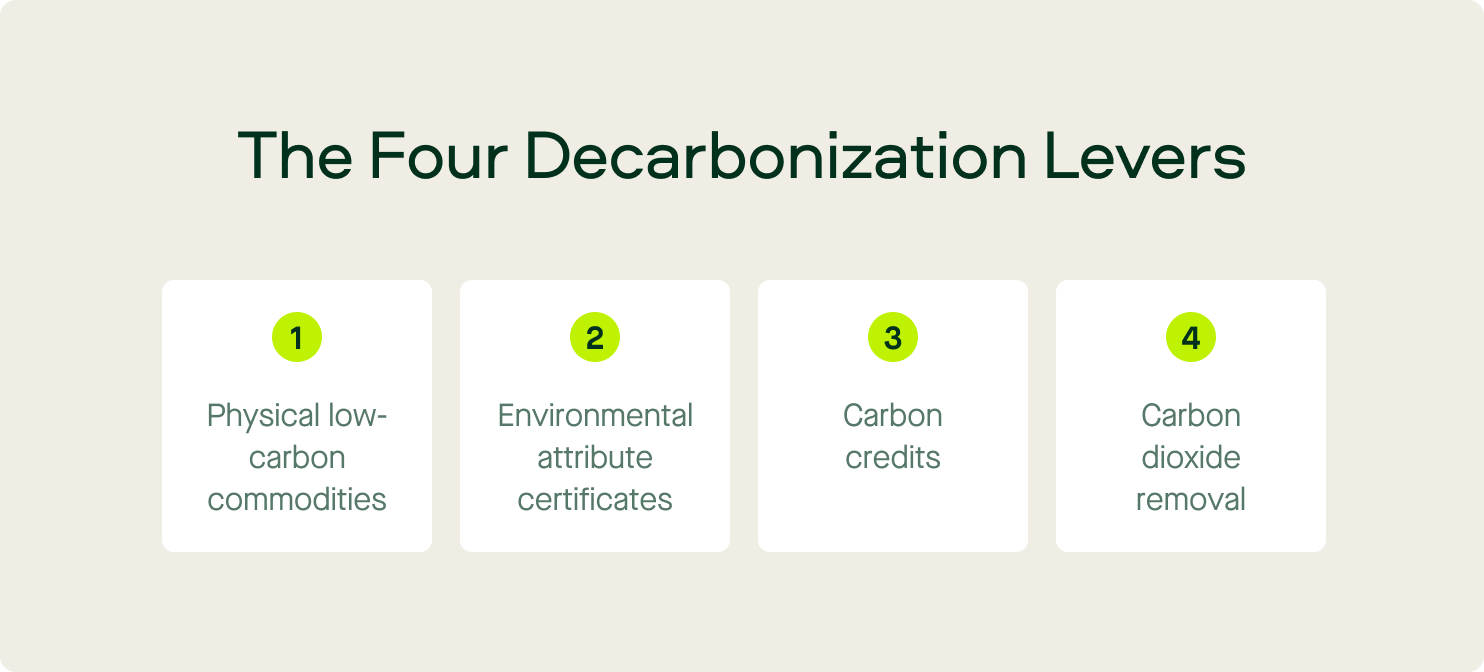
1. 現物低炭素商品
この手法では、化石燃料の代わりに水素を使用する製鉄所から生産された鋼材など、低炭素な製品そのものを購入することになります。その製品に含まれる炭素量は少ないため、この手法により、スコープ3のサプライチェーン排出量を直接削減することができます。ただし、現在のところ、製品の入手可能性、地理的条件、物流上の制約により、サプライチェーンで実現できる範囲には限界があります。そのため、戦略を策定する際には、これらの制約を十分に考慮する必要があります。
2. 環境属性証明書
環境属性証明書(EAC)もまた有効な手段の一つであり、これにより炭素クレジットと実物製品を分離できるため、物流上の課題を解決することができます。ただし、市場では「EAC」という略語が、商品証明書と再生可能エネルギー証明書という2つの異なる制度を指して使用されている点にご注意ください。戦略においてEACを適切に活用するためには、これら2つの違いを理解しておく必要があります。
3. 排出回避・削減による炭素クレジット
回避型カーボンクレジットは、最も確立された手段です。基本に立ち返ると、1クレジットは、自社のバリューチェーンの外で回避または除去された1トンのCO2eに相当します。その市場は成熟していますが、品質にはばらつきがあります。ほとんどの枠組みでは、クレジットは自社の排出インベントリの削減ではなく、補償として扱われています。
4. 二酸化炭素除去クレジット
最後に、二酸化炭素除去(CDR)のクレジットは、直接空気回収(DAC)、バイオ炭、岩石風化促進、あるいは炭素回収・貯留を伴うバイオエネルギー(BECCS)などを通じて、すでに大気中に存在するCO2を持続的に除去するための費用に充てられます。排出回避や排出削減のクレジットと比較すると、1トンあたりのコストは一般的にはるかに高く、ほとんどの枠組みでは、残存排出量の相殺に充てられることが想定されています。
4つのレバーの比較
注:商品プレミアムは製品の1トンあたりで適用されますが、クレジット価格および排出削減価格はCO2eの1トンあたりで適用されますので、比較を行う前に、両方を削減量1トンあたりのコストに換算してください。
さて、上記の比較について、知っておくべき点が2つあります:
- 在庫の取り扱いについては、よく問題となる点です。実物商品については、購入を裏付ける検証済みの炭素データがあれば、スコープ3の排出量を削減することができます。 クレジットはインベントリに残る排出量を相殺するものであり、SBTiの「Corporate Net-Zero Standard V2」では、企業がこれらをネットゼロの算定に組み込むことを禁じています。アトリビュートは、その中間に位置します。V2の下では、購入先の供給プール内でのマスバランスによりフットプリントを縮小できますが、ブック・アンド・クレーム方式の認証書はこれとは別物であり、「システム貢献」の主張を裏付けるのみです。CDRは、排出源での削減ではなく、残留排出量を相殺するものです。
- コンプライアンスの認定基準は管轄区域によって異なります。 CBAMでは、セメント、鉄鋼、肥料などの対象品目のEUへの輸入品に含まれる炭素に価格を付けます。 CORSIA では、国際航空において特定の適格燃料および排出権単位を認定しています。したがって、すべての措置がすべての管轄区域で有効というわけではありません。
なぜレバーは代用にならないのか
トン当たりのコストで対策手段を順位付けするのは理にかなっているように思えますが、これは誤った考え方です。なぜなら、最も安価な選択肢は、排出量のかなりの割合をカバーする前に、通常、処理能力の限界に達してしまうからです。
コモディティと属性は、バリューチェーン内の排出量を削減し、クレジットとCDRは残りの排出量に対処します。前者の2つだけに基づいて策定された計画では、ネットゼロ排出を達成することは決してできません。後者の2つだけに基づいて策定された計画は、グリーンウォッシングの批判を招くことになります。
また、さまざまな可用性曲線についても考慮する必要があります:
- 現在、実物供給は逼迫していますが、低炭素発電設備が稼働し始めれば、供給状況は緩和される見込みです。
- 現在、引越し費用が最も高額ですが、価格は今後下がる見込みです(ただし、それだけに頼れるほど急速には下がらないでしょう)。
- 現在、回避または削減クレジットは大量に入手可能ですが、その品質には大きなばらつきがあります。
最も効果的な脱炭素化戦略とは、これら4つの手段をすべて組み合わせて実施するものです。物理的な供給をできるだけ早期に確保し、属性を利用して不足分を補い、その一方で、価格曲線に先んじて除去枠を構築しつつ、残りの排出量を相殺するために高品質なクレジットを調達します。そうすることで、同じ総額を事後対応的に費やす場合よりも、より有利な立場で次の10年を迎えることができるでしょう。
説得力のある脱炭素戦略の策定方法
説得力のある脱炭素化ロードマップは、排出量データから始まり、監査証跡で完結します。以下の5つのステップを踏むことで、サステナビリティ戦略と事業戦略を結びつけることができます。
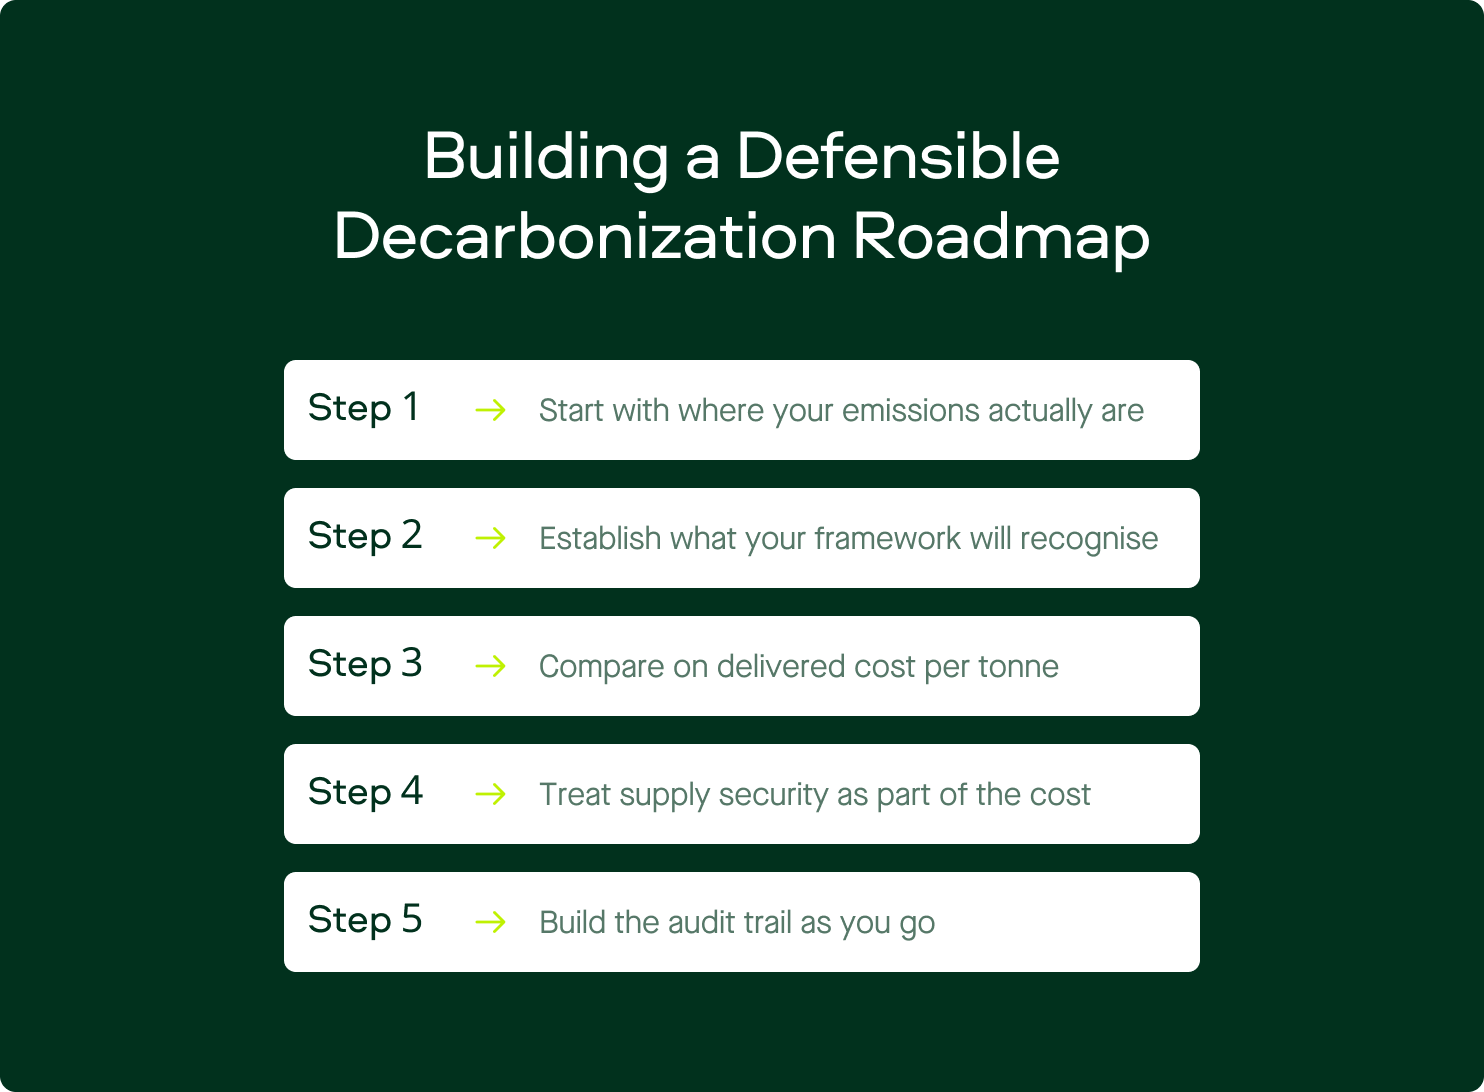
1. 排出源が実際にどこにあるかから始めましょう
カーボンフットプリントはケースによって異なります。購入する鉄鋼がフットプリントの中心となる大企業と、出張がフットプリントの大部分を占める企業とでは、必要な対策の組み合わせが異なります。直接排出量やエネルギー使用量は、エネルギー効率の向上、電気による代替手段、太陽光や風力発電などの再生可能エネルギー、および代替燃料によって改善されます。サプライチェーンからの排出量については、4つの対策手段を活用する必要があります。まず排出量のベースラインを設定し、その後、組織にとって適切な対策の組み合わせを確保するために、好みではなく排出源に合わせて対策手段を割り当ててください。
2. コストの最適化を行う前に、使用するフレームワークが何を認識できるかを確認してください
目標の達成度には算入されない安価な対策では、コスト削減にはつながりません。こうした認識は目標設定において極めて重要な要件ですので、目標を設定する前に、各選択肢が科学的根拠に基づく目標、パリ協定の約束、および報告要件に合致しているかを確認してください。
3. 表面価格ではなく、1トンあたりの納入コストで比較してください
グリーンプレミアムとクレジット価格は、それぞれの仕組みによってどのような排出量削減分を計上できるかを考慮しない限り、比較することはできません。1トン分の排出量が排出目標の達成に算入されない場合、コスト削減効果は失われてしまいます。したがって、品質、適格性、および計上方法を慎重に検討し、各選択肢の真のビジネス価値を見極める必要があります。
4. 供給の安定性をコストの一部として扱う
他の気候リスクと同様、資源の不足にはコストが伴います。物理的な低炭素供給源と高品質な炭素吸収源は、いずれも限られています。購入を先延ばしにするほど、選択肢は狭まり、より高いコストを支払うことになってしまいます。したがって、投資判断には正確なタイミングを組み込んでください。そうすることで、必要な品質のものを手頃な価格で入手できる可能性が高まります。
5. 作業を進めながら監査証跡を作成する
各施策には、証拠が必要です。具体的には、商品については検証済みの「カーボンインテンシティ 」、属性については「生産履歴記録」、クレジットおよび除去量については「独立した品質評価」が求められます。監査証跡をその都度構築していけば、後からまとめて作成するよりもコストを抑えることができます。また、その過程で測定可能な進捗状況を示すことができ、グリーンウォッシングの指摘からブランドの評判を守るのにも役立ちます。
2027年と2028年にどのような変更があるのでしょうか
いくつかの枠組みでは、組織が気候目標の達成に向けて算入できる対象を厳格化する方針です。
SBTiの「Corporate Net-Zero Standard V2」は2027年初頭に発効しますが、旧バージョンは2028年初頭まで引き続き利用可能です。また、GHGプロトコルとISOは、2027年第2四半期に統一された炭素会計基準の協議草案を公表する予定であり、最終基準は2028年に発効する見込みです。 また、ISOのネットゼロ基準であるISO 14060は現在草案段階にあり、2027年に最終化される見込みです。
全体的な動向としては、バリューチェーン内における真の削減に該当しないものに対しては厳格な対応が取られる方向に向かっています。また、残留排出量に対する恒久的な除去に関する要件もより明確化される見込みです。例えば、ISO 14060の草案では、削減目標の達成に向けた進捗を主張する際に、クレジットの使用が禁止されています。
計画上の意味合いとしては、監査人は、まだ整備途上の規則に基づいて、今日の決定を評価することになります。このような状況下では、柔軟性が、厳密な最適化よりも重要となる場合が少なくありません。
以下のサービスで、脱炭素化の選択肢を比較してみてくださいSylvera
Sylvera 当社は、カーボンクレジットおよび低炭素商品に関する独立した格付けと市場情報を提供しております。そのため、貴社が低炭素経済への移行を進める上で、当社は極めて重要な役割を果たすことができます。
- さまざまな要素を網羅した価格設定:グリーン鋼のプレミアムと排出権価格を比較検討するには、データが必要です。Sylvera の「Market Intelligence」では、30万件以上の実際の取引データに基づく2万件以上のスポット価格推定値、8つの信頼区間付き価格指数、およびプロジェクトの種類や地域別の2050年までの予測を提供しています。また、20のレジストリにまたがる2万3,000件以上のプロジェクトを網羅している点も特筆すべきです。 さらに、Commodity Insightsは、セメント、アンモニア、水素、および燃料に関する検証済みのカーボンインテンシティ を提供しています。
- 品質がコストを左右します: Sylvera の 格付け データによると、購入者は格付け帯ごとに一貫して割増価格を支払っています。例えば、2025年末までに、BBB格付け以上のARRクレジットは1トンあたり平均26ドル以上となるのに対し、それより格付けの低い同等のクレジットは約14ドルでした。品質を無視したコスト比較は、実際には異なる製品を比較しているに過ぎないため、これは貴重な情報です。
- 同業他社の実際の動向をご確認ください: Sylvera の「バイヤー・ディレクトリ」では、40,000件以上のリタイアメント案件を追跡しており、各プロジェクトページへのリンクも掲載されています。これにより、調査結果を待つことなく、業界の同業者との進捗状況を比較することができます。そして、競合他社の動向に基づいて、自社の戦略を調整することが可能です。
- 検証済みのカーボンインテンシティ データを通じて、物理的なレバレッジの監査可能性を確保します: Sylvera の「Commodity Insights」では、3,000か所以上のセメント施設および700か所以上のアンモニア施設を対象とした施設レベルのカーボンインテンシティ を提供しており、単一のデータ入力に基づき、複数のコンプライアンス枠組みに従って算出しています。
- 信頼できる独立性:最後に、Sylvera では、当社が評価するクレジットや商品について、販売や仲介を行わず、手数料も受け取らないため、利益相反による影響を受けることはありません。
ネットゼロ経済に向けたポートフォリオを構築したいとお考えですか?「Sylvera 」のデモをご依頼いただくか、プラットフォームへの無料アクセスをご利用ください。


