

"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
Qué ha cambiado en la versión 2 de la SBTi
La SBTi ha elaborado su norma actualizada basándose en dos consultas públicas y múltiples pruebas piloto para reflejar los últimos avances de la ciencia climática. El resultado es que el 42 % de sus apartados son totalmente nuevos.
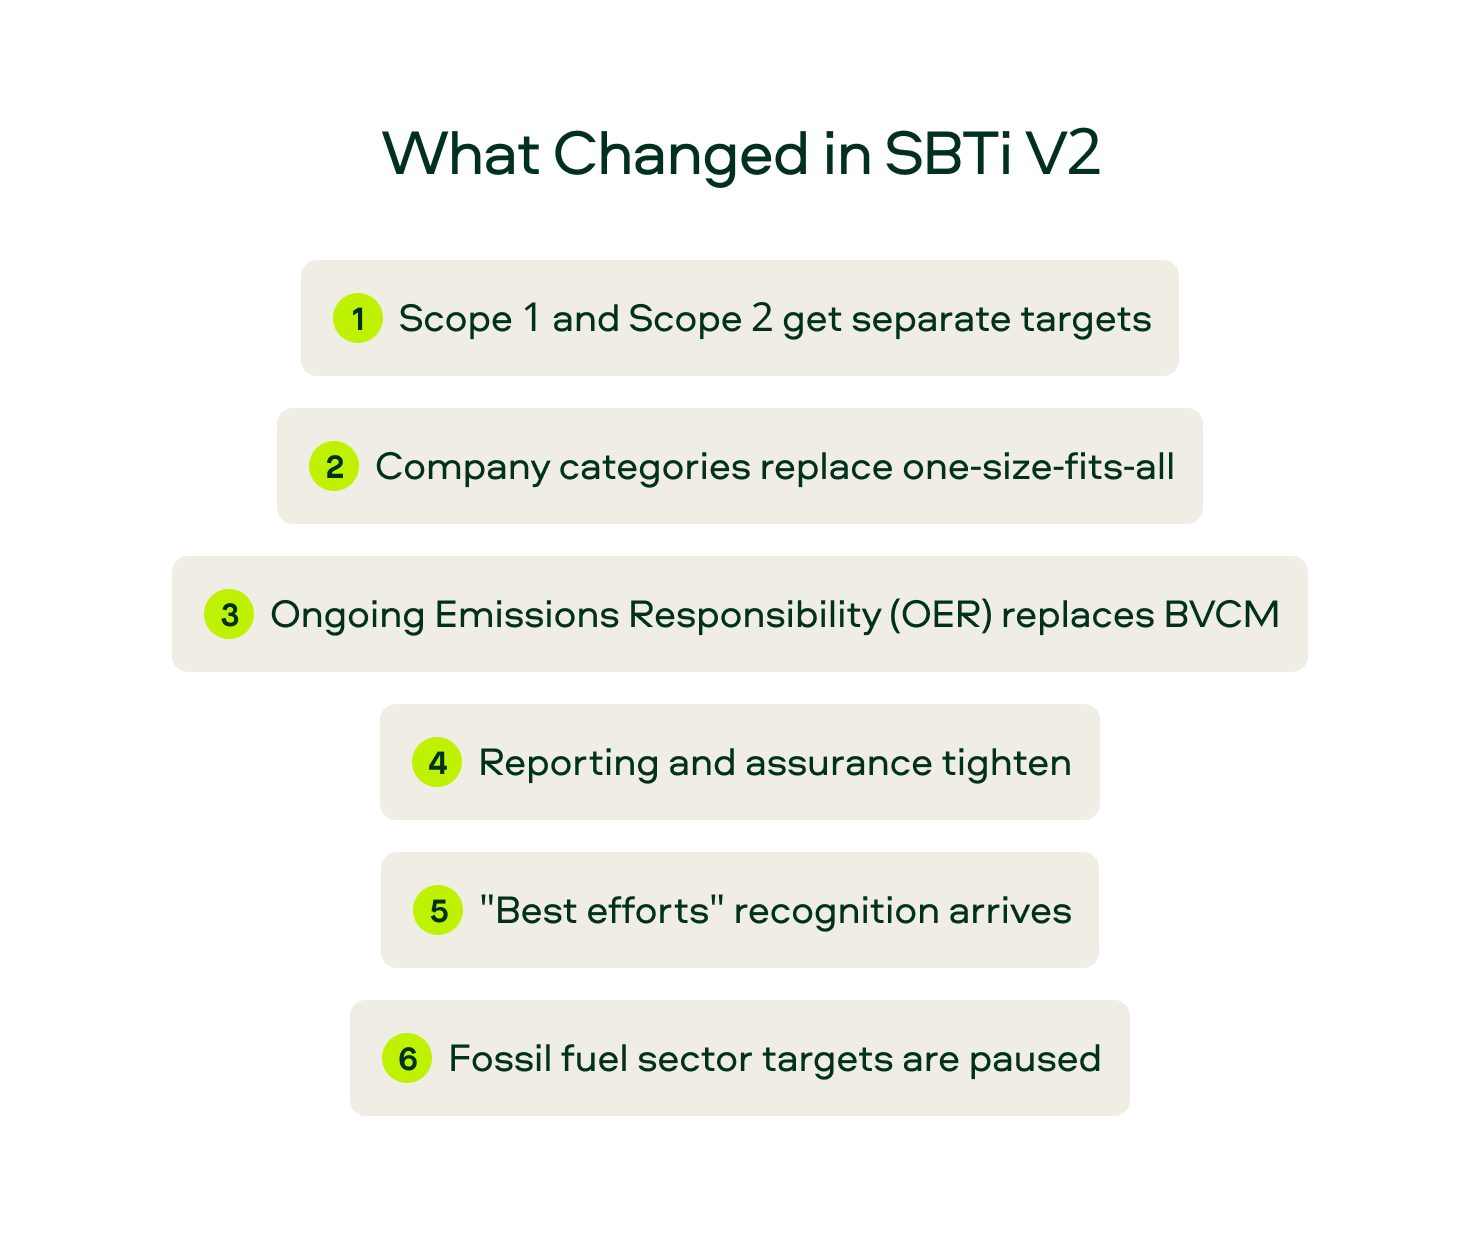
Estos son los cambios más importantes:
- Los Alcances 1 y 2 tienen objetivos distintos: en el caso del Alcance 2, las empresas eligen entre un objetivo de alineación con una electricidad baja en carbono y un objetivo de emisiones absolutas, y la SBTi evalúa el nivel de ambición en función del inventario basado en la ubicación. La elección que realices determinará la eficacia de tus certificados de atributos energéticos. Los objetivos a largo plazo también son opcionales para la mayoría de las empresas.
- Las categorías de empresas sustituyen al enfoque único para todos: la categoría A abarca las grandes empresas de todo el mundo y las medianas empresas de los países de renta alta. La categoría B abarca las pequeñas empresas y las medianas empresas de los mercados de renta más baja, con requisitos menos estrictos. La SBTi confirma tu categoría durante el proceso de validación, y esta se aplica durante todo el ciclo de cinco años.
- La «Responsabilidad por las Emisiones en Curso» (OER) sustituye al BVCM: la OER integra en un único marco la mitigación en la cadena de valor, la eliminación de carbono y la neutralización, con niveles de reconocimiento voluntarios para las empresas que financien medidas climáticas más allá de sus propios objetivos. A partir de 2035, la OER también exigirá a las empresas de la Categoría A que apoyen la eliminación de carbono, lo que supone un cambio significativo para los compradores de créditos. Analizaremos este cambio con más detalle dentro de unos minutos.
- Se refuerzan los requisitos de información y verificación: las empresas informan anualmente sobre sus avances, restablecen su año de referencia en cada ciclo y cierran cada ciclo con una evaluación basada en inventarios completos de gases de efecto invernadero. Además, las empresas de la categoría A deben someter a verificación por parte de terceros los datos de su año de referencia y los avances al final del ciclo, con el fin de garantizar que sus objetivos sean validados y evaluados.
- Llega el reconocimientodel «esfuerzo máximo»: las empresas que no alcancen sus objetivos debido a factores que escapan a su control, como la opacidad de las cadenas de suministro, pueden seguir formando parte del marco de la SBTi si demuestran que han utilizado todos los medios a su alcance y comunican abiertamente los obstáculos con los que se han encontrado.
- Se han suspendido los objetivos del sector de los combustibles fósiles: las empresas que participan directamente en la extracción o producción de combustibles fósiles no pueden validar sus objetivos hasta que la SBTi haya ultimado sus métodos sectoriales.
¿Qué plazo te corresponde?
El plazo que tiene tu empresa para cumplir con la norma SBTi V2 depende de su situación actual.
- Dispone de objetivos validados que se extienden hasta 2030: sus objetivos actuales a corto plazo siguen siendo válidos hasta el final de su plazo de vigencia. La SBTi recomienda que establezca el ciclo siguiente, que abarcará el periodo 2030-2035, conforme a la versión 2 a partir de 2028, lo que le proporcionará tiempo suficiente para aplicar los nuevos requisitos antes de que comience su próximo ciclo.
- Si tienes previsto establecer nuevos objetivos antes del 31 de enero de 2028, puedes utilizar las versiones 1.3.1 o 2.0 de la Norma SBTi Net-Zero. La norma actual, junto con los Criterios a Corto Plazo V5.3, incluye numerosas flexibilidades, como los objetivos combinados de alcance. Por ello, es posible que algunas empresas la prefieran.
- A partir del 1 de febrero de 2028: todas las empresas que deseen establecer objetivos basados en la ciencia a partir del 31 de enero de 2028 deberán utilizar la versión 2.0. A partir de esa fecha, la SBTi no validará los objetivos presentados según versiones anteriores.
- Si quieres convertirte en líder en este ámbito: la SBTi prevé que el Portal de Validación de Servicios de la SBTi se abra para la presentación de solicitudes relacionadas con la Norma SBTi Net-Zero V2.0 en el primer trimestre de 2027. Esto significa que los pioneros tendrán acceso a la arquitectura completa de la versión 2, incluidos los niveles de reconocimiento, desde el primer día.
Es importante señalar que las entidades financieras también aplican una norma distinta a sus emisiones financiadas.
Por último, pero no por ello menos importante, la SBTi ofrece a las organizaciones una opción real. Si presentas tu solicitud según la versión 1.3.1 antes de la fecha límite, te ganarás otro ciclo de flexibilidad. Si lo haces según la versión 2.0, obtendrás reconocimiento y te verás obligado a trabajar con los datos antes. Ambas vías son defendibles, pero dejar pasar la fecha límite sin un plan no lo es.
De la mitigación más allá de la cadena de valor a la responsabilidad continua en materia de emisiones
En el marco de la versión 1 de la SBTi, la «mitigación más allá de la cadena de valor» (BVCM) hacía referencia a las medidas climáticas financiadas fuera de la cadena de valor de una empresa, que en la mayoría de los casos consistían en la compra de créditos de carbono. Aunque la SBTi fomentaba la BVCM, esta quedaba al margen de la arquitectura de objetivos, por lo que las empresas nunca recibían reconocimiento por sus esfuerzos en este ámbito.
La versión 2 de la SBTi integra la gestión de los activos de carbono (BVCM), la eliminación de carbono y la neutralización en la «Responsabilidad por las emisiones en curso» (OER). Se trata de un marco único que regula la forma en que las empresas abordan las emisiones que persisten en el camino hacia el cero neto. Por primera vez, la SBTi ofrece a los créditos un mecanismo de reconocimiento estructurado y, a la larga, un carácter obligatorio. Sin embargo, los créditos siguen quedando al margen de los objetivos de reducción, con una contabilidad independiente.
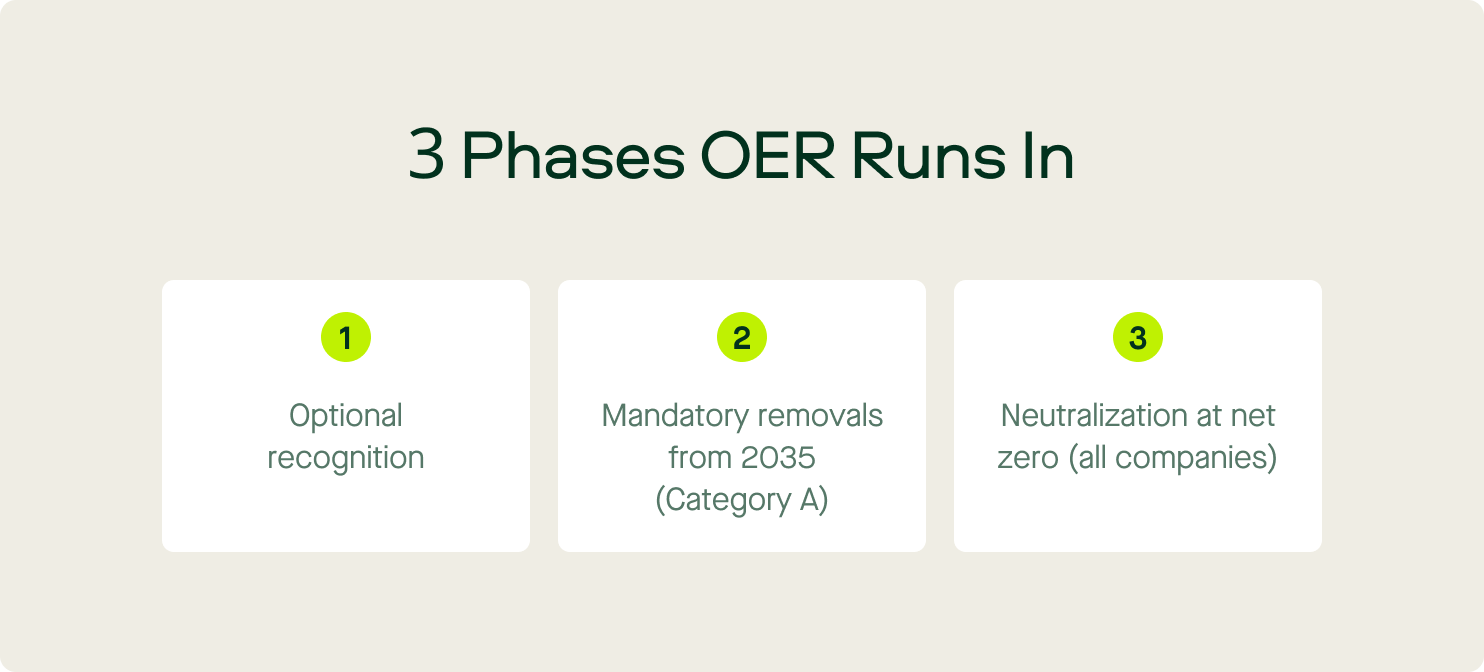
El OER se desarrolla en tres fases, que se describen en el capítulo 6 de la norma:
- Reconocimiento opcional: Las empresas obtienen la categoría «Comprometida», «Avanzada» o «Líder» en función del porcentaje de emisiones actuales que cubren, desde el 1 % hasta el 100 %. En el momento de la validación, cada empresa debe indicar si tiene intención de participar, lo que da visibilidad a la acción voluntaria y distingue a las empresas participantes.
- Eliminaciones obligatorias a partir de 2035 (Categoría A): Las empresas de la Categoría A deben respaldar eliminaciones de carbono elegibles que cubran al menos el 1 % del total de las emisiones continuas de alcance 1, 2 y 3, aumentando de forma lineal hasta el 100 % en el año en que se alcance el objetivo de cero emisiones netas. Además, una parte cada vez mayor debe proceder de eliminaciones de larga duración. La SBTi califica este requisito de«ilustrativo» y tiene previsto revisarlo en la versión 3.
- Neutralización en el objetivo de cero emisiones netas (todas las empresas): En el año en que se alcanza el objetivo de cero emisiones netas, las empresas neutralizan todas las emisiones residuales mediante absorciones admisibles, distinguiendo entre las declaraciones de «cero emisiones netas» y las de «neutralidad de carbono ».
Es sumamente importante comprender que, a partir de 2035, el requisito obligatorio de la versión 2 de la SBTi para las empresas de la categoría A exige la eliminación de emisiones. Los créditos por prevención no cumplen los requisitos, por lo que, si tu empresa pertenece a la categoría A, tendrás que adaptar tu estrategia en consecuencia.
Lo que cuenta y lo que no
La tabla que figura a continuación relaciona cada medida de descarbonización con el tratamiento que se le da en el marco de la versión 2 de la SBTi.
En pocas palabras, si construyes tu cartera basándote en créditos de evitación, cumplirás con el marco voluntario actual, pero no cumplirás con el requisito de 2035 para las empresas de la Categoría A. Por lo tanto, divide tus activos según el uso previsto, utilizando algunos créditos para la contribución a corto plazo, al tiempo que mantienes las eliminaciones con permanencia demostrada para neutralizar las emisiones residuales.
Por qué 2035 está más cerca de lo que parece
Puede que 2035 parezca un futuro lejano, pero, en lo que respecta a las mudanzas, está a la vuelta de la esquina. He aquí el motivo:
- Se necesita tiempo para crear oferta: los proyectos de eliminación de residuos duraderos tardan años en desarrollarse y financiarse. Si tu empresa firma un contrato en 2034, tendrá que competir por una capacidad que se asignó años antes.
- La demanda tiene una fecha límite: V2 establece el mismo plazo para un amplio grupo de empresas. Los modelos de Sylvera prevén un aumento de casi el 170 % en la demanda de créditos impulsada por la SBTi para 2030, en un escenario de adopción moderada.
- El precio se determina de la siguiente manera: cuando la oferta limitada se enfrenta a la demanda prevista, el resultado rara vez es favorable para los compradores que llegan tarde.
Ahora bien, a pesar de estas desventajas, la estrategiade «esperar» tiene sus ventajas. Los costes de eliminación podrían reducirse a medida que las tecnologías se generalicen. Debes decidir qué valoras más: el coste o la certeza. Tu respuesta dependerá de las emisiones residuales que debas cubrir y de tu tolerancia respecto a los precios de 2034.
Una cosa más: los niveles de reconocimiento cambian los cálculos, ya que las compras anticipadas garantizan la seguridad del suministro y el reconocimiento oficial al mismo tiempo. Este hecho es una parte importante de la ecuación.
Una mayor convergencia: la norma ISO 14060 y el Protocolo de Gases de Efecto Invernadero
La versión 2 de la SBTi no se desarrolla de forma aislada.
La armonización con la norma ISO 14060 y las revisiones del Protocolo de Gases de Efecto Invernadero tienen plazos que se solapan hasta 2027 y 2028. Sin embargo, las tres iniciativas apuntan hacia definiciones más estrictas, una mayor garantía y menos margen de maniobra en lo que respecta a los instrumentos de mercado.
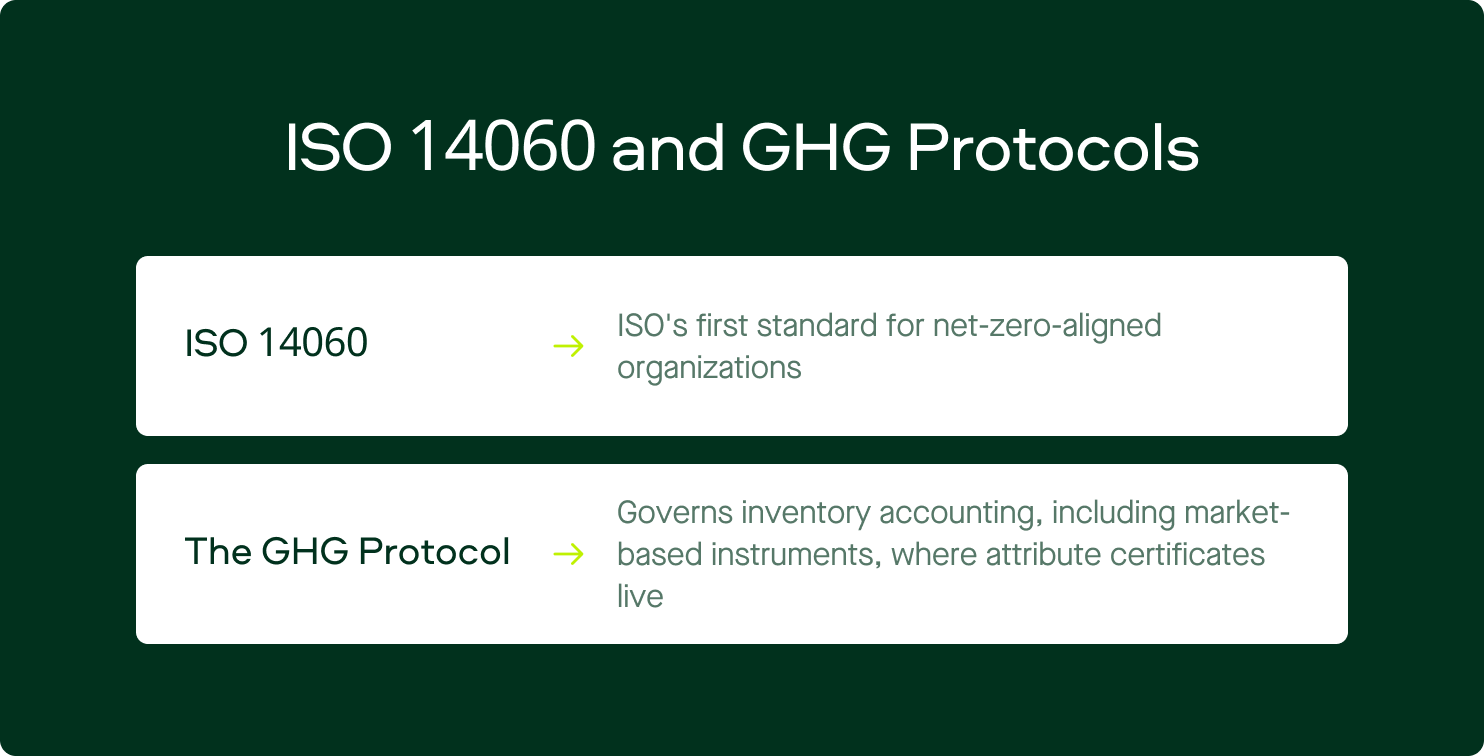
- La norma ISO 14060 es la primera norma de la ISO dirigida a organizaciones que persiguen el objetivo de cero emisiones netas. La ISO publicó el borrador el 17 de junio de 2026, y los observadores prevén que la versión definitiva esté lista a finales de 2026 o principios de 2027. En ella se establecen los requisitos relativos a los objetivos, los planes de transición y los avances verificables hacia la consecución del objetivo de cero emisiones netas.
- El Protocolo de Gases de Efecto Invernadero regula la contabilidad de inventarios, incluidos los instrumentos basados en el mercado, donde se gestionan los certificados de atributos. Su propuesta para el Alcance 2 añade la conciliación por horas, y se espera que la norma definitiva esté lista en 2027, a la que seguirá una norma sobre «Acciones e instrumentos de mercado». La versión 2 de la SBTi incorpora elementos de estas nuevas versiones, y la SBTi tiene previsto publicar unas directrices provisionales hasta que se aprueben definitivamente.
Ten en cuenta que optimizar para un marco de referencia conlleva el riesgo de que no se ajuste a otro. En su lugar, diseña teniendo en cuenta la interpretación más estricta posible. De este modo, obtendrás una base sólida para los tres.
Qué hacer con el plazo de transición
La SBTi describe el cambio climático como un factor que genera riesgos físicos y económicos de forma inmediata, y no como una amenaza lejana. Afortunadamente, establecer objetivos resulta beneficioso tanto para las empresas como para el medio ambiente.
Según una encuesta reciente realizada a empresas que se han fijado objetivos, el 91 % señaló un impacto global positivo, el 80 % mencionó una mejora de la percepción por parte de los inversores, el 80 % destacó una mayor cohesión estratégica y una visión a largo plazo, y el 72 % atribuyó a los objetivos el mérito de haber fomentado la resiliencia ante futuros cambios normativos.
A continuación te explicamos cómo aprovechar al máximo los próximos 16 meses para sacar el máximo partido al periodo de transición:
- Elige la versión con cuidado: como se ha mencionado anteriormente, tanto la V1.3.1 como la V2.0 son opciones viables antes de la fecha límite de enero de 2028. Pero debes decidirte deliberadamente por una de ellas.
- Clasifica tu cartera de crédito según el uso previsto: la contribución a corto plazo y la neutralización futura requieren instrumentos diferentes. Elabora una estrategia que permita lograr ambos objetivos con éxito.
- Empieza a posicionarte en el sector de las mudanzas: establece relaciones con los proveedores, conoce las distintas vías y aprende a reconocer la calidad antes de que el mercado se vuelva más competitivo. De ese modo, estarás preparado.
- Asegúrate de que tus datos de referencia sean fiables: el trabajo con los datos lleva más tiempo que la fijación de objetivos. Por eso, empieza a preparar los objetivos ahora mismo, no más tarde, utilizando los recursos de transición de la SBTi.
- Comprueba cómo se gestionan los certificados de atributos antes de comprar: la SBTi debe ofrecer más orientación sobre los atributos de las materias primas. Mantente al tanto de las recomendaciones de la organización sobre este tema y actúa en consecuencia.
- Calcula tu obligación para 2035: incluso una estimación aproximada del volumen de residuos que deberás gestionar cambiará tu forma de abordar la contratación a corto plazo.
Crea un portafolio preparado para la V2 con Sylvera
Sylvera proporciona a las entidades los datos independientes que necesitan para evaluar la calidad crediticia y adaptar sus carteras a los requisitos de la versión 2 de la Iniciativa de Objetivos de Reducción de Emisiones (SBTi). Este hecho reviste una importancia fundamental por varias razones:
- La calidad de la eliminación de carbono tiene ahora un plazo límite: los créditos de eliminación varían considerablemente en cuanto a durabilidad e integridad. Las calificaciones de Sylvera evalúan la contabilidad del carbono, la adicionalidad y la permanencia. Además, puntuamos los beneficios colaterales por separado, y la permanencia se ajusta directamente a las expectativas de durabilidad de la versión 2.
- Las vías de CDR son objeto de un análisis específico: en Sylvera utilizamos un marco distinto para cada tipo de proyecto, por lo que ARR, REDD+, IFM, las cocinas de bajo consumo y CDR son objeto de un análisis específico para cada tipo.
- La segmentación de carteras requiere datos sobre las mismas: la base de datos « Sylvera » recoge más de 3.000 calificaciones de proyectos en una escala que va de D a AAA. Igualmente importante es que publicamos «calificaciones estimadas» para facilitar una selección rápida y actualizamos nuestras calificaciones a medida que surgen nuevos datos. Además, nuestros datos sobre biomasa se basan en 450.000 millones de puntos de datos de campo.
- Algunas empresas quieren garantizar el suministro con antelación: el servicio Market Intelligence de Sylvera ofrece previsiones de precios, demanda y oferta hasta el año 2050. Market Gateway recoge más de 400 millones de tCO₂e de existencias. Y las calificaciones previas a la emisión amplían el análisis de calidad a los proyectos antes de que estos emitan créditos.
- Los filtros de elegibilidad en materia de cumplimiento ayudan a las marcas a ver qué créditos acepta cada marco normativo: Sylvera ofrece evaluaciones de riesgo país para más de 50 países, además de cobertura relativa al artículo 6 y a CORSIA , con el fin de ayudar a las empresas a comprender el panorama del mercado, dado que los distintos marcos normativos difieren en cuanto a lo que aceptan.
- El mercado premia la verificación independiente: por último, Sylvera no toma posiciones en el mercado, no mantiene existencias ni se lleva una comisión por las transacciones que gestiona nuestra plataforma. Además, mantenemos a nuestro equipo de calificaciones separado de nuestros equipos comerciales para garantizar la fiabilidad.
Solicita una demostración de « Sylvera » para evaluar tu cartera según los requisitos de la versión 2, o accede de forma gratuita ahora mismo.