

"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
La Climate Week NYC llenó la sala en la mesa redonda de « Sylvera », titulada «El nuevo mundo de la descarbonización empresarial: materias primas con bajas emisiones de carbono, EAC y créditos de carbono». Moderado por Shona Crawford-Smith, directora general de Materias Primas Diferenciadas por su Huella de Carbono en Sylvera, el debate reunió a Sam Israelit (director de estrategia, Bain & Company), Bernhard Stormyr (vicepresidente de Gobernanza de la Sostenibilidad, Yara International), Yuhau Lin (vicepresidente de Materias Primas Medioambientales, Morgan Stanley) y Tracy Hodges (directora de Mercados de Carbono, Amrize) para ofrecer una visión sincera de la situación actual de la descarbonización empresarial.
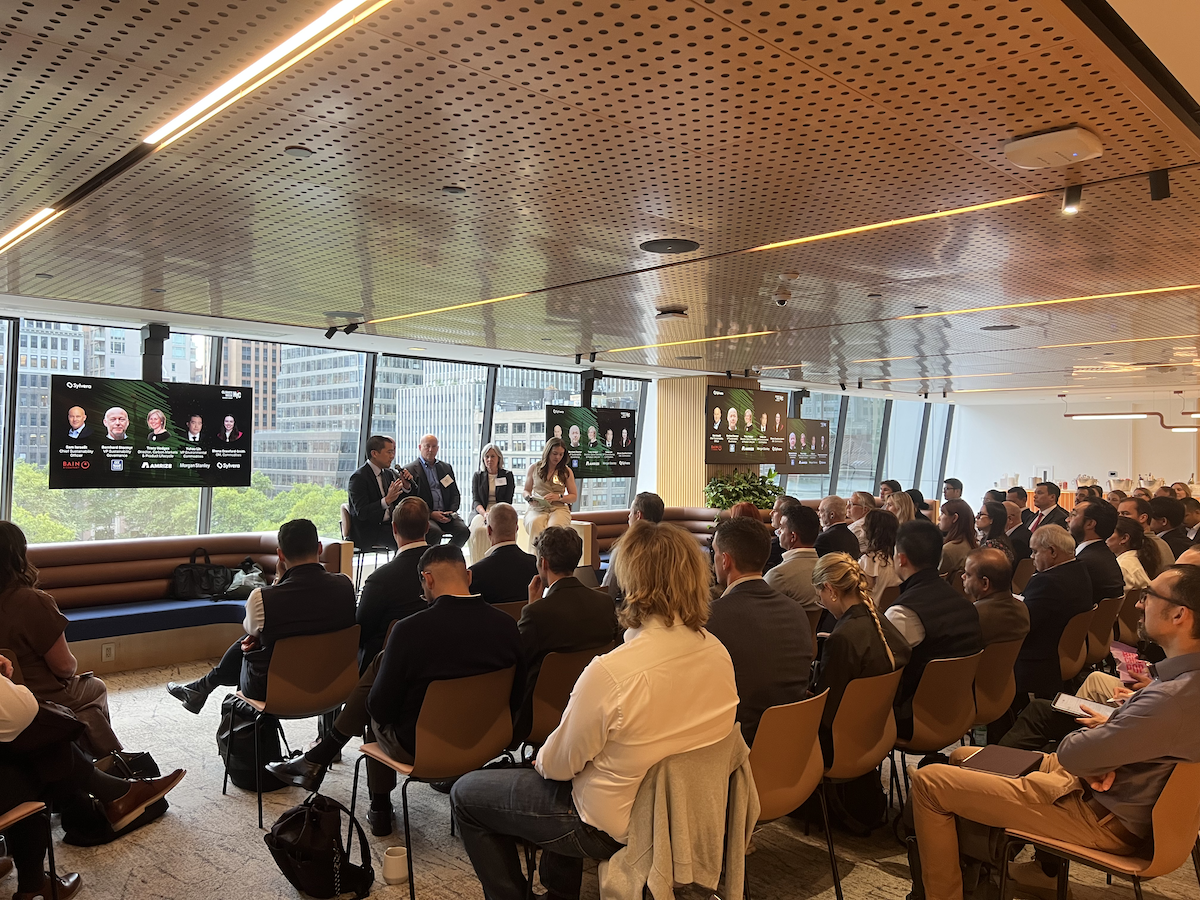
Esto es lo que hemos descubierto:
El ánimo del mercado ha cambiado
El entusiasmo que generó la ola del «cero neto» en 2021 dio paso al escepticismo, y muchas empresas dejaron en suspenso sus planes de descarbonización a la espera de mayor claridad. La opinión del panel es que esa etapa está llegando a su fin. Normas como la «SBTi Corporate Net-Zero Standard V2», aunque aún no están definitivas, están dando a los compradores la señal más clara hasta la fecha de que es hora de actuar.
No hay una única medida que permita a una empresa alcanzar el objetivo de cero emisiones netas
Los compradores están barajando varias vías de descarbonización a la vez, cada una con su propio coste por tonelada de carbono y su propio tratamiento contable:
- Entrega física directa de productos con menor huella de carbono
- El balance de masa, en el que se agrupan los insumos con menor contenido de carbono y se realiza un seguimiento por separado de las declaraciones
- Certificados de atributos medioambientales (EAC), incluidos los certificados de productos básicos
- Créditos de carbono, utilizados para las emisiones residuales
Los equipos de sostenibilidad siguen liderando la mayoría de estas decisiones, pero el departamento de compras también participa cada vez más en el proceso, lo que hace que sea aún más importante que las normas sean claras. Se ha observado que, una vez que se comprueba lo complejas que pueden ser las materias primas con bajas emisiones de carbono, los créditos de carbono empiezan a parecer sencillos en comparación.
La financiación depende de que todos los implicados se reúnan cuanto antes
Los participantes en la mesa redonda fueron muy claros sobre lo que impide que fluya el capital: históricamente, los compradores han negociado para asumir el menor riesgo posible, y los inversores no están dispuestos a invertir sin tener garantizados unos ingresos a largo plazo por contrato. Esa dinámica tiene que cambiar.
Las operaciones que dan buenos resultados siguen un patrón común. Los promotores, los compradores corporativos y las entidades crediticias se reúnen desde el principio, en lugar de presentar a la entidad crediticia un acuerdo bilateral de compra ya cerrado a posteriori. El riesgo de producción puede asegurarse o gestionarse ajustando el volumen de compra a una parte de la producción prevista, pero el riesgo residual recae, en última instancia, en el comprador; no es posible estructurarlo ni asegurarlo por completo.
Las transacciones más prometedoras van aún más allá, ya que los compradores participan en el diseño de los proyectos junto con los promotores y los productores, y establecen de antemano la metodología, el registro, la ubicación y la distribución de los ingresos.
Lo que tiene que ser una realidad para 2030
El panel coincidió en una serie de condiciones necesarias para que el mercado crezca:
- Demanda segura: los productos y las vías de comercialización ya existen. El cuello de botella es la disposición a pagar, no la tecnología.
- Normas fiables y creíbles: para agilizar las transacciones, el mercado necesita una norma de calidad; los compradores quieren poder realizar afirmaciones con confianza y credibilidad.
- De lo voluntario a lo normativo: para institucionalizar la demanda se necesitarán marcos que vayan más allá de los compromisos voluntarios.
- Más transparencia: la colaboración entre las distintas partes interesadas genera una confianza que los acuerdos bilaterales y cerrados no logran.
Hubo un hilo conductor a lo largo de toda la conversación. Los compradores deben dejar de estar a la defensiva y empezar a asumir el control de su propia historia de descarbonización, del mismo modo que las empresas han aprendido a hablar con seguridad sobre las declaraciones relativas al origen de los productos en los sectores alimentario y cosmético.
Cómo contribuye « Sylvera » a la descarbonización empresarial
El debate celebrado en la Climate Week NYC puso de manifiesto la misma necesidad subyacente que surge en todos los acuerdos: datos fiables y verificados de forma independiente que los productores puedan defender en una negociación de compra y que los compradores puedan citar en una declaración informativa.
Sylvera Ya está contribuyendo a eliminar algunas de las barreras de diligencia debida a las que se enfrentan compradores y productores, mediante la realización de evaluaciones de la intensidad de carbono a nivel de instalación y la certificación EAC, que ayudan a facilitar los acuerdos de compra.
Para los productores de materias primas que deseen optimizar el valor de sus derechos de emisión, nuestras herramientas de elegibilidad para mecanismos identifican a qué mecanismos de cumplimiento y voluntarios puede optar una instalación, cuáles son las carencias existentes y cuál es el valor comercial de cada vía en el marco del CBAM, el RCDE de la UE, los EAC y otros.
En lo que respecta a las transacciones de la EAC, nuestro servicio «EAC Market Intelligence» ofrece a productores y compradores una visión clara de hacia dónde se dirige el mercado, cómo está evolucionando la oferta con bajas emisiones de carbono y quiénes serán probablemente los próximos compradores, más allá de los que compran en la actualidad. Para compradores y adquirentes, nuestra plataforma «Commodity Insights» abarca las instalaciones mundiales de amoníaco, acero, cemento y combustibles, lo que proporciona a los equipos de compras los datos estandarizados necesarios para comparar a los proveedores más allá del mero precio; además, la plataforma incluye «Market Gateway», donde los compradores pueden conectar directamente con los productores.Empieza aquí a utilizar la plataforma de forma gratuita.