

"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
¿Qué es una curva de coste marginal de reducción?
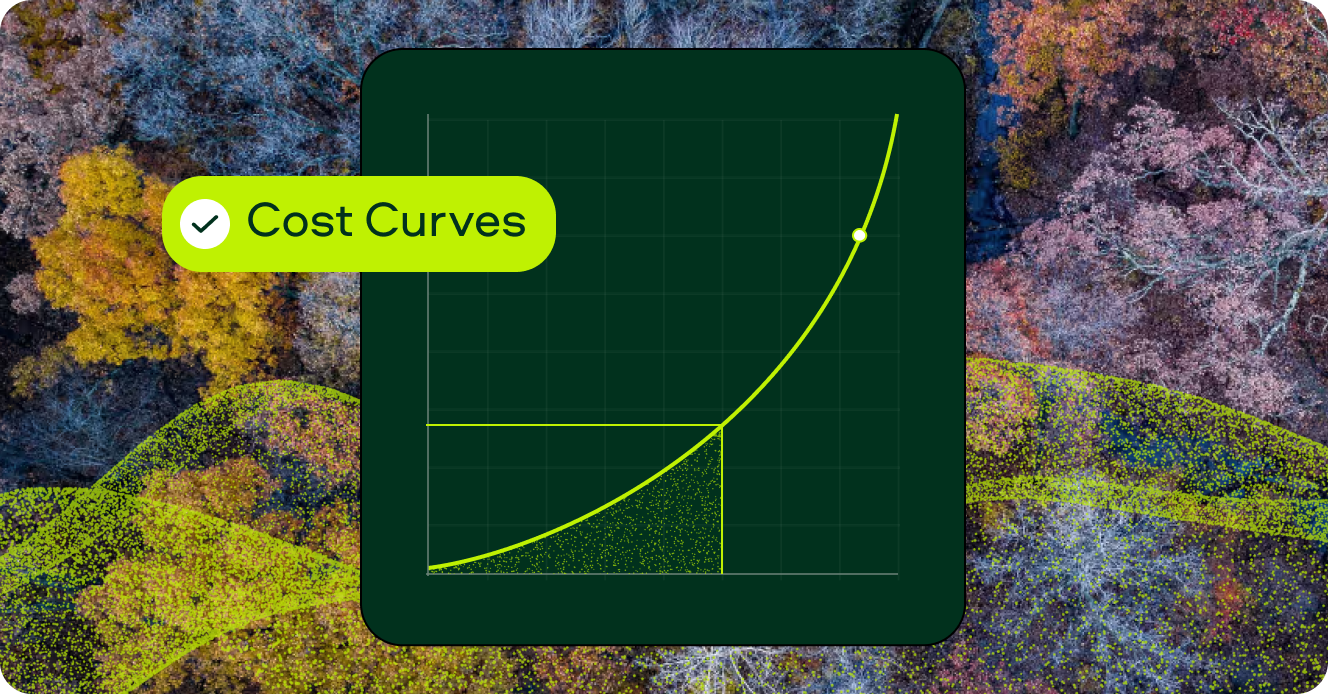
Una curva de coste marginal de reducción (MACC) es un gráfico que clasifica las opciones de reducción de emisiones en función tanto del coste como del potencial de reducción. Cada barra del gráfico representa una opción.
Si lo analizamos con más detalle, la altura de cada barra representa el coste marginal de reducción, es decir, el coste que supone reducir una unidad más de emisiones de gases de efecto invernadero, que suele ser una tonelada de CO₂e. Por su parte, su anchura representa cuántas toneladas puede aportar esa opción concreta.
El eje horizontal acumula la reducción de emisiones de izquierda a derecha, mostrando la reducción total de emisiones que se consigue con cada una de las opciones. Así pues, si se traza una línea vertical en el punto donde se encuentra el objetivo, todo lo que quede a la izquierda forma parte del plan. La curva de reducción muestra las formas más rentables de alcanzar el objetivo.
Las barras situadas por debajo del eje representan opciones de coste negativo que generan más ahorro del que cuestan. Entre los ejemplos más comunes se encuentran la iluminación de bajo consumo y la recuperación de calor.
Los organismos gubernamentales utilizan los MACC para definir la política energética. La herramienta MACTool del Banco Mundial, por ejemplo, ayuda a los responsables políticos a comparar los costes y beneficios de las opciones de reducción de emisiones y a evaluar la inversión que una economía nacional debe realizar para lograr un desarrollo con bajas emisiones de carbono. Esta misma lógica se aplica ahora a los presupuestos empresariales en los sectores de la industria manufacturera, el transporte y otros.
Por qué un MACC es mejor que una simple comparación de precios
Una lista de precios te indica que las medidas de eliminación duraderas son más caras que las medidas de eficiencia. Todo el mundo lo sabe ya, así que una lista de precios no te dará consejos prácticos ni modificará tu presupuesto.
Un MACC aporta una dimensión que las listas de precios pasan por alto: el volumen. Para una empresa con un déficit de 50 000 toneladas, una opción a 5 dólares por tonelada que solo cubre 200 toneladas apenas tiene relevancia. Una opción a 40 dólares por tonelada que cubra las 50 000 toneladas tiene mucho más valor, a pesar de su mayor coste marginal. En otras palabras, el ancho de las barras de un MACC es una información de un valor incalculable.
Esto es especialmente cierto en lo que respecta a la adquisición de créditos de carbono, ya que las opciones más económicas casi siempre se enfrentan a los límites de volumen más estrictos. Los proyectos de eficiencia energética, por ejemplo, tienen como límite máximo la energía que realmente se consume. La oferta de créditos de alta calidad también es escasa. En nuestro informe «Estado de los créditos de carbono 2025», constatamos que los créditos con calificación BBB+ registraron un déficit por tercer año consecutivo. Como consecuencia, los planes que se basan únicamente en el precio pueden quedarse sin opciones baratas mucho antes de alcanzar sus objetivos.
Cómo crear un MACC para la adquisición de carbono
Para crear un MACC para la adquisición de carbono, sigue estos tres pasos: define el ámbito y el objetivo, haz un inventario y calcula el coste de cada opción, y evalúa cada una de ellas con objetividad.

Definir el ámbito y el objetivo
Decide qué emisiones de carbono se sitúan dentro de la curva, en qué periodo de tiempo y con respecto a qué referencia. Una curva para un objetivo intermedio de 2030 tendrá un aspecto muy diferente al de una para 2050.
A continuación, decide qué es lo que quieres calcular, ya que la reducción bruta, la posición neta y las toneladas que un marco específico reconocerá dan lugar a curvas diferentes.
La Norma Corporativa de Cero Emisiones Netas (SBTi) V2, por ejemplo, establece normas que definen qué elementos se tienen en cuenta a la hora de fijar un objetivo. Esa información te ayudará a decidir qué barras deben incluirse en la curva.
Inventario y coste de cada opción
Enumera todas las medidas que puedas tomar de forma realista. Entre las opciones más habituales se incluyen:
- Medidas internas: bombas de calor, vehículos eléctricos para el transporte y energía eólica, solar y renovable
- Contratación pública de productos con bajas emisiones de carbono: acero, cemento y combustibles con bajas emisiones de carbono
- Certificados de características: en particular, aquellos que incluyen una declaración medioambiental verificada
- Créditos de carbono: concretamente, los créditos correspondientes a cada nivel de calidad
- Eliminación de carbono: desde el secuestro basado en la naturaleza hasta el almacenamiento duradero mediante técnicas de ingeniería
Es importante recordar que el coste por tonelada no es lo mismo que el precio de venta.
En el caso de las medidas internas, suma el capital anualizado a la variación del coste operativo y, a continuación, divide el resultado entre la reducción anual. Una bomba de calor que reduzca los costes energéticos totales puede dar un resultado inferior a cero.
En el caso de las materias primas físicas, divide la prima respecto a la alternativa convencional entre la diferencia en el carbono incorporado. Incluye en el cálculo únicamente los costes incrementales, no el precio total del producto.
En lo que respecta a las materias primas físicas, un error habitual es comparar las primas del acero verde con los precios de los créditos de carbono. Sin embargo, esta comparación solo es válida si ambos se expresan por tonelada de CO₂e, lo que requiere conocer la diferencia verificada en la intensidad de carbono.
Una prima hipotética de 40 dólares por tonelada de acero supone un coste de 40 dólares por tonelada reducida con una diferencia de intensidad de 1,0 tCO2e, pero de 80 dólares con una diferencia de 0,5 tCO2e. La sección «Commodity Insights» de Sylverarecoge la intensidad de carbono a nivel de planta de más de 3.000 cementeras y más de 700 plantas de amoníaco, lo que proporciona al denominador una base verificada.
Por último, ten en cuenta el coste de las pruebas. La verificación, la garantía y la documentación suponen un gasto en el mundo real, pero la cantidad que gastes dependerá de la palanca que acciones.
Evalúa cada opción con sinceridad
Asegúrate de que la anchura del gráfico refleje el volumen que puedes contratar. Una vía de eliminación con una capacidad global de un millón de toneladas solo es una opción de un millón de toneladas si puedes garantizar todo el suministro.
Añade también una dimensión temporal. Algunas opciones están disponibles ya, mientras que otras dependen de plazos de implementación que pueden durar tres años o más. Una curva sin tener en cuenta el tiempo da a entender que se puede comprar todo hoy mismo, lo cual rara vez es así. Los MACC que tienen en cuenta el tiempo son más precisos.
Cuando las curvas de coste marginal de reducción pueden llevar a conclusiones erróneas
Dado que los MACC miden el coste marginal, son más adecuados para recortes modestos que para una descarbonización profunda, según el Banco Mundial. A continuación se indican cuatro formas en las que esta herramienta puede inducirte a error si no tienes cuidado:

- Considera un mercado en constante evolución como si fuera una fotografía fija: los precios del crédito varían, los costes de eliminación disminuyen, las primas ecológicas se reducen a medida que se amplía la producción con bajas emisiones de carbono, y la fijación de precios del carbono eleva el coste de la contaminación y, por lo tanto, el coste de no hacer nada. Las opciones con mayor probabilidad de sufrir un reajuste de precios se sitúan entre las barras de mayor coste de la derecha, exactamente donde se encuentra la decisión marginal. Por lo tanto, hay que planificar basándose en las previsiones de precios a plazo en lugar de en los precios al contado, y revisar la planificación, como mínimo, una vez al año.
- Se parte de la base de que las opciones actúan de forma independiente: la electrificación de un proceso modifica el valor de la compra de combustible con bajas emisiones de carbono para dicho proceso. Además, garantizar el suministro físico de combustible con bajas emisiones de carbono reduce la cantidad residual que deben cubrir las medidas de eliminación de emisiones. Cuando las interacciones son fuertes, la suma de las barras sobreestima la reducción de emisiones alcanzable, lo que da lugar a planes«sólidos»pero a objetivos no cumplidos.
- Valora lo que es fácil de valorar: las opciones con datos de costes claros se incluyen en la curva, pero aquellas con datos confusos tienden a quedar fuera, o se les asigna un valor provisional que determina el resultado. Ese sesgo va en detrimento de las nuevas palancas, precisamente donde la oportunidad estratégica es mayor.
- Esto oculta la paradoja del coste negativo: si las medidas situadas por debajo del eje se autofinancian, la pregunta obvia es por qué nadie las ha llevado a cabo. Por lo general, el modelo ha omitido alguna restricción real, como el racionamiento de capital, las perturbaciones, los recursos internos limitados o los umbrales de rentabilidad que los equipos financieros aplican a las nuevas inversiones. Considera las barras negativas de gran tamaño como una señal para cuestionar el modelo y confirma los costes antes de la implementación.
Las cuatro cuestiones se basan en datos. Una curva que se fundamenta en precios verificados, disponibilidad real y previsiones futuras sirve como herramienta de decisión. Una curva que se basa en suposiciones no es más que una conjetura.
Qué se necesita para hacer una buena curva
Para resolver los problemas mencionados anteriormente y crear un MACC eficaz, se necesitan cinco elementos.
- Precios que abarcan distintos factores: cada opción debe tener un precio calculado de forma coherente por tonelada. Una curva que combina el coste por unidad de producto con el coste por tonelada de CO₂e clasifica cifras que no comparten la misma unidad. Esto hace que la curva carezca prácticamente de valor.
- Fijación de precios de los créditos ajustada a la calidad: los créditos no se comportan como una única opción, ya que su precio varía —a veces de forma significativa— según el nivel de calificación, tal y como muestra nuestro análisis de la brecha entre la calidad y el valor de los créditos de carbono. Una media indiferenciada da lugar a una valoración errónea de gran parte del plan.
- Intensidad de carbono verificada para las opciones físicas: una prima ecológica, por ejemplo, solo tiene sentido si se compara con una diferencia de intensidad verificada. Este hecho hace que la evaluación independiente sea esencial. Lamentablemente, la variación es considerable. En Sylvera, hemos constatado que las intensidades de carbono del cemento oscilan entre 0,03 y 1,24 tCO₂e por tonelada en más de 3.000 instalaciones.
- Perspectivas a futuro en lugar de precios al contado: un plan de adquisición de carbono implica un compromiso de gasto a lo largo de varios años, por lo que los datos de precios deben abarcar ese mismo periodo. Al fin y al cabo, los precios al contado pierden vigencia rápidamente. Los créditos ARR con calificación BBB o superior comenzaron el año 2025 a un precio aproximadamente igual al de sus equivalentes con calificaciones más bajas, pero a finales de 2025 alcanzaron una media de más de 26 dólares, frente a los 14 dólares de prima que tenían los suministros de menor calidad. En pocas palabras, las curvas elaboradas a partir de los precios al contado de enero no resultaron precisas durante mucho tiempo.
- Datos de disponibilidad junto con el precio: el volumen representa la mitad de la curva, y es la mitad que la mayoría de los equipos tienen en cuenta. Unos datos fiables sobre la disponibilidad muestran lo que realmente se puede contratar y cuándo.
Elabora tu curva de costes a partir de datos reales del mercado
Sylvera ofrece datos independientes a lo largo de toda la curva para ayudarte a tomar mejores decisiones de inversión.

- Precios en todas las variables: La sección «Market Intelligence» de Sylveraabarca los precios del crédito y de la eliminación, con más de 20 000 estimaciones de precios al contado basadas en más de 300 000 transacciones repartidas en ocho índices de precios. Cada estimación incluye un rango de confianza bajo, medio o alto, para que tu modelo sepa qué grado de fiabilidad tiene cada dato de entrada. A continuación, Commodity Insights añade la intensidad de carbono verificada para la variable física.
- Precios ajustados a la calidad: Los datos de calificaciones de Sylveramuestran que los compradores pagan aproximadamente 5 dólares más por banda de calificación en el caso de los proyectos ARR y alrededor de 2 dólares por banda en el caso de REDD+, con los proyectos ARR con calificación A situándose en una media de unos 40 dólares por tonelada, frente a los aproximadamente 11 dólares de los proyectos con calificación B. Los créditos de alta calidad (BB+ y superiores) también representan alrededor del 50 % de las retiradas, pero aproximadamente el 70 % del gasto. La segmentación por calidad es lo que distingue a un plan que supera la diligencia debida de uno que no lo hace.
- Curvas a plazo para una decisión a largo plazo: En Sylvera, las proyecciones de precios se extienden hasta 2050 según escenarios bajos, medios y altos, por tipo de proyecto y mercado. Además, se actualizan trimestralmente con notas metodológicas publicadas. Gracias a ello, puedes crear una curva para el año en el que se materialice tu objetivo, en lugar del año en el que la elaboraste, lo que garantiza que la curva siga siendo relevante para la decisión.
- Disponibilidad y precio: Market Gateway, de Sylvera, ofrece a los compradores acceso a más de 400 millones de toneladas de existencias registradas, lo que respalda el lado del volumen de la curva.
- Independencia: Sylvera no mantiene existencias, no toma posiciones en el mercado ni se lleva una comisión por las transacciones. Por lo tanto, no permitimos que los incentivos comerciales influyan en los datos de tu modelo.
¿Quieres saber más sobre cómo Sylvera puede ayudarte a tomar mejores decisiones de inversión? Solicita una demostración para elaborar una comparación del coste por tonelada basada en datos actuales.