




"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
Por qué la decisión sobre la descarbonización es tan complicada
Durante años, la mayoría de las empresas siguieron una única vía hacia la descarbonización corporativa. En primer lugar, se reducían las emisiones de gases de efecto invernadero, normalmente mediante medidas de eficiencia energética. A continuación, se adquirían créditos de carbono para compensar el resto de la huella de carbono de la empresa. En general, se consideraba que solo había una palanca que accionar, un mercado en el que operar y una decisión que tomar. Muchas organizaciones siguen planificando de esa manera.
Sin embargo, el lado de la oferta ha evolucionado. Los productores comercializan ahora a gran escala acero, cemento, amoníaco y combustibles con bajas emisiones de carbono, y los certificados de atribución permiten a los compradores acreditar el beneficio en materia de carbono sin necesidad de entrega física. La descarbonización de la cadena de suministro cuenta con otras herramientas además de la implicación de los proveedores.
Sin embargo, los marcos normativos no han avanzado al mismo ritmo. La SBTi, el Protocolo de Gases de Efecto Invernadero (GHG Protocol) y el Mecanismo de Ajuste en Frontera por Emisiones de Carbono (CBAM) de la UE tratan estos instrumentos de forma diferente. Además, la SBTi y el GHG Protocol han publicado o están ultimando normas revisadas que entrarán en vigor a lo largo de 2027 y 2028.
¿El resultado? Un plan basado en un único factor concentra el riesgo.
Por el contrario, un plan que articule varias medidas suele resultar más sólido, cuesta menos y ofrece a los directivos de las empresas un argumento más fácil de defender ante los auditores, los inversores y otras partes interesadas. En otras palabras, es preferible un enfoque diversificado.
Las cuatro palancas de la descarbonización
Las medidas que se indican a continuación desempeñan un papel fundamental en una estrategia sólida de descarbonización. Es importante comprender las diferencias entre ellas y qué es lo que realmente se obtiene con cada una.
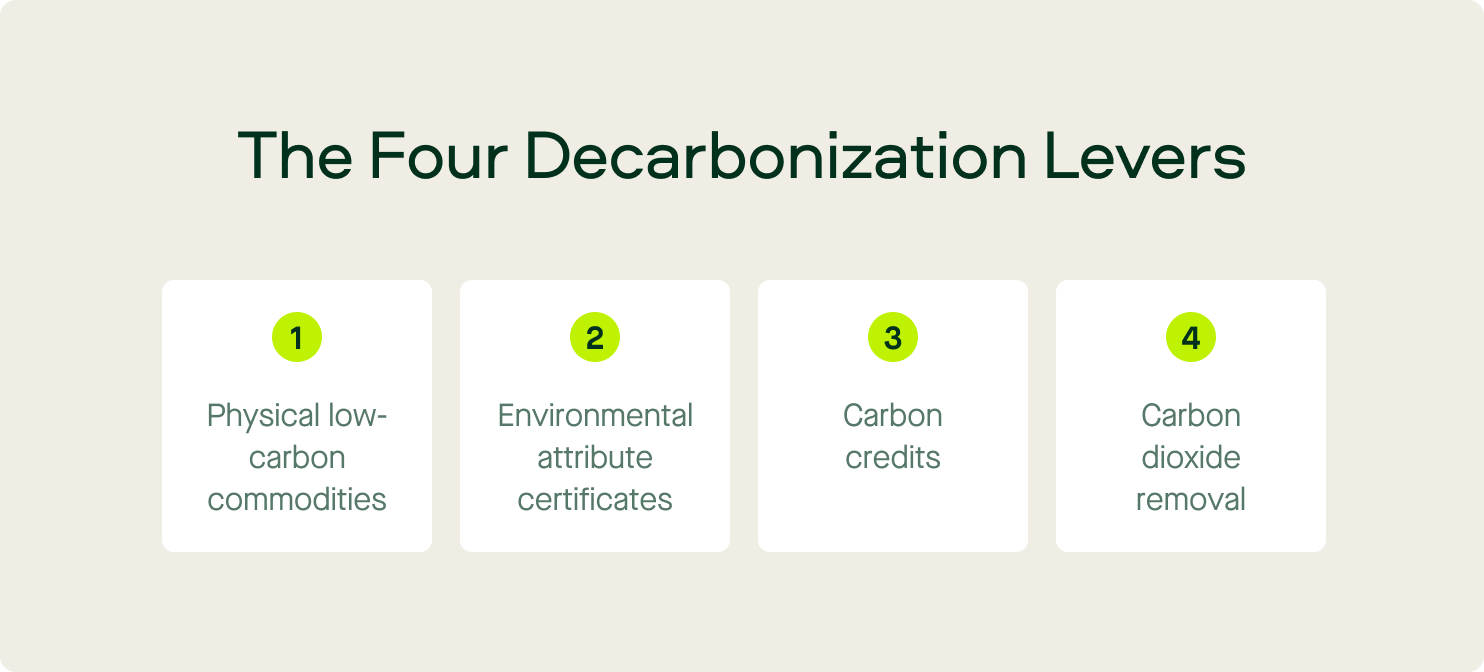
1. Materias primas físicas con bajas emisiones de carbono
Con esta medida, se adquiere directamente el producto con menor huella de carbono, como el acero procedente de acerías que utilizan hidrógeno en lugar de combustibles fósiles. Su carbono incorporado es menor, por lo que esta medida reduce directamente las emisiones de alcance 3 de la cadena de suministro. Sin embargo, la disponibilidad, la ubicación geográfica y la logística limitan lo que tus cadenas de suministro pueden ofrecer en la actualidad, y debes tener en cuenta estas limitaciones a la hora de desarrollar tu estrategia.
2. Certificados de características medioambientales
Los certificados de atributos medioambientales (EAC) constituyen otra herramienta, ya que separan el beneficio de carbono del producto físico, lo que resuelve el problema logístico. Recuerda que el mercado utiliza el acrónimo«EAC» para referirse a dos instrumentos diferentes: los certificados de materias primas y los certificados de energía renovable. Es necesario comprender las diferencias entre ambos para utilizar adecuadamente la herramienta de los EAC en tu estrategia.
3. Créditos de carbono por prevención o reducción
Los créditos de carbono por evitación son la herramienta más consolidada. Volviendo a lo básico, un crédito representa una tonelada de CO₂e evitada o eliminada fuera de tu cadena de valor. El mercado de estos créditos está maduro, pero la calidad varía. La mayoría de los marcos normativos tratan los créditos como una compensación, en lugar de como reducciones en tu propio inventario de emisiones.
4. Créditos por eliminación de dióxido de carbono
Por último, la medida de eliminación de dióxido de carbono (CDR) financia la eliminación permanente del CO₂ que ya se encuentra en la atmósfera mediante la captura directa del aire (DAC), el biocarbón, la meteorización rocosa mejorada o la bioenergía con captura y almacenamiento de carbono (BECCS). En comparación con los créditos de prevención o reducción, suele tener un coste por tonelada mucho más elevado, y la mayoría de los marcos normativos prevén que se utilice para compensar las emisiones residuales.
Comparación de las cuatro palancas
Nota: Las primas de las materias primas se aplican por tonelada de producto, mientras que los precios de crédito y de eliminación se aplican por tonelada de CO₂e, por lo que hay que convertir ambos a un coste por tonelada reducida antes de compararlos.
Ahora bien, hay dos cosas que debes saber sobre la comparación anterior:
- El tratamiento de las existencias suele ser un escollo habitual. Las materias primas físicas reducen el Alcance 3 cuando la compra está respaldada por datos de carbono verificados. Los créditos compensan las emisiones que permanecen en el inventario, y la Norma Corporativa de Cero Emisiones Netas V2 de la SBTi prohíbe a las empresas compensarlas con ellas. Los atributos se sitúan en un término medio. Según la V2, el balance de masa dentro del grupo de suministro al que se compra puede reducir la huella de carbono, mientras que los certificados de «book-and-claim» son independientes y solo respaldan una declaraciónde «contribución del sistema». La CDR neutraliza las emisiones residuales en lugar de reducirlas en el origen.
- El reconocimiento del cumplimiento varía según la jurisdicción. El CBAM establece un precio para el carbono incorporado en las importaciones de la UE de productos sujetos a la medida, como el cemento, el acero y los fertilizantes. El « CORSIA » reconoce determinados combustibles y unidades de emisión admisibles para la aviación internacional. Por lo tanto, no todas las medidas tienen la misma relevancia en todas las jurisdicciones.
Por qué las palancas no son sustitutos
Clasificar las medidas según su coste por tonelada parece lógico, pero se trata de un enfoque erróneo, ya que las opciones más baratas suelen alcanzar sus límites de volumen antes de cubrir una parte significativa de las emisiones.
Los productos básicos y los atributos reducen las emisiones dentro de tu cadena de valor, mientras que los créditos y la reducción de carbono (CDR) abordan lo que queda por resolver. Un plan basado exclusivamente en el primer grupo nunca alcanzará las emisiones netas cero. Un plan basado exclusivamente en el segundo se expone a acusaciones de «greenwashing».
También debes tener en cuenta las diferentes curvas de disponibilidad:
- La oferta física es escasa en la actualidad, pero es probable que se relaje a medida que entre en funcionamiento la capacidad de generación con bajas emisiones de carbono.
- Hoy en día, las mudanzas son lo que más cuesta, pero es probable que los precios bajen (aunque no lo suficientemente rápido como para confiar solo en eso).
- En estos momentos hay disponibles créditos de prevención o reducción en grandes cantidades, pero su calidad varía considerablemente.
Las estrategias de descarbonización más eficaces combinan estas cuatro vías de actuación. Asegura el suministro físico lo antes posible, utiliza los atributos para cubrir las carencias y adquiere créditos de alta calidad para compensar las emisiones restantes mientras, al mismo tiempo, construyes una posición de eliminación de emisiones adelantándote a la curva de precios. De ese modo, entrarás en la próxima década en una situación más favorable que si gastaras el mismo importe total de forma reactiva.
Cómo elaborar una estrategia de descarbonización sólida
Una hoja de ruta de descarbonización bien fundamentada comienza con los datos sobre emisiones y termina con un registro de auditoría. Estos cinco pasos vincularán tu estrategia de sostenibilidad con tu estrategia empresarial.
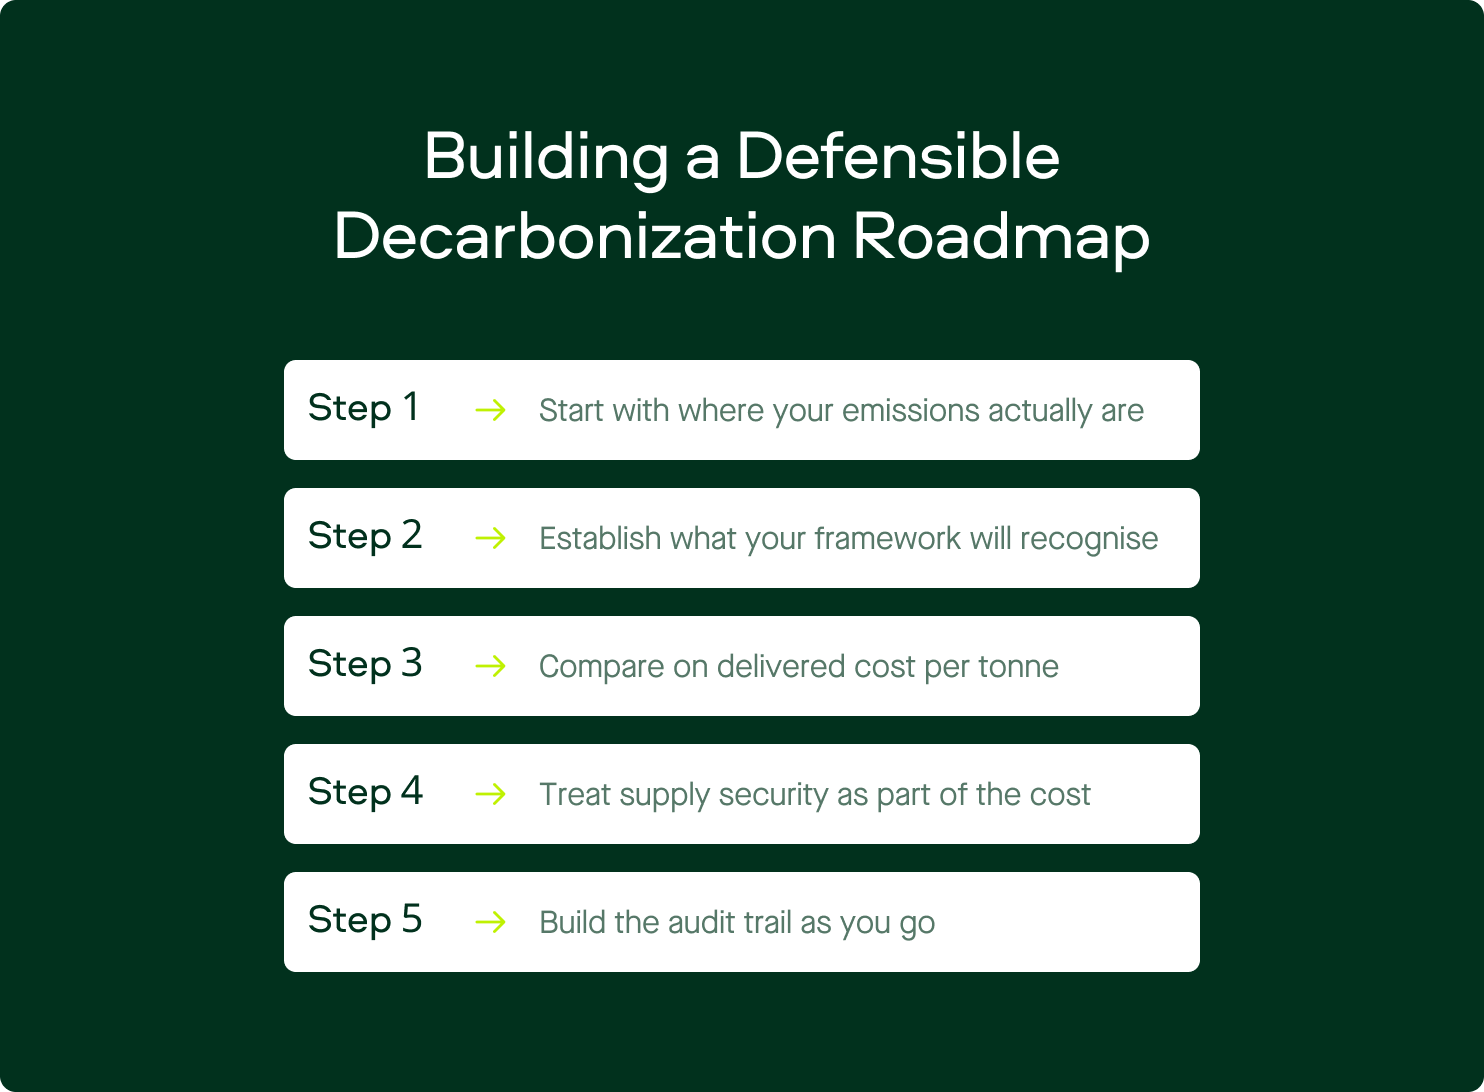
1. Empieza por identificar dónde se producen realmente tus emisiones
Las huellas de carbono varían. Una gran empresa cuya huella se centre en el acero adquirido necesita una combinación diferente a la de otra en la que la huella esté dominada por los viajes de negocios. Las emisiones directas y el consumo de energía dependen de la eficiencia energética, las alternativas eléctricas, las fuentes de energía renovables —como la energía solar y eólica— y los combustibles alternativos. Las emisiones de la cadena de suministro requieren el uso de las cuatro palancas. Establece tu nivel de referencia de emisiones y, a continuación, asigna las palancas a las fuentes de emisión —y no a tus preferencias— para garantizar la combinación adecuada para tu organización.
2. Averigua qué es lo que tu marco de trabajo reconocerá antes de optimizar en función del coste
Una medida más económica que no cuente para tu objetivo no te supondrá ningún ahorro. Este tipo de reconocimiento es un requisito fundamental para el establecimiento de objetivos, así que compara cada opción con tus objetivos basados en la ciencia, los compromisos del Acuerdo de París y los requisitos de información antes de fijar tus objetivos.
3. Compara el coste por tonelada a la entrega, no el precio de catálogo
Una prima ecológica y un precio de crédito no son comparables hasta que se tiene en cuenta lo que permite reclamar cada uno de estos mecanismos. El ahorro de costes se esfuma cuando una tonelada no cuenta para tus objetivos de emisiones, así que sopesa la calidad, los requisitos de elegibilidad y el tipo de reclamación para determinar el valor empresarial real de cada opción posible.
4. Considerar la seguridad del suministro como parte del coste
Al igual que otros riesgos climáticos, la escasez tiene un precio. Tanto la oferta física de bajas emisiones de carbono como las absorciones de alta calidad son limitadas. Los compradores que esperan tienen menos opciones y pagan más por ellas. Por ello, planifica con precisión el momento adecuado para tomar tus decisiones de inversión. De ese modo, tendrás más posibilidades de conseguir la calidad que necesitas a un precio asequible.
5. Ve creando el registro de auditoría sobre la marcha
Cada medida requiere pruebas: intensidad de carbono verificada para las materias primas, registros de la cadena de custodia para los atributos y una evaluación independiente de la calidad para los créditos y las absorciones. Si vas creando el registro de auditoría sobre la marcha, te costará menos que si lo elaboras más adelante. Además, podrás demostrar un progreso cuantificable a lo largo del proceso y contribuirás a proteger la reputación de tu marca frente a acusaciones de «greenwashing».
¿Qué cambios habrá en 2027 y 2028?
Varios marcos normativos prevén endurecer los criterios sobre lo que las organizaciones pueden contabilizar para cumplir sus objetivos climáticos.
La Norma Corporativa de Cero Emisiones Netas (Corporate Net-Zero Standard) V2 de la SBTi entrará en vigor a principios de 2027, aunque la versión anterior seguirá estando disponible hasta principios de 2028. Además, el Protocolo de Gases de Efecto Invernadero (GHG Protocol) y la ISO tienen previsto presentar un borrador de consulta sobre una norma unificada de contabilidad del carbono en el segundo trimestre de 2027, y está previsto que la norma definitiva entre en vigor en 2028. Por su parte, la norma de cero emisiones netas de la ISO, la ISO 14060, se encuentra en fase de borrador, y se espera que esté finalizada en 2027.
La tendencia general apunta hacia un tratamiento estricto de todo aquello que no constituya una reducción real dentro de la cadena de valor, así como hacia requisitos más claros para la eliminación duradera de las emisiones residuales. El borrador de la norma ISO 14060, por ejemplo, prohíbe el uso de créditos a la hora de declarar avances hacia los objetivos de reducción.
La implicación desde el punto de vista de la planificación es que los auditores evaluarán las decisiones actuales con arreglo a normas que aún están en fase de desarrollo. En este contexto, la flexibilidad suele tener más valor que una optimización precisa.
Compara tus opciones de descarbonización con Sylvera
Sylvera ofrece calificaciones independientes e información de mercado sobre créditos de carbono y materias primas bajas en carbono. Por ello, podemos desempeñar un papel fundamental en la adaptación de su empresa a una economía baja en carbono.
- Fijación de precios que abarca todos los factores: Para sopesar la prima del acero verde frente al precio de la eliminación de emisiones se necesitan datos. La sección «Market Intelligence» de Sylvera ofrece más de 20 000 estimaciones de precios al contado basadas en más de 300 000 transacciones reales, ocho índices de precios con bandas de confianza y proyecciones hasta 2050 por tipo de proyecto y región. Cabe destacar también que la cobertura abarca más de 23 000 proyectos repartidos en 20 registros. Además, Commodity Insights aporta datos verificados sobre la intensidad de carbono del cemento, el amoníaco, el hidrógeno y los combustibles.
- La calidad influye en el coste: los datos de calificación de Sylvera muestran que los compradores pagan un sobreprecio constante por cada nivel de calificación. A finales de 2025, por ejemplo, los créditos de ARR con una calificación BBB o superior alcanzaban una media de más de 26 dólares por tonelada, frente a los aproximadamente 14 dólares de los equivalentes con calificaciones inferiores. Se trata de una información valiosa, ya que una comparación de costes que ignore la calidad no es más que una comparación entre productos diferentes.
- Descubre qué hacen realmente los compradores similares: el Directorio de compradores de Sylvera realiza un seguimiento de más de 40 000 jubilaciones con enlaces a las páginas de los proyectos. De este modo, podrás comparar tu progreso con el de otros profesionales del sector sin tener que esperar a que se publique una encuesta. A continuación, podrás ajustar tu estrategia en función de las acciones de tus competidores.
- Hacer que el factor físico sea verificable mediante datos contrastados sobre la intensidad de carbono: «Commodity Insights», de Sylvera, ofrece datos sobre la intensidad de carbono a nivel de planta de más de 3.000 cementeras y más de 700 plantas de amoníaco, que calculamos según múltiples marcos normativos a partir de un único conjunto de datos.
- Independencia en la que puedes confiar: Por último, en Sylvera no vendemos, no actuamos como intermediarios ni cobramos comisiones por los créditos y las materias primas que evaluamos, por lo que no nos vemos afectados por conflictos de intereses.
¿Quieres crear una cartera para una economía con cero emisiones netas? Solicita una demostración de Sylvera u obtén acceso gratuito a la plataforma.


