




"Ao longo dos anos, investimos significativamente em nossa equipe de dados de campo, com foco na produção de classificações confiáveis. Embora isso garanta a precisão de nossas classificações, não permite a escala dos milhares de projetos que os compradores estão considerando."

Para obter mais informações sobre as tendências de aquisição de créditos de carbono, leia nosso artigo"Key Takeaways for 2025". Compartilhamos cinco dicas baseadas em dados para aprimorar sua estratégia de aquisição.
Mais uma coisa: os clientes do Connect to Supply também têm acesso ao restante das ferramentas da Sylvera. Isso significa que você pode ver facilmente as classificações dos projetos e avaliar os pontos fortes de um projeto individual, adquirir créditos de carbono de qualidade e até mesmo monitorar a atividade do projeto (especialmente se você investiu no estágio de pré-emissão).
Agende uma demonstração gratuita do Sylvera para ver os recursos de compras e relatórios da nossa plataforma em ação.
Por que a escolha da descarbonização é tão complicada
Durante anos, a maioria das empresas seguiu um único caminho para a descarbonização corporativa. Primeiro, reduzia-se as emissões de gases de efeito estufa, geralmente por meio de medidas de eficiência energética. Em seguida, compravam-se créditos de carbono para compensar o restante da pegada de carbono da empresa. Em geral, considerava-se que havia apenas uma alavanca a ser acionada, um mercado no qual atuar e uma decisão a ser tomada. Muitas organizações ainda planejam dessa forma.
Mas o lado da oferta evoluiu. Atualmente, os produtores vendem em grande escala aço, cimento, amônia e combustíveis com menor emissão de carbono, e os certificados de atribuição permitem que os compradores reivindiquem o benefício de redução de carbono sem a necessidade de entrega física. A descarbonização da cadeia de suprimentos conta com outras ferramentas além do envolvimento dos fornecedores.
No entanto, os marcos regulatórios não acompanharam essa evolução. A SBTi, o GHG Protocol e o Mecanismo de Ajuste de Carbono nas Fronteiras (CBAM) da UE tratam esses mecanismos de maneira diferente. Além disso, a SBTi e o GHG Protocol publicaram ou estão finalizando regras revisadas que entrarão em vigor ao longo de 2027 e 2028.
O resultado? Um plano baseado em um único fator concentra o risco.
Por outro lado, um plano que organize várias etapas em sequência costuma ser mais eficaz, custa menos e oferece aos líderes empresariais uma justificativa mais fácil de defender perante auditores, investidores e outras partes interessadas. Em outras palavras, uma abordagem diversificada é a preferida.
As quatro alavancas da descarbonização
Os mecanismos abaixo desempenham um papel crucial em uma estratégia sólida de descarbonização. É importante compreender as diferenças entre eles e o que você está, de fato, adquirindo com cada um deles.
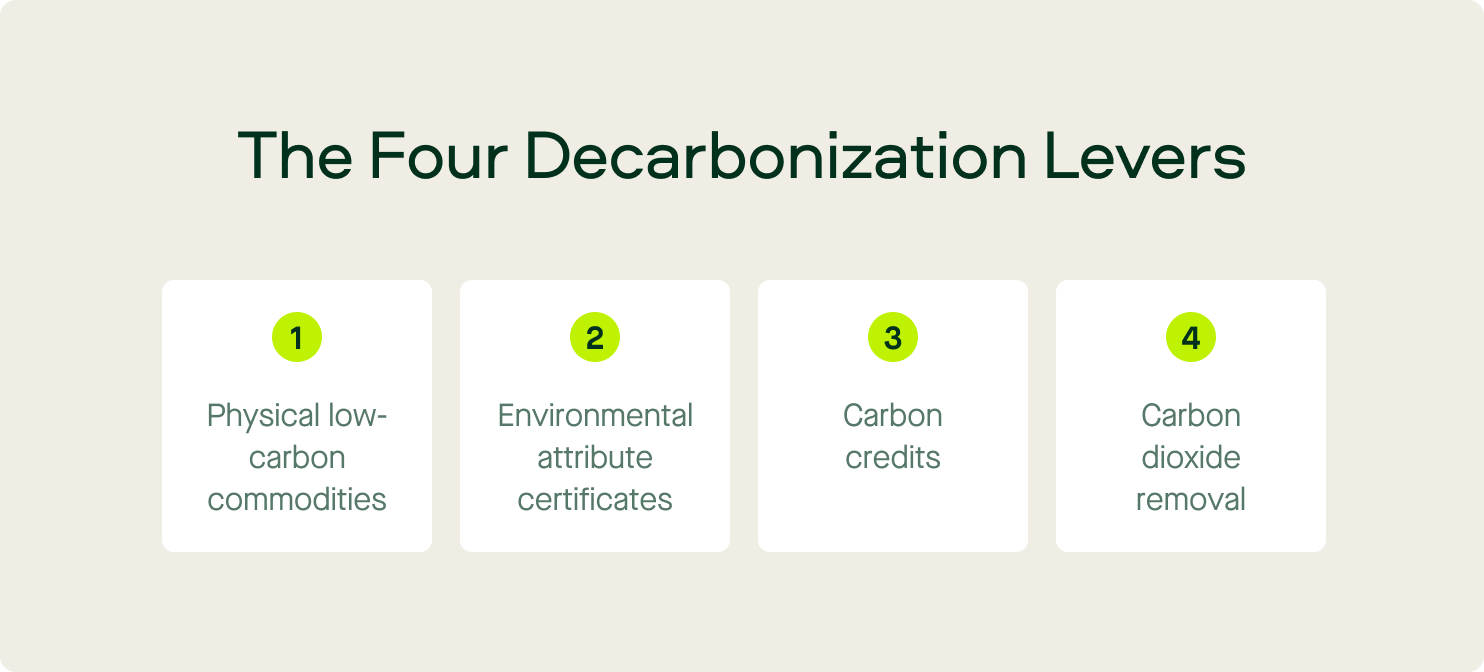
1. Commodities físicas de baixo carbono
Com essa estratégia, você adquire diretamente o produto com menor pegada de carbono, como o aço proveniente de usinas que utilizam hidrogênio em vez de combustíveis fósseis. Como seu carbono incorporado é menor, essa estratégia reduz diretamente as emissões de Escopo 3 da cadeia de suprimentos. No entanto, a disponibilidade, a localização geográfica e a logística limitam o que suas cadeias de suprimentos podem oferecer atualmente, e você precisa levar em conta essas restrições ao desenvolver sua estratégia.
2. Certificados de atributos ambientais
Os certificados de atributos ambientais (EACs) são outra alavanca, e separam o benefício de carbono do produto físico, o que resolve o problema logístico. Lembre-se, porém, de que o mercado utiliza a sigla“EAC” para dois instrumentos diferentes: certificados de commodities e certificados de energia renovável. É preciso compreender as diferenças entre eles para utilizar adequadamente a alavanca dos EACs em sua estratégia.
3. Créditos de carbono por prevenção ou redução
Os créditos de carbono de prevenção são a ferramenta mais consolidada. Voltando ao básico, um crédito representa uma tonelada de CO₂e evitada ou removida fora da sua cadeia de valor. O mercado para esses créditos está maduro, mas a qualidade varia. A maioria dos marcos regulatórios trata os créditos como compensação, e não como reduções no seu próprio inventário de emissões.
4. Créditos de remoção de dióxido de carbono
Por fim, o mecanismo de remoção de dióxido de carbono (CDR) financia a remoção permanente do CO₂ que já se encontra na atmosfera por meio da captura direta do ar (DAC), do biocarvão, do intemperismo rochoso intensificado ou da bioenergia com captura e armazenamento de carbono (BECCS). Em comparação com os créditos de prevenção ou redução, ele apresenta, em geral, um custo por tonelada muito mais elevado, e a maioria dos marcos regulatórios prevê que seja utilizado para compensar as emissões residuais.
Comparação entre as quatro alavancas
Observação: os prêmios das commodities se aplicam por tonelada de produto, enquanto os preços de crédito e de remoção se aplicam por tonelada de CO₂e; portanto, converta ambos para o custo por tonelada reduzida antes de comparar.
Agora, há duas coisas que você precisa saber sobre a comparação acima:
- O tratamento do estoque é um obstáculo comum. As commodities físicas reduzem o Escopo 3 quando a compra é respaldada por dados de carbono verificados. Os créditos compensam as emissões que permanecem no inventário, e a Norma Corporativa de Zero Emissões Líquidas V2 da SBTi proíbe as empresas de compensá-las contra esse inventário. Os atributos ficam no meio termo. De acordo com a V2, o balanço de massa dentro do conjunto de fornecedores dos quais você compra pode reduzir sua pegada de carbono, enquanto os certificados do tipo “book-and-claim” são separados e servem apenas para fundamentar uma alegaçãode “contribuição do sistema”. A CDR neutraliza as emissões residuais, em vez de reduzi-las na fonte.
- O reconhecimento da conformidade varia de acordo com a jurisdição. O CBAM atribui um valor ao carbono incorporado nas importações da UE de bens abrangidos, como cimento, aço e fertilizantes. O “ CORSIA ” reconhece combustíveis e unidades de emissão específicos elegíveis para a aviação internacional. Portanto, nem todas as medidas são consideradas em todas as jurisdições.
Por que as alavancas não são substitutos
Classificar as medidas de acordo com o custo por tonelada parece lógico, mas essa é uma abordagem equivocada, pois as opções mais baratas geralmente atingem limites de volume antes de cobrirem uma parcela significativa das emissões.
As commodities e os atributos reduzem as emissões dentro da sua cadeia de valor, enquanto os créditos e o CDR lidam com o que resta. Um plano baseado exclusivamente no primeiro conjunto nunca alcançará emissões líquidas zero. Um plano baseado exclusivamente no segundo conjunto está sujeito a acusações de greenwashing.
É preciso levar em conta também as diferentes curvas de disponibilidade:
- Atualmente, a oferta física está restrita, mas provavelmente se tornará mais flexível à medida que a capacidade de geração de baixa emissão de carbono entrar em operação.
- Atualmente, as mudanças são o que mais custa, mas os preços provavelmente cairão (embora não rápido o suficiente para que se possa contar apenas com isso).
- Atualmente, há uma grande oferta de créditos de prevenção ou redução, mas sua qualidade varia bastante.
As estratégias de descarbonização mais eficazes combinam todas as quatro alavancas. Garanta o suprimento físico o mais cedo possível, utilize atributos para preencher as lacunas e adquira créditos de alta qualidade para compensar as emissões remanescentes enquanto, paralelamente, você constrói uma posição de remoção à frente da curva de preços. Dessa forma, você entrará na próxima década em uma situação mais favorável do que se gastasse o mesmo valor total de maneira reativa.
Como elaborar uma estratégia de descarbonização sustentável
Um plano de ação de descarbonização bem fundamentado começa com dados sobre emissões e termina com uma trilha de auditoria. Essas cinco etapas irão conectar sua estratégia de sustentabilidade à sua estratégia de negócios.
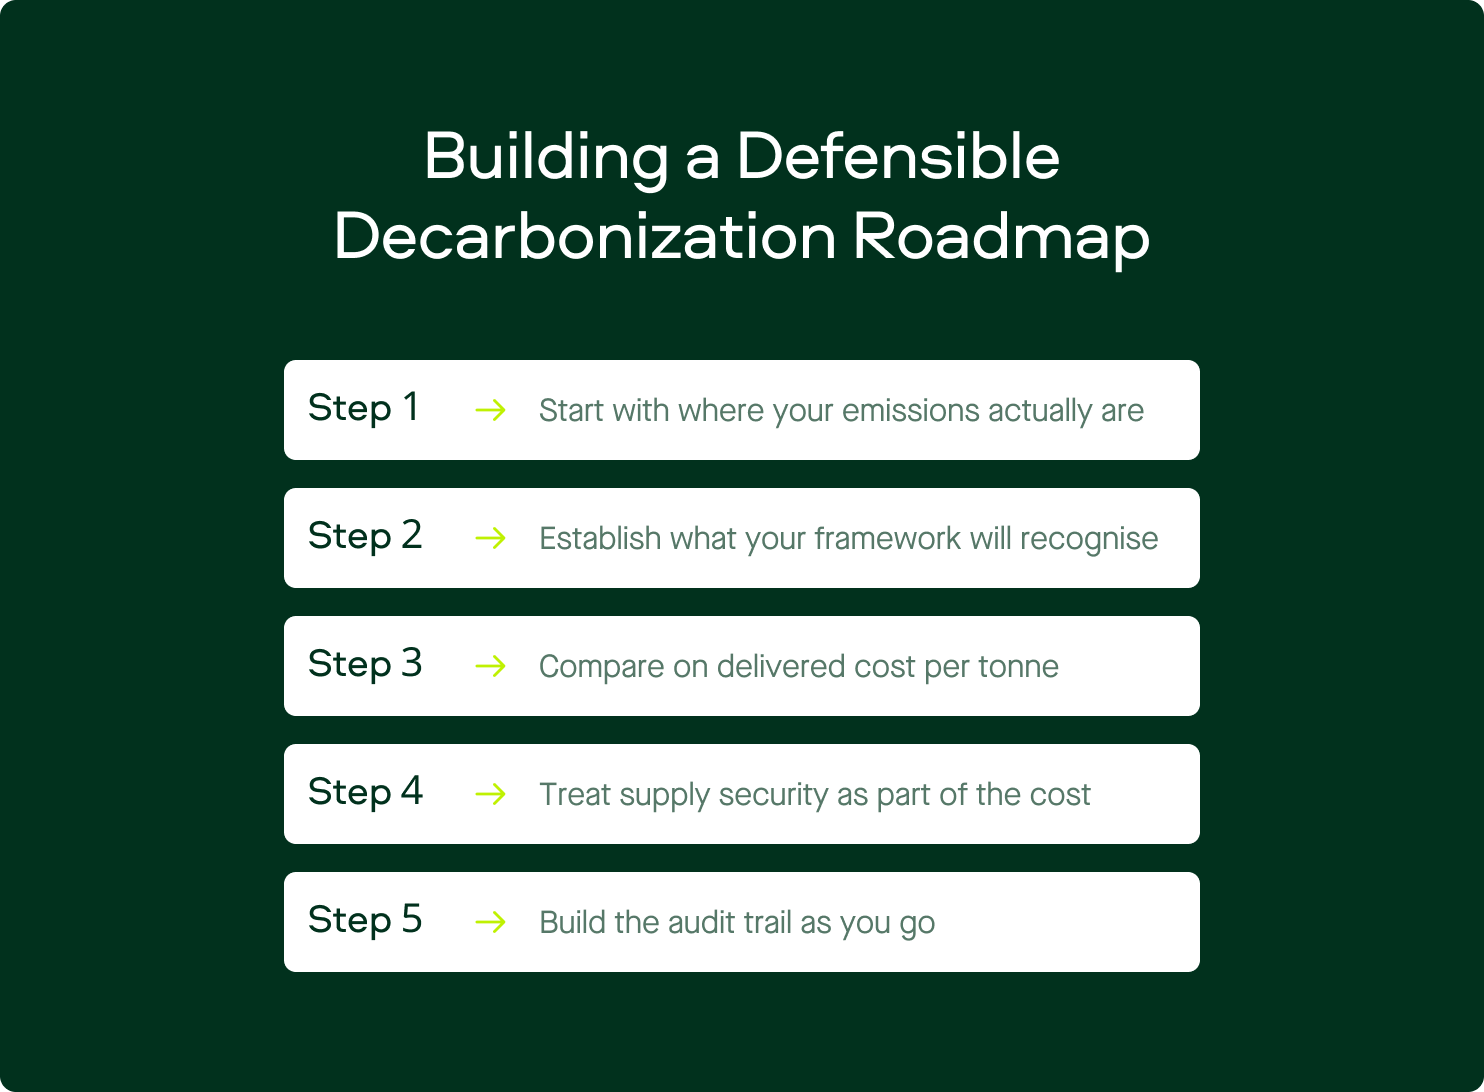
1. Comece analisando onde suas emissões realmente ocorrem
As pegadas de carbono variam. Uma grande empresa cuja pegada se concentra no aço adquirido precisa de uma combinação diferente daquela em que a pegada é dominada por viagens de negócios. As emissões diretas e o uso de energia dependem da eficiência energética, de alternativas elétricas, de fontes de energia renováveis, como a energia solar e eólica, e de combustíveis alternativos. As emissões da cadeia de suprimentos exigem o uso das quatro alavancas. Defina sua linha de base de emissões e, em seguida, associe as alavancas às fontes de emissão — e não às preferências — para garantir a combinação adequada para sua organização.
2. Saiba o que sua estrutura irá reconhecer antes de otimizar em termos de custo
Uma medida mais barata que não seja considerada na sua meta não trará economia. Esse tipo de reconhecimento é um requisito essencial para o estabelecimento de metas; portanto, verifique cada opção em relação às suas metas baseadas em dados científicos, aos compromissos do Acordo de Paris e aos requisitos de prestação de contas antes de definir suas metas.
3. Compare com base no custo por tonelada entregue, e não no preço de tabela
Um prêmio verde e um preço de crédito não são comparáveis até que se leve em conta o que cada mecanismo permite que você reivindique. A economia de custos desaparece quando uma tonelada não conta para suas metas de emissões; portanto, avalie a qualidade, a elegibilidade e o tipo de reivindicação para determinar o verdadeiro valor comercial de cada opção em potencial.
4. Considerar a segurança do abastecimento como parte do custo
Assim como outros riscos climáticos, a escassez tem um preço. Tanto a oferta física de produtos de baixo carbono quanto as remoções de alta qualidade são limitadas. Os compradores que esperam têm menos opções e acabam pagando mais por elas. Por isso, planeje com precisão o momento certo para suas decisões de investimento. Dessa forma, você terá mais chances de obter a qualidade de que precisa a um preço acessível.
5. Crie a trilha de auditoria à medida que avança
Cada medida requer comprovação: intensidade de carbono verificada para commodities, registros da cadeia de custódia para atributos e avaliação independente de qualidade para créditos e remoções. Se você for construindo a trilha de auditoria à medida que avança, isso custará menos do que se você a montar posteriormente. Você também poderá demonstrar um progresso mensurável ao longo do processo e ajudará a proteger a reputação da sua marca contra acusações de “greenwashing”.
O que muda em 2027 e 2028
Vários marcos regulatórios pretendem restringir o que as organizações podem contabilizar para o cumprimento de suas metas climáticas.
A Norma Corporativa de Emissões Líquidas Zero V2 da SBTi entrará em vigor no início de 2027, embora a versão anterior continue disponível até o início de 2028. Além disso, o GHG Protocol e a ISO planejam apresentar uma versão preliminar para consulta de uma norma unificada de contabilização de carbono no segundo trimestre de 2027, com a norma final prevista para entrar em vigor em 2028. E a norma de emissões líquidas zero da ISO, a ISO 14060, está em fase de rascunho, com finalização prevista para 2027.
A tendência geral aponta para um tratamento rigoroso de tudo o que não constitua uma redução efetiva na cadeia de valor, bem como para requisitos mais claros relativos à remoção duradoura de emissões residuais. O rascunho da norma ISO 14060, por exemplo, proíbe o uso de créditos ao alegar progresso em direção às metas de redução.
A implicação para o planejamento é que os auditores avaliarão as decisões de hoje com base em regras que ainda estão em desenvolvimento. Nesse contexto, a flexibilidade costuma valer mais do que a otimização precisa.
Compare suas opções de descarbonização com Sylvera
Sylvera fornece classificações independentes e informações de mercado sobre créditos de carbono e commodities de baixo carbono. Dessa forma, podemos desempenhar um papel fundamental na adaptação da sua empresa a uma economia de baixo carbono.
- Preços que abrangem todos os fatores: para comparar um prêmio de aço verde com um preço de remoção, são necessários dados. A Market Intelligence da Sylvera oferece mais de 20.000 estimativas de preços à vista, baseadas em mais de 300.000 transações reais, oito índices de preços com faixas de confiança e projeções até 2050 por tipo de projeto e região. Também vale a pena mencionar que a cobertura abrange mais de 23.000 projetos em 20 registros. Além disso, a Commodity Insights acrescenta dados verificados de intensidade de carbono para cimento, amônia, hidrogênio e combustíveis.
- A qualidade influencia o custo: os dados de classificação da Sylvera mostram que os compradores pagam um prêmio consistente por faixa de classificação. No final de 2025, por exemplo, os créditos de ARR com classificação BBB ou superior atingiram uma média superior a US$ 26 por tonelada, contra cerca de US$ 14 para equivalentes com classificação inferior. Essa é uma informação valiosa, pois uma comparação de custos que ignora a qualidade acaba sendo, na verdade, apenas uma comparação entre produtos diferentes.
- Veja o que compradores semelhantes realmente fazem: o Diretório de Compradores do site Sylvera acompanha mais de 40.000 aposentadorias, com links direto para as páginas dos projetos. Dessa forma, você pode acompanhar o progresso em relação aos colegas do setor sem precisar esperar por uma pesquisa. Em seguida, você pode ajustar sua estratégia com base nas ações dos seus concorrentes.
- Torne o indicador físico auditável por meio de dados verificados de intensidade de carbono: o Commodity Insights da Sylvera fornece a intensidade de carbono em nível de unidade para mais de 3.000 fábricas de cimento e mais de 700 instalações de amônia, que calculamos de acordo com diversos marcos de conformidade a partir de uma única entrada de dados.
- Independência em que você pode confiar: Por fim, no site Sylvera, não vendemos, não atuamos como corretores nem recebemos comissão sobre os créditos e commodities que avaliamos; portanto, não estamos sujeitos a conflitos de interesse.
Quer montar um portfólio para uma economia com emissões líquidas zero? Solicite uma demonstração do Sylvera ou obtenha acesso gratuito à plataforma.


