「私たちは長年にわたり、信頼できる格付けの提供に注力し、現地データチームへの投資を重ねてきました。これにより当社の格付けの正確性は確保されていますが、購入者が検討している数千のプロジェクトにわたるスケールを実現することはできません。」

カーボンクレジット調達の最新動向について詳しくは、当社の記事「Key Takeaways for 2025」をご覧ください。調達戦略を改善するための、データに基づく5つのヒントをご紹介しています。
加えて:Connect to Supplyをご利用のお客様は、Sylveraのその他のツールもご利用いただけます。プロジェクトの格付け確認や強みの評価、高品質なカーボンクレジットの調達に加え、プロジェクトの進捗状況のモニタリング(特に発行前段階で投資している場合)も可能です。
Sylveraの無料デモを予約して、調達機能やレポーティング機能を体験しましょう。
この記事のデータは、Sylvera のマーケットインテリジェンスおよび 『Article 6』および『CORSIA Hub』」によって提供されています。
中央アジアは、ほとんどの炭素市場マップにおいて、焦点として取り上げられることはめったにありません。しかし、この地域では世界でも最も歴史のある排出量取引制度の一つが運用されており、この種の政策クレジット取引の先駆けとなる案件も存在し、進行中のプロジェクトも増加傾向にあります。明らかな進展が見られ、市場も徐々に注目し始めています。
取引量は依然として控えめであり、規制の枠組みの多くはまだ最終調整の段階にあります。カザフスタン、ウズベキスタン、キルギス、タジキスタン、トルクメニスタンはそれぞれ異なる段階にありますが、これら5カ国を合わせると、この地域の特有のルールやリスクを理解している買い手、投資家、開発業者にとって、ますます多くの機会を提供しています。
供給:本日は小幅ですが、幅広い可能性があります
中央アジアではこれまでに約3,000万クレジットが発行されていますが、現在も稼働中のプロジェクトから発行されたものは約1,260万クレジットにとどまっています。準備中の30件のプロジェクトがクレジットの発行を開始すれば、年間約1,190万クレジットが追加される見込みです。
プロジェクトタイプの可能性
この地域の排出状況から、いくつかのプロジェクトタイプが挙げられます:
- メタン排出削減。老朽化したガスネットワークや上流部門の石油・ガス施設からは、大量のメタンが漏出しています。漏出検知および修復プロジェクトは、すでにウズベキスタンの発行案件の大部分を占めています。
- 再生可能エネルギー。カザフスタンとウズベキスタンには豊富な風力・太陽光資源があり、キルギスとタジキスタンには水力発電があります。
- 農業と土地の再生。広大な草原と荒廃した土地。2026年8月、カザフスタンの生態・天然資源省は、炭素プロジェクトの実施候補地として、国有森林基金に属する非森林地帯520万ヘクタールを特定しました。
- エネルギー効率。ソ連時代の地域暖房、工業施設、およびエネルギー集約度の高い建築物群。
- Eモビリティと廃棄物。カザフスタンとウズベキスタンにおける初期段階の電気モビリティ事業、および埋立地ガスの回収。
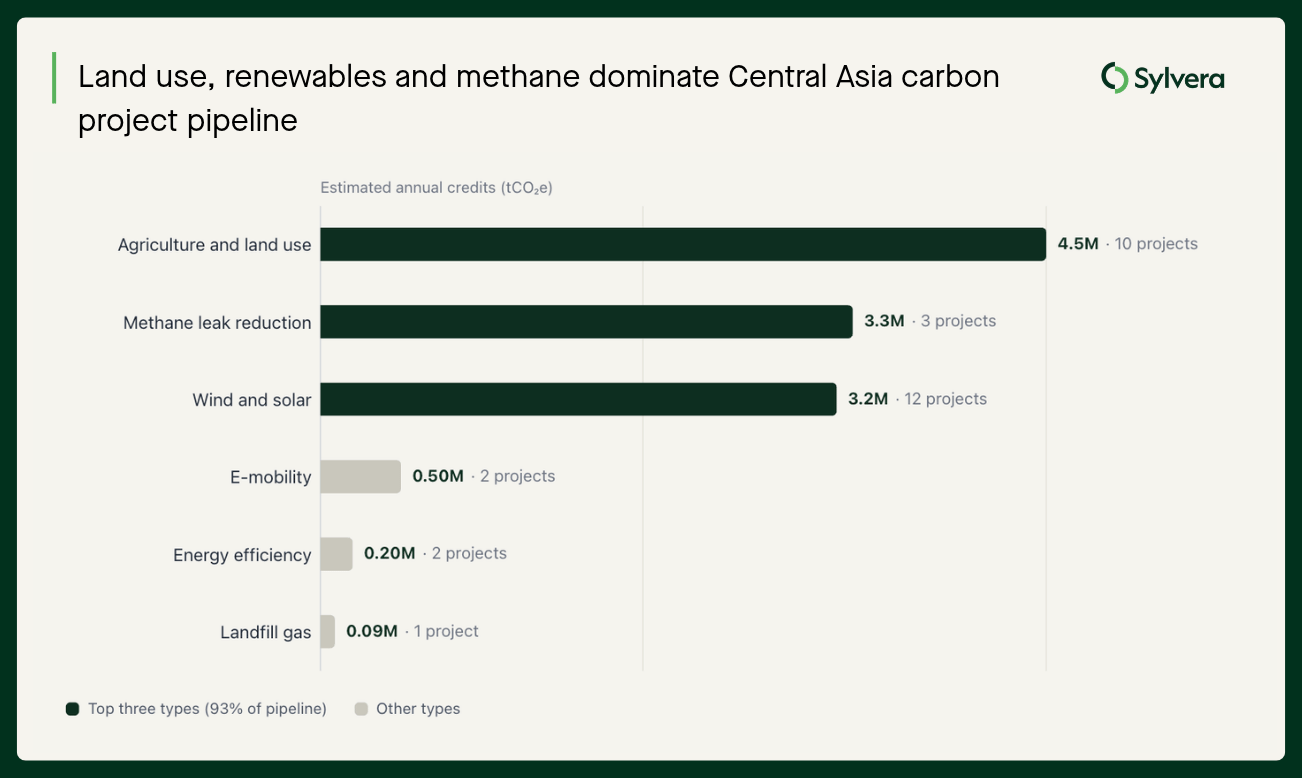
出典:Sylvera 、2026年10月26日時点のデータ。パイプライン=登録済みまたは上場済みであるが、まだ発行されていないプロジェクト。
電流供給
各国はそれぞれ異なる段階にあります。ウズベキスタンは、これまでの発行量の大部分を占めており、その主な要因は、同国のガス配給ネットワーク全体におけるメタン漏出を削減する単一のVerraプロジェクト「 Hududgazガス漏出削減プロジェクト(VCS4531)」によるものです。同国は950万クレジットを発行しており、これは同地域における稼働中のプロジェクトからの発行量の約75%に相当します。
カザフスタンは開発中のプロジェクトのパイプラインが最も多く、トルクメニスタンはまだ最初のプロジェクトを登録していません。これまでに約210万クレジットが償却されているため、新たな供給源を求める買い手にとっては、直近の発行分が依然として入手可能です。
出典:Sylvera 、2026年10月26日時点のデータ。パイプライン=登録済みまたは上場済みであるが、まだ発行されていないプロジェクト。
CORSIA 十分な供給
Hududgazは、現在「CORSIA 」の対象となるクレジットを有する唯一の中央アジアのプロジェクトですが、今後さらに増える可能性があります。「Sylvera 」のデータによると、同地域には「CORSIA 」の対象となり得るプロジェクトがさらに15件あるとされています。これらは「CORSIA」のプログラム、方法論、および発行時期に関する基準を満たしており、資格を得るためにはLoA(意向表明書)とそれに対応する調整を行うだけで済みます。そのうち11件はカザフスタン、3件はウズベキスタン、1件はキルギスにあります。現時点では、いずれもクレジットは発行されていません。
ここでもメタンが主導的な役割を果たしています。 ウズベクネフテガズ社およびカズムナイガス社の上流施設、ならびにアルマトイ市のガス配給網を対象とした3つの先進的な漏洩検知・修復プロジェクトは、合わせて年間約300万クレジットを見込んでいます。その他のプロジェクトには、カザフスタンのステップ地帯における土壌炭素プロジェクト、カラガンダでの埋立地ガス回収、ウズベキスタンでのeモビリティ、キルギスでのヒートポンプなどが含まれます。ホスト国がどのくらいの速さでLoAを発行するかによって、この供給量のどれだけが買い手に届くかが決まります。
事例研究:ウズベキスタン――政策クレジットからITMOへ
ウズベキスタンは、国際的な炭素市場において、近隣諸国よりも迅速に動き出しました。
iCRAFT。2023年10月、ウズベキスタンと世界銀行は、「エネルギー転換のための革新的な炭素資源活用(iCRAFT)」プロジェクトに関する4,625万ドルの協定に署名しました。 これは、世界銀行にとって初の政策クレジットプログラムであり、パリ協定に基づく中央アジア初の国際的な炭素取引となりました。iCRAFTは、個別のプロジェクトに対してクレジットを付与するのではなく、補助金削減、コスト回収に向けた料金引き上げ、効率化の推進といった国家レベルのエネルギー改革による排出削減に対して対価を支払います。
2026年6月、ウズベキスタンは購入契約に基づく3回目にして最終回の支払いを受け取りました。このプログラムでは、検証済みの133万トンに対し、総額2,000万ドルが支払われました。 2022年から2024年にかけて、この改革により推定 の2,370万トンの排出が回避されましたが、その影響の大部分は未だクレジット化されていません。iCRAFTはまた、ウズベキスタンが第6条の要件を満たすために必要とする、国内のモニタリング・報告・検証(MRV)システムへの資金提供も行いました。このプログラムは2028年まで継続され、世界銀行によると、ウズベキスタンは現在、初の国際炭素市場取引の準備を進めているとのことです。
ITMOおよびCORSIA 。2025年、大統領令PD-110により、ITMOの予算や認可を含む、第6条に対するウズベキスタンの取り組みが定められました。 ウズベキスタンは、日本および韓国と二国間協定を締結しています。2025年12月、経済財務省はVCS4531に対して初の承認書(LoA)を発行しました。これにより、他国のNDCsやCORSIA へのクレジットの使用が承認され、その一部はすでにCORSIA の対象となっています。
注目すべきプロジェクトの種類。ウズベキスタンの自主的市場プロジェクトに関する暫定規則(内閣決定第117号(2024年))では、再生可能エネルギー、エネルギー効率化、産業、森林再生、廃棄物管理、水・衛生、およびグリーンビルディングのプロジェクトが承認されています。第6条に基づくポジティブリストは、まだ公表されていません。短期的に最も有望な機会としては、すでに認可されており、CORSIA の対象となるメタン漏出削減、および従来のCDMプロジェクトに由来する産業用ガスが挙げられます。
エネルギー効率化、農業、および大規模再生可能エネルギーも勢いを増していますが、系統連系型再生可能エネルギーは、CORSIA の第1フェーズからはほぼ除外されています。
需要:自主的な取り組みではなく、規制遵守こそが市場を牽引するでしょう
地域レベルでの自発的な需要はごくわずかです。真の需要の要因は、規制遵守にあります。具体的には、CORSIA 、EUの炭素国境調整メカニズム(CBAM)、および国内の炭素価格設定が挙げられます。
自発的な需要:限定的
中央アジアの企業のうち、気候変動に関する公約を公表している企業はほとんどありません。SBTiターゲット・ダッシュボードに掲載されている14,353社のうち、中央アジア諸国ではカザフスタンだけが名を連ねています。ウズベキスタン、キルギス、タジキスタン、トルクメニスタンの企業は1社も掲載されていません。
退役機の数が少ないことも同様の状況を物語っており、最近最も目立つ買い手は航空会社です。
CORSIA: 最も近い時期の機会
CORSIA この地域における短期的な需要の最大の機会です。Sylvera 社の推計によると、CORSIA の第1フェーズ(2024年~2026年)における需要は1億9,300万~2億2,000万クレジットと見込まれていますが、これに対し、これまでにタグ付けされた適格クレジットはわずか約5,000万クレジットにとどまっています。航空会社には認可された供給が必要ですが、現時点ではそれを提供できるホスト国はほとんどありません。
ウズベキスタンはすでに、そのギャップを埋めるべく動き出しています。同国初のLoAは、フドゥドガズ・メタン・プロジェクトを対象としています。 2024年分のクレジットのうち約50万単位が、現在「CORSIA 」の第1フェーズの対象として指定されており、CAが適用されなかった場合に買い手を保護する保険商品によって裏付けられています。2026年7月、シンガポール航空グループはこれらのクレジットを償却し、これにより、ウズベキスタン発のクレジットおよび漏出排出クレジットとして初めて「CORSIA 」に活用されました。これらの償却は、これまでの「CORSIA 」における全償却量の約半分を占めています。
制約となるのは輸出比率です。暫定内閣決定第117号に基づき、第6条の枠外で販売されるクレジットは、国内排出量の1%を上限としており、ウズベキスタンの最新のインベントリに基づくと、約210万クレジットとなります。また、民間主導のプロジェクトによるクレジットの純販売額の少なくとも50%は、国に納付されます。今後公布される第6条の規制により、これらの規則が置き換えられる見込みです。 海外へのITMO排出権の放出量が、ウズベキスタンがCORSIA の不足分をどれだけ埋められるかを決定することになります。
コンプライアンスの要件:CBAMにより計算式が変わります
コンプライアンス制度は、カーボンクレジットに対する安定した国内需要を生み出し、各国がカーボンエコシステムを構築する一助となります。例えば、コロンビアの炭素税では、企業が適格プロジェクトから得たクレジットを用いて、義務の一部を履行することが認められています。これにより、信頼できる国内の買い手基盤が形成され、現地の開発業者や検証機関、さらにはカーボン基準や登録機関の成長にも寄与しました。
CBAMは、中央アジア諸国にも同様の措置を講じる理由を与えています。2026年1月以降、鉄鋼、アルミニウム、セメント、肥料、電力、水素をEUに輸入する事業者は、自国ですでに支払った炭素価格を差し引いた上で、製品に組み込まれた炭素に対して料金を支払うことになります。カザフスタンは 毎年6億ユーロ以上の鉄鋼とアルミニウムをEUに輸出しており、CBAMの導入により、同国の鉄鋼輸出業者 には年間1億ユーロ以上のコストがかかる可能性があります。 国内の炭素価格を引き上げれば、その資金のより多くを国内に留めることができます。
カザフスタンには、この地域で唯一機能しているコンプライアンス市場があり、同国の排出量取引制度(ETS)では国内の排出削減クレジットが認められているため、現地のプロジェクトには国内で買い手が見つかります。ウズベキスタンでは、排出量取引制度(ETS)の整備が進められています。キルギス、タジキスタン、トルクメニスタンでは、炭素価格制度は導入されていません。
事例研究:カザフスタンの排出量取引制度(ETS)
カザフスタンの排出量取引制度(ETS)は、世界で最も長く運用されている排出量取引制度の一つであり、この地域で最も成熟した炭素市場です。
出典: ICAP、2026年10月。
この制度は長期にわたって運用されていますが、価格シグナルはほとんど機能していません。排出権の無償割当と1ドル未満という価格設定のため、企業には排出量を削減する動機がほとんどなく、CBAMの負担を相殺する要素もほとんどありません。取引所での取引は2022年から停止されています。
改革が進められています。第6フェーズは2026年に始まり、2030年まで続きます。割当計画案では、2025年の水準から年間割当上限を10.4%~23%削減することが提案されており、オークション制度の整備が進められています。 第6条プロジェクトに関する新たな規則(大臣令第145号)が2026年8月10日に施行され、検証、認可、および国際移転が対象となっています。割当上限が引き締められ、価格が上昇した場合、国内のオフセット需要が急速に拡大する可能性があります。
地域連携:共に市場を築く
地域協力により、中央アジアの炭素市場は、単独で取り組むよりも連携してより速く成長できる可能性があります。各国にはそれぞれ異なる強みがあります。カザフスタンは10年以上にわたる排出量取引制度(ETS)の運用実績があり、ウズベキスタンは独自のETSを構築中で、初の第6条認可を発行しており、両国とも現在、第6条に関する規則を整備しています。この地域全体では、カザフスタン、ウズベキスタン、キルギスの3カ国が、相互に6件の第6条に基づく二国間協定を締結しています。 こうした経験の多様性は、各国が互いに学び合う機会となります。例えば、キルギス共和国の新しい「iFIRST」プログラムは、ウズベキスタンの「iCRAFT」を直接参考にしており、ゼロから始めるのではなく、実績のあるモデルを応用しています。規則の整合化やインフラの共有により、国際的な買い手にとってこの地域での取引がより容易になる可能性があり、国際的なパートナーはすでにその取り組みを支援しています。
次のステップは、こうした各国での取り組みを連携させることです。共通のMRV基準、相互に連携可能な登録制度、そして認可に関する共通のアプローチがあれば、買い手は中央アジアを5つの小さな市場ではなく、1つの市場として扱うことができるようになります。
準備が整いつつある市場
中央アジアは現時点では炭素クレジットの主要な供給源ではありませんが、その方向性は明らかです。ウズベキスタンは、政策に基づくクレジット付与や第6条に基づく認可が機能し得ることを示しています。カザフスタンは13年にわたる排出量取引制度(ETS)の運用実績があり、CBAMの圧力を受けて改革を進めています。年間約1,190万クレジットの供給見込みが、発行を待っている状況です。CORSIA の供給がこれほど逼迫している状況下では、認可された中央アジアのクレジットが買い手を見つけるのに苦労することはないでしょう。
今後の展開は、実行次第です。つまり、適切な調整が適時に実施され、排出量取引制度が機能し、かつ炭素価格が実質的な影響を与えるほど十分に高くなるかどうかが鍵となります。こうしたリスクを早期に理解している買い手こそが、最も有利な立場から行動できるでしょう。
Sylvera同記事の第6条および「CORSIA Hub」では、ウズベキスタンをはじめとする受入国におけるLoAおよびCAのリスクを追跡しています。