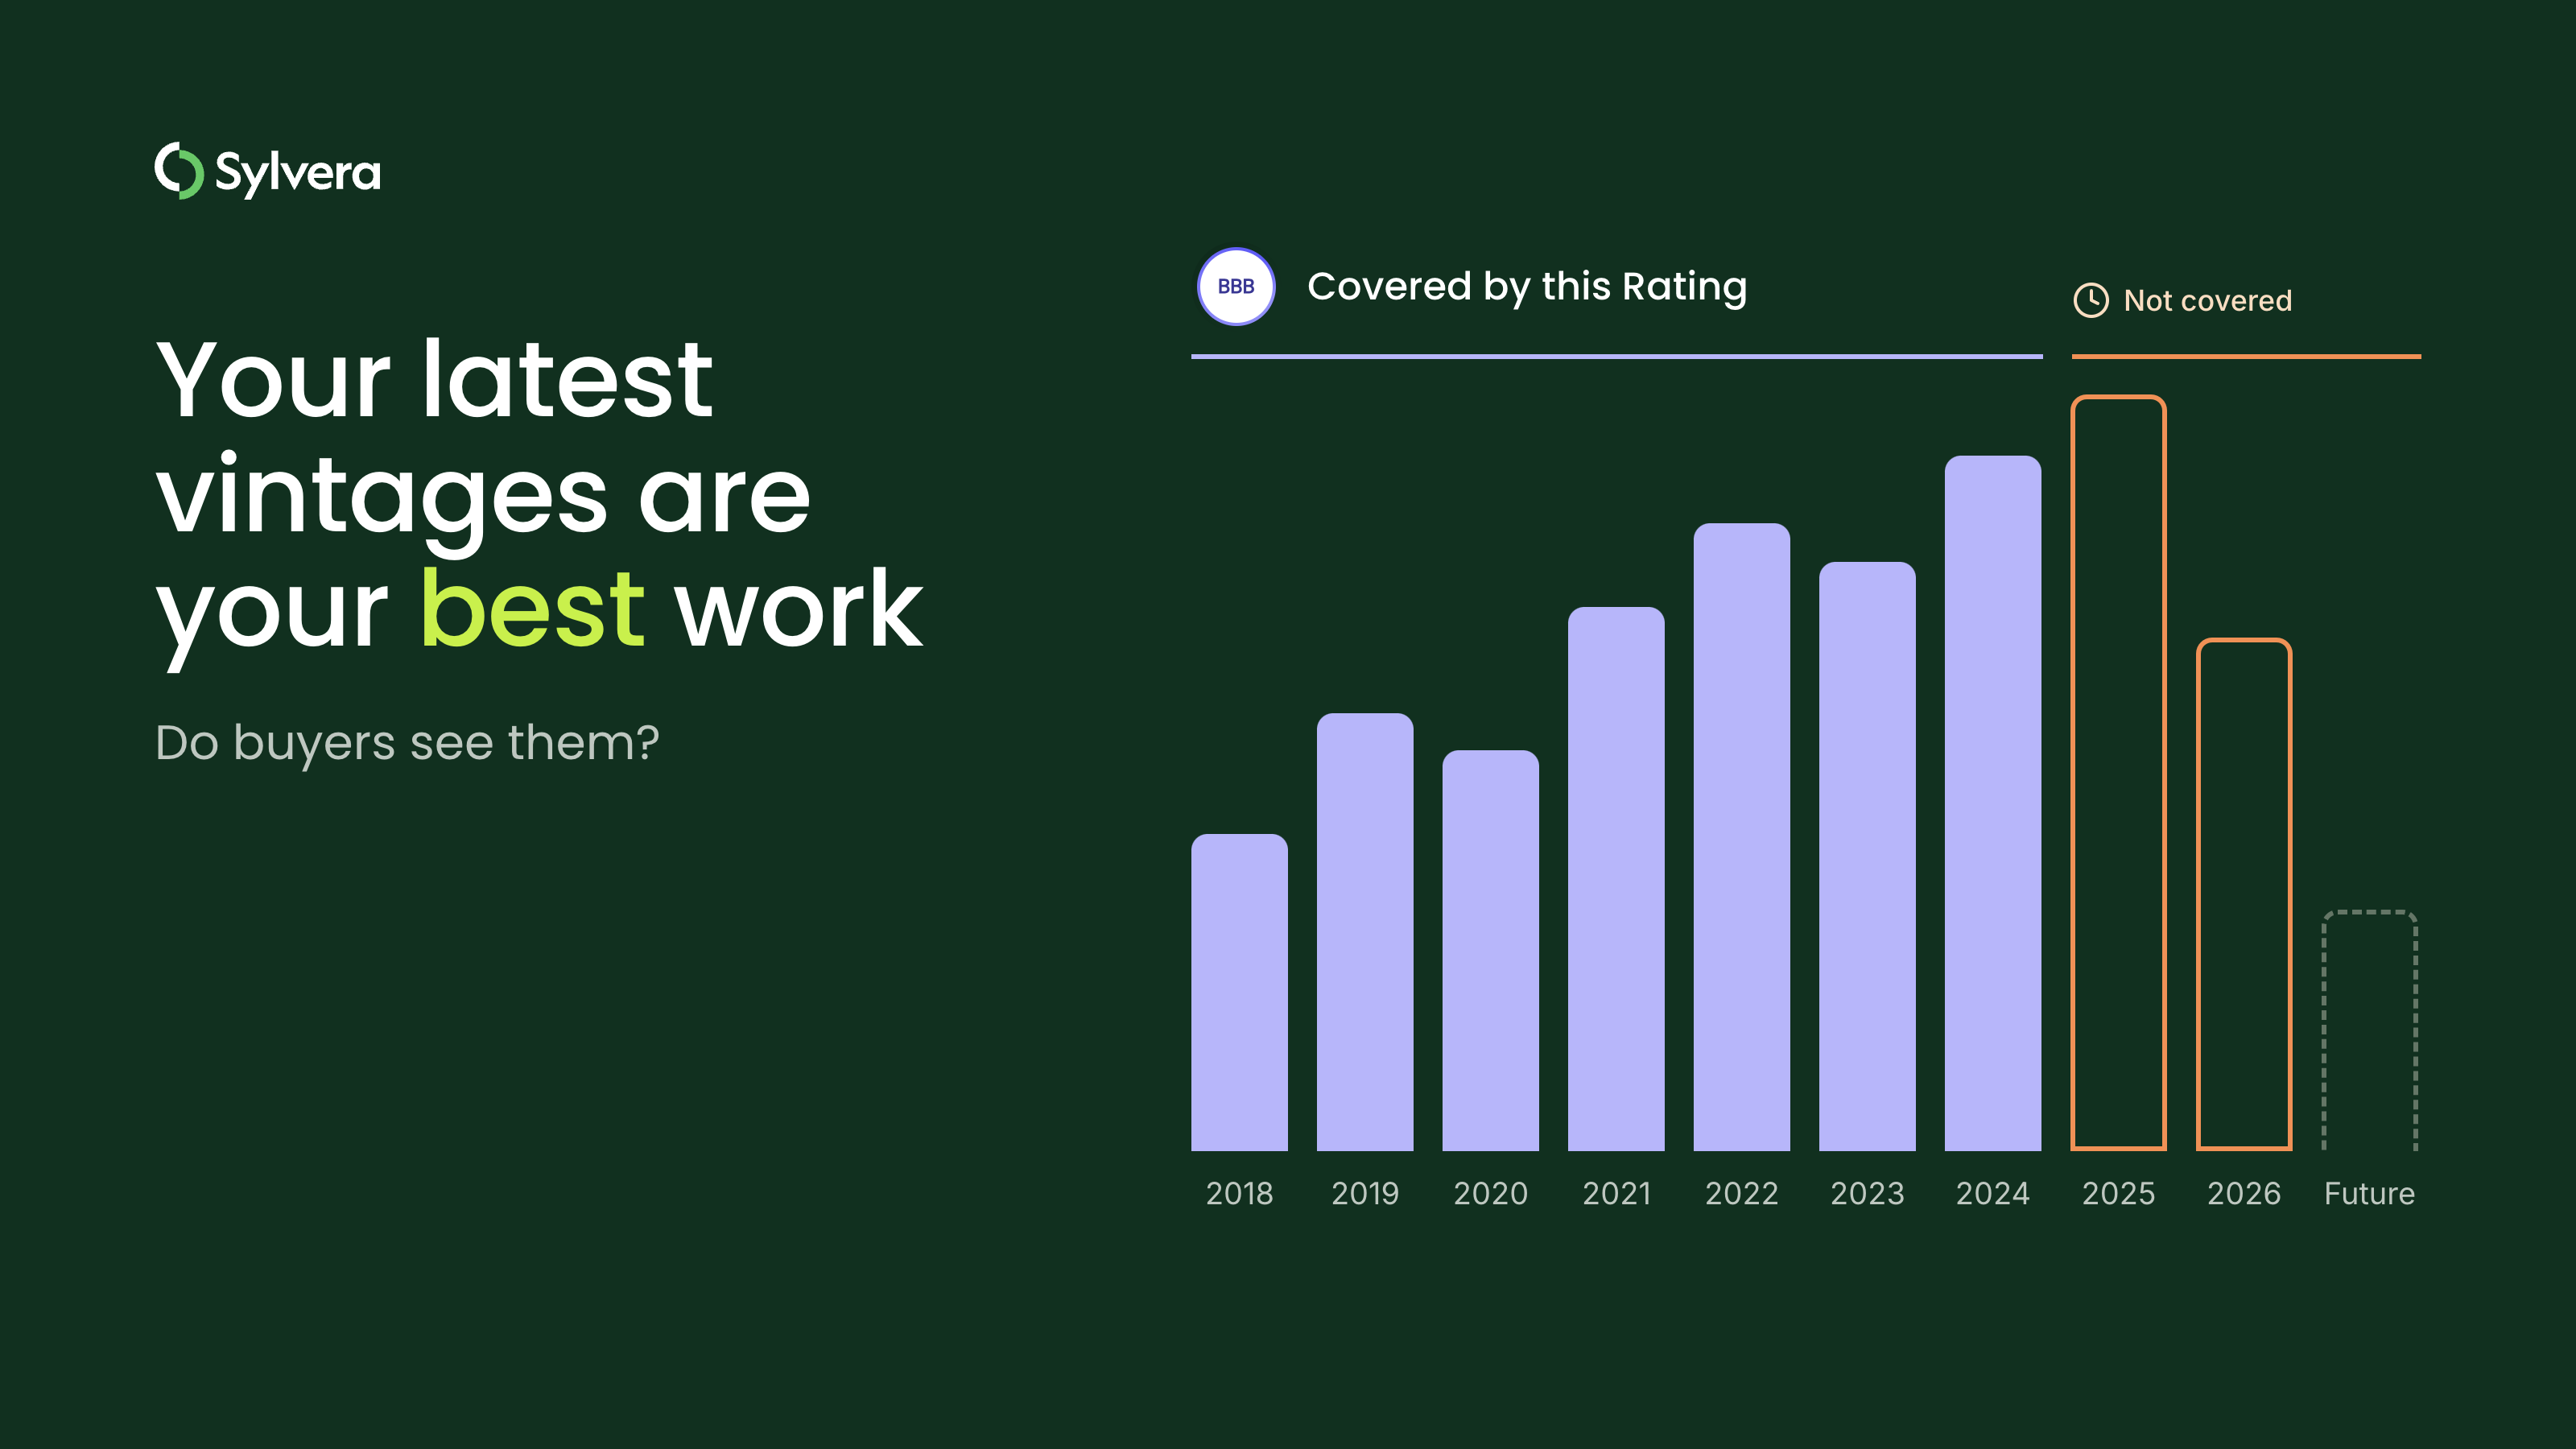


「私たちは長年にわたり、信頼できる格付けの提供に注力し、現地データチームへの投資を重ねてきました。これにより当社の格付けの正確性は確保されていますが、購入者が検討している数千のプロジェクトにわたるスケールを実現することはできません。」

カーボンクレジット調達の最新動向について詳しくは、当社の記事「Key Takeaways for 2025」をご覧ください。調達戦略を改善するための、データに基づく5つのヒントをご紹介しています。
加えて:Connect to Supplyをご利用のお客様は、Sylveraのその他のツールもご利用いただけます。プロジェクトの格付け確認や強みの評価、高品質なカーボンクレジットの調達に加え、プロジェクトの進捗状況のモニタリング(特に発行前段階で投資している場合)も可能です。
Sylveraの無料デモを予約して、調達機能やレポーティング機能を体験しましょう。
セメント添加剤、建設資材、化学製品、燃料のメーカー各社は、CDRクレジットとEACを並べて検討していますが、それぞれの仕組みには異なるルールが適用されています。
セメント添加剤、建設資材、化学製品、燃料のメーカー各社は、自社製品の炭素排出実績に対して対価を得るためのさらなる方法を模索しています。通常、新工場の建設にあたっては、貸し手や投資家が資金を拠出する前に、販売契約の締結が必要となりますが、価格だけで販売される製品では資金調達が困難です。
炭素収益の1つの源だけでは、そのギャップを埋めるにはほとんど不十分であるため、生産者は収益源の多様化を図っており、特に二酸化炭素除去(CDR)クレジットと環境属性証明書(EAC)を同時に検討しています。
問題は、状況が細分化されており、把握が困難であるという点です。それぞれの仕組みには、独自の炭素算定方法、上流段階の排出量に対する独自の取り扱い、そして誰が何を請求できるかに関する独自のルールがあるため、複数の仕組みにまたがる生産者は、それぞれから異なる回答を得ることになります。
また、買い手側も逆の立場から同じ問題に直面しています。異なる基準に基づいて算出された数値を比較するのは困難であり、多くの買い手は、生産者が独自に算出したカーボンインテンシティ の数値を信用していません。買い手にその数値を納得させることは、取引において最も時間がかかる工程となることがよくあります。
この記事では、以下の内容について解説します:
CDRクレジットとEACが重複する部分
この重複はバリューチェーンのいくつかの段階で現れており、関係する生産者たちは、たとえ製品に共通点がほとんどない場合でも、同様の懸念を抱いています。
建築資材
建材分野では、バイオガス由来の生物起源CO₂を鉱物化する開発業者は、環境製品宣言に基づき、その製品のカーボンフットプリントがマイナスであることを価格に反映させて販売することが多く、顧客は、2年前に生産者が予想していたよりも高い価格を喜んで支払っています。
これはパイロット規模では有効ですが、生産規模が拡大するにつれて、現物市場に完全に依存するプレミアムを維持することが難しくなります。そのため、生産者は現物販売以外の方法で炭素属性から収益を得る手段を必要としており、EAC(炭素除去クレジット)が自然な選択肢となります。EACを利用すれば、その属性を製品とは別に認識・評価できるため、プレミアムの維持に役立つからです。また、一部の企業では、カーボンフットプリントを分割し、その一部を除去クレジットとして販売し、残りを製品に紐づけたままにするかどうかを検討しているところもあります。
セメント系混和材(SCM)
補助セメント材料(SCM)は、事態をさらに複雑にしています。欧州では石炭火力発電や従来の製鉄が減少していることから、フライアッシュやスラグの供給量が減少しており、その結果、新しいSCMへの需要が高まっています。また、CO₂を鉱物化してSCMに組み込むメーカーにとっては、CO₂の安定した供給が必要となります。
欧州の一部地域で利用可能な生物由来のCO₂の多くは、すでにRED III温室効果ガス割当制度の対象となっており、バイオメタン生産者は、販売した1トンごとに化石由来のCO₂の代替として扱い、収益を得ています。したがって、その1トンにはすでに権利が付与されているため、その分について除去クレジットも発行できるのかという疑問が生じます。
燃料および化学製品
燃料や化学製品は、コンプライアンスの分野とさらに密接に関わっています。例えば、炭素回収機能を備えた計画中のバイオマス発電所では、排煙中のCO₂の一部を貯留施設に送り、残りを水素と結合させてメタノールを製造する可能性があります。これにより、貯留インセンティブ、除去クレジット、および燃料販売の精算が必要となります。
問題は、除去による成果をメタノールのカーボンインテンシティ に組み込み、その値をゼロ以下に下げることができるかどうかです。これが実現すれば、海運燃料規制の下では購入者にとって重要な意味を持ちます。単一の方法論でサプライチェーン全体を網羅することはできないため、認証の状況は、上流のバイオマス、電力網からの電力、化石ガスをそれぞれ異なる扱いとする、燃料、水素、および除去の各スキームが組み合わさったものとなります。
ミネラル
鉱物についても、製品レベルで同様の問題に直面しています。炭酸を含む鉱物は、セメント、塗料の充填剤、化粧品などに利用することができます:
- セメントは長期にわたって利用されるものであり、EACと除去クレジットの両方を支える可能性があります
- 塗料の耐久性は定かではありません
- 化粧品は使い捨てであるため、そこでの主張は、代替による排出削減に近いものと言えます。
したがって、1つの素材は、最終的にどの用途に使われるかによって3つの異なる主張を伴うことになり、生産者は、事業規模を拡大する際にどの選択肢も失わないよう、どのデータを収集すべきかを早い段階で決定する必要があります。
燃料および化学製品:コンプライアンスの側面
燃料や化学品といった分野全般において、生産者はしばしば、燃料基準、割当制度、炭素価格設定といった規制制度と、自主的な市場が混在する状況に直面しており、それぞれが同一のプラントに対して異なる扱いを行います。規制上の適格要件がプロジェクトの価値のすべてをカバーすることはめったにないため、結果として自主的なクレジットや属性証明書が計画の一部となり、生産者は、1トンの製品の価値を算出する前に、これらの要素がどのように相互作用するかを理解する必要があります。
プロデューサーたちは、この2つの選択肢をどのように検討しているのでしょうか
毎回出てくる質問
生産者たちは、これを2つのラベルのどちらを選ぶかという問題として捉えることはめったにありません。彼らはこれを、ある1つの植物に関する一連の問いとして捉えており、その問いは毎回同じものが浮上します:
- 1トンの製品に対して、彼らはどのような権利を正当に主張できるのでしょうか。また、原材料については、他に誰がすでに権利を保有しているのでしょうか。
- 各ルートの価値はどの程度であり、資金はどのくらいの速さで入ってくるのでしょうか。発行前に売却される排出量クレジットと、製品と併せて販売される属性証明書では、キャッシュフローの特性が大きく異なります。また、貸し手は、プラントが建設される前に、契約済みの収益を確認したいと考えています。
- 彼らは今からどのようなデータの収集を始めるべきでしょうか?
市場に関する質問
こうした疑問の根底には、市場に関する疑問があります。生産者たちは、次のことを理解したいと考えています:
- 各路線における潜在的な市場の規模はどの程度か
- それらの市場がどのように変化しているか
- 価格の推移と、購入者は誰か
排出削減クレジットや証明書は、買い手グループごとに異なる価格帯で取引されており、その価格の変動速度もそれぞれ異なります。そのため、生産者は、ラベルではなく期待値に基づいて各ルートを比較検討するためには、こうした全体像を把握しておく必要があります。
立地選びは重要なのでしょうか?
立地選定もこの点に影響します。複数の立地候補から選択する生産者にとって、各立地間で電力調達や下流の仕組みに十分な違いがあるため、各メカニズムの価値は立地によって変化します。したがって、発電所の建設を決定する前に、立地間の比較を行う価値があります。
なぜ適格性の判断が難しいのか
ほとんどの場合、課題は技術面ではなく適格性の問題にあり、二重計上、追加性、配分といった同じ問題が繰り返し生じています。
各モデルが生物起源のCO₂をどのように扱っているか、そしてなぜその扱いに相違があるのか
生物由来のCO₂に関しては、各制度間の取り扱い方針が最も大きく異なっています。同じ1トンであっても、どの制度の基準に従うかによって、中立とみなされたり、化石燃料由来の排出削減分とみなされたり、あるいは吸収分とみなされたりすることがあり、これらの取り扱い方法は互いに整合するようには設計されていません。
だからこそ、適格性審査では、各制度が生物由来のCO₂をどのように扱っているかを、価値が割り当てられる前に確認する必要があり、また、生産者の回答が制度によってこれほど大きく異なる理由もここにあります。
二重計上:最も顕著な問題
CO₂そのものの二重計上が、最も顕著な問題です。割当制度の下で、バイオメタンプラントから生物由来のCO₂が販売される際、その1トンはすでに化石由来のCO₂の代替分として計上されています――これは「排出回避」の主張にあたります。同じ1トンに対して除去クレジットを発行することは、それが二重に計上されているのではないかという疑問を招きますが、その答えは、当該制度およびクレジット基準が「排他性」をどのように定義しているかによって異なります。
追加性:多くの場合、より大きな問題となります
私たちの見解では、追加性がより大きな問題となる場合が多いと考えます。例えば、バイオメタンプラントからのCO₂を利用しているSCMメーカーを例に挙げましょう。二重計上の問題は原則として解決可能ですが、すでに回収・販売されていたCO₂に基づいて算定された除去クレジットは、財務的な追加性の観点からはおそらく低い評価となるでしょう。
経済的な観点からも同様の結論が導かれます。排出枠制度の下で、CO₂排出源がすでに1トンあたり数百ユーロの収益を得ており、一方で吸収クレジットの価格がそれより低い場合、CO₂を購入してクレジットを転売するビジネスモデルは採算が合いません。そのような状況では、CDRクレジットはそもそも適切な選択肢ではない可能性が高く、EACや製品証明書を通じたインセッティングについて、より詳しく検討する価値があるでしょう。
配分:各制度の相違が最も顕著な点
配分に関しては、各スキームの相違が最も顕著です。ある施設が製品と排出物を同時に生み出した場合、その影響のどの程度を各請求に割り当てるかを誰かが決定しなければなりませんが、各スキームの間でその見解が一致していません。
ISO方式のLCAでは上流段階の排出量をすべて算入しますが、RED IIIや再生可能燃料に関する規則では、バイオマスや再生可能電力などの特定の投入要素をゼロ扱いとしています。したがって、同じ発電所であっても、どの規則が適用されるかによってカーボンインテンシティ が異なってくる可能性があり、さらに、再生可能電力の料金が採用されるか、それとも系統平均値が用いられるかによっても、結果にさらなる変動が生じることがあります。
独立した保証が重要な理由
購入者が真っ先に疑問を抱くのは、販売者自身が提示した数値です
この市場におけるカーボンクレジットの数値の多くは、自己申告によるLCA(ライフサイクルアセスメント)に基づいており、買い手もそのことを認識しています。そのため、低炭素燃料や素材の引き取り先は、開発業者または開発業者が委託したコンサルタントのみから提供されるカーボンインテンシティ の数値に対して懐疑的であり、吸収量購入者も、まだデータが生成されていない発行前 プロジェクトに対して同様の精査を行っています。資金調達を行う生産者にとって、説得力に欠ける数値は、資金調達の成否を左右する引き取り契約の締結を遅らせることになります。
独立した審査では通常、どのような点が指摘されるのでしょうか
独立した検証では、たいてい同じような弱点が指摘される傾向があります:
- 回収率の想定は往々にして楽観的であり、15年間のプロジェクト期間にわたる性能低下がモデル化されることはほとんどありません
- 系統からの電力使用量は、特に電力購入契約が関係している場合、しばしば過小評価されがちです
Sylvera カーボンインテンシティ によるある生産者のLCA評価では、系統電力の使用量を過小評価した結果、カーボンインテンシティ が約20%変動しましたが、それでも結果は買い手の基準値をクリアしていました。生産開始前にこの事実を把握しておくことは、販売契約が締結された後に発見するよりもはるかにコストを抑えることができます。
取引の双方にとって、保証にはどのような役割があるのでしょうか
生産者がどのような手法を採用するにせよ、この種の評価は同じ役割を果たします。これらは、製品のカーボンインテンシティ ( )や主張の正当性から、納入、永続性、二重計上に至るまで、生産者や開発者がプロジェクトのリスクをどのように考慮しているかを示すものであり、また、購入者にとっては、それらのリスクが販売に関与していない第三者によって検証されていることを確認できるものです。
事実上、この評価により、買い手にかかるデューデリジェンスの負担の一部が軽減され、契約締結までのプロセスが短縮されるとともに、貸し手は当該プロジェクトの収益性に対してより強い確信を持つことができるようになります。
Sylvera が、両方の分野の制作者をどのように支援しているか
まずはデータから:需要がどこにあるかを把握する
データは出発点となります。適切なルートを選ぶには、需要がどこにあるかを理解することが不可欠だからです。Sylveraのマーケットインテリジェンスでは、以下の内容を網羅しています:
- 潜在的な市場の規模はどの程度か
- どのような変化が見られるのでしょうか
- 価格の推移と、購入者は誰か
このシステムは、独自の価格および需要データを活用し、生産者に対してどの市場に注力すべきかを示しますが、現時点では、特定の施設がどの市場に販売できるかまでは示していません。
メカニズムの適格性と価値:第2の問いへの回答
メカニズムの適格性と価値に関する考察が、その2つ目の疑問に答えるものです。
市場の見通しを踏まえて、私たちは:
- 当該施設に適用され得る、自主的な取り組み、コンプライアンス、および積み重ね可能な仕組みをすべて洗い出してください。
- LCAの入力データを共通のフレームワークに当てはめ、各メカニズムの適格性を審査し、結果ごとに明確な理由を提示する
- 対象となる商品の価格設定には、同じ価格データと需要データを使用してください
- 配分の選択が変わると価値がどのように変化するかをモデル化してください。例えば、その影響のうちどれだけが除去請求に充てられ、どれだけが製品に残るのかといった点です。
この出力結果からは、どのようなメカニズムの組み合わせが利用可能か、それぞれのメカニズムが長期的にどのような価値を持つか、そして二重計上や追加性のリスクがどこにあるかが把握できます。生産者は、この情報をオフテイカーや資金提供者に提示することができます。
保証商品:適格性審査の隣に配置されています
その作品は、保証付き商品の隣に展示されています:
- CDR向け:Sylvera 格付け 「発行前 」プロジェクトについて、誠実さ、成果の達成、価値の提供、および継続的改善の各モジュールを通じて取り上げます
- EAC向け: EAC Assurance and Market Intelligenceは、カーボンインテンシティ 、ベースラインの整合性、追加性、および二重算入の排除について、独立した評価を提供します。
- LCAについて買い手から疑問を呈されている商品生産者の皆様へ: カーボンインテンシティ による評価では、方法論と評価範囲を見直し、最も重要な仮定を検証し、さまざまな仕組みの下で結果がどのように変化するかを示します。
当社は独立したプロバイダーであるため、登録制度や仕組みを運営しておりません。したがって、特定のルートよりも別のルートを生産者に推奨する理由はありません。また、データによっては、生産者が予想していたルートとは異なる結果を示すこともあります。
プロデューサーが今できること
プロデューサーは今日、道を選ぶ必要はありませんが、間接的に特定の道を選んでしまうような決定は避ける必要があります。
実際には、これは次のようなことを意味します:
- 明確な境界と、文書化された配分方針に基づいたLCAの構築
- CO₂の発生源と、それに付随する環境属性の保有者を記録すること
- 複数の手法の要件を満たす水準でモニタリングデータを維持すること
そうした措置は、初期段階ではほとんど費用がかかりませんが、後でやり直すとなると多額の費用がかかります。
ある施設についてCDRクレジットとEACのどちらを採用すべきか検討中で、それぞれの選択肢を比較したい場合は、 Sylvera コモディティチームまでご連絡ください。