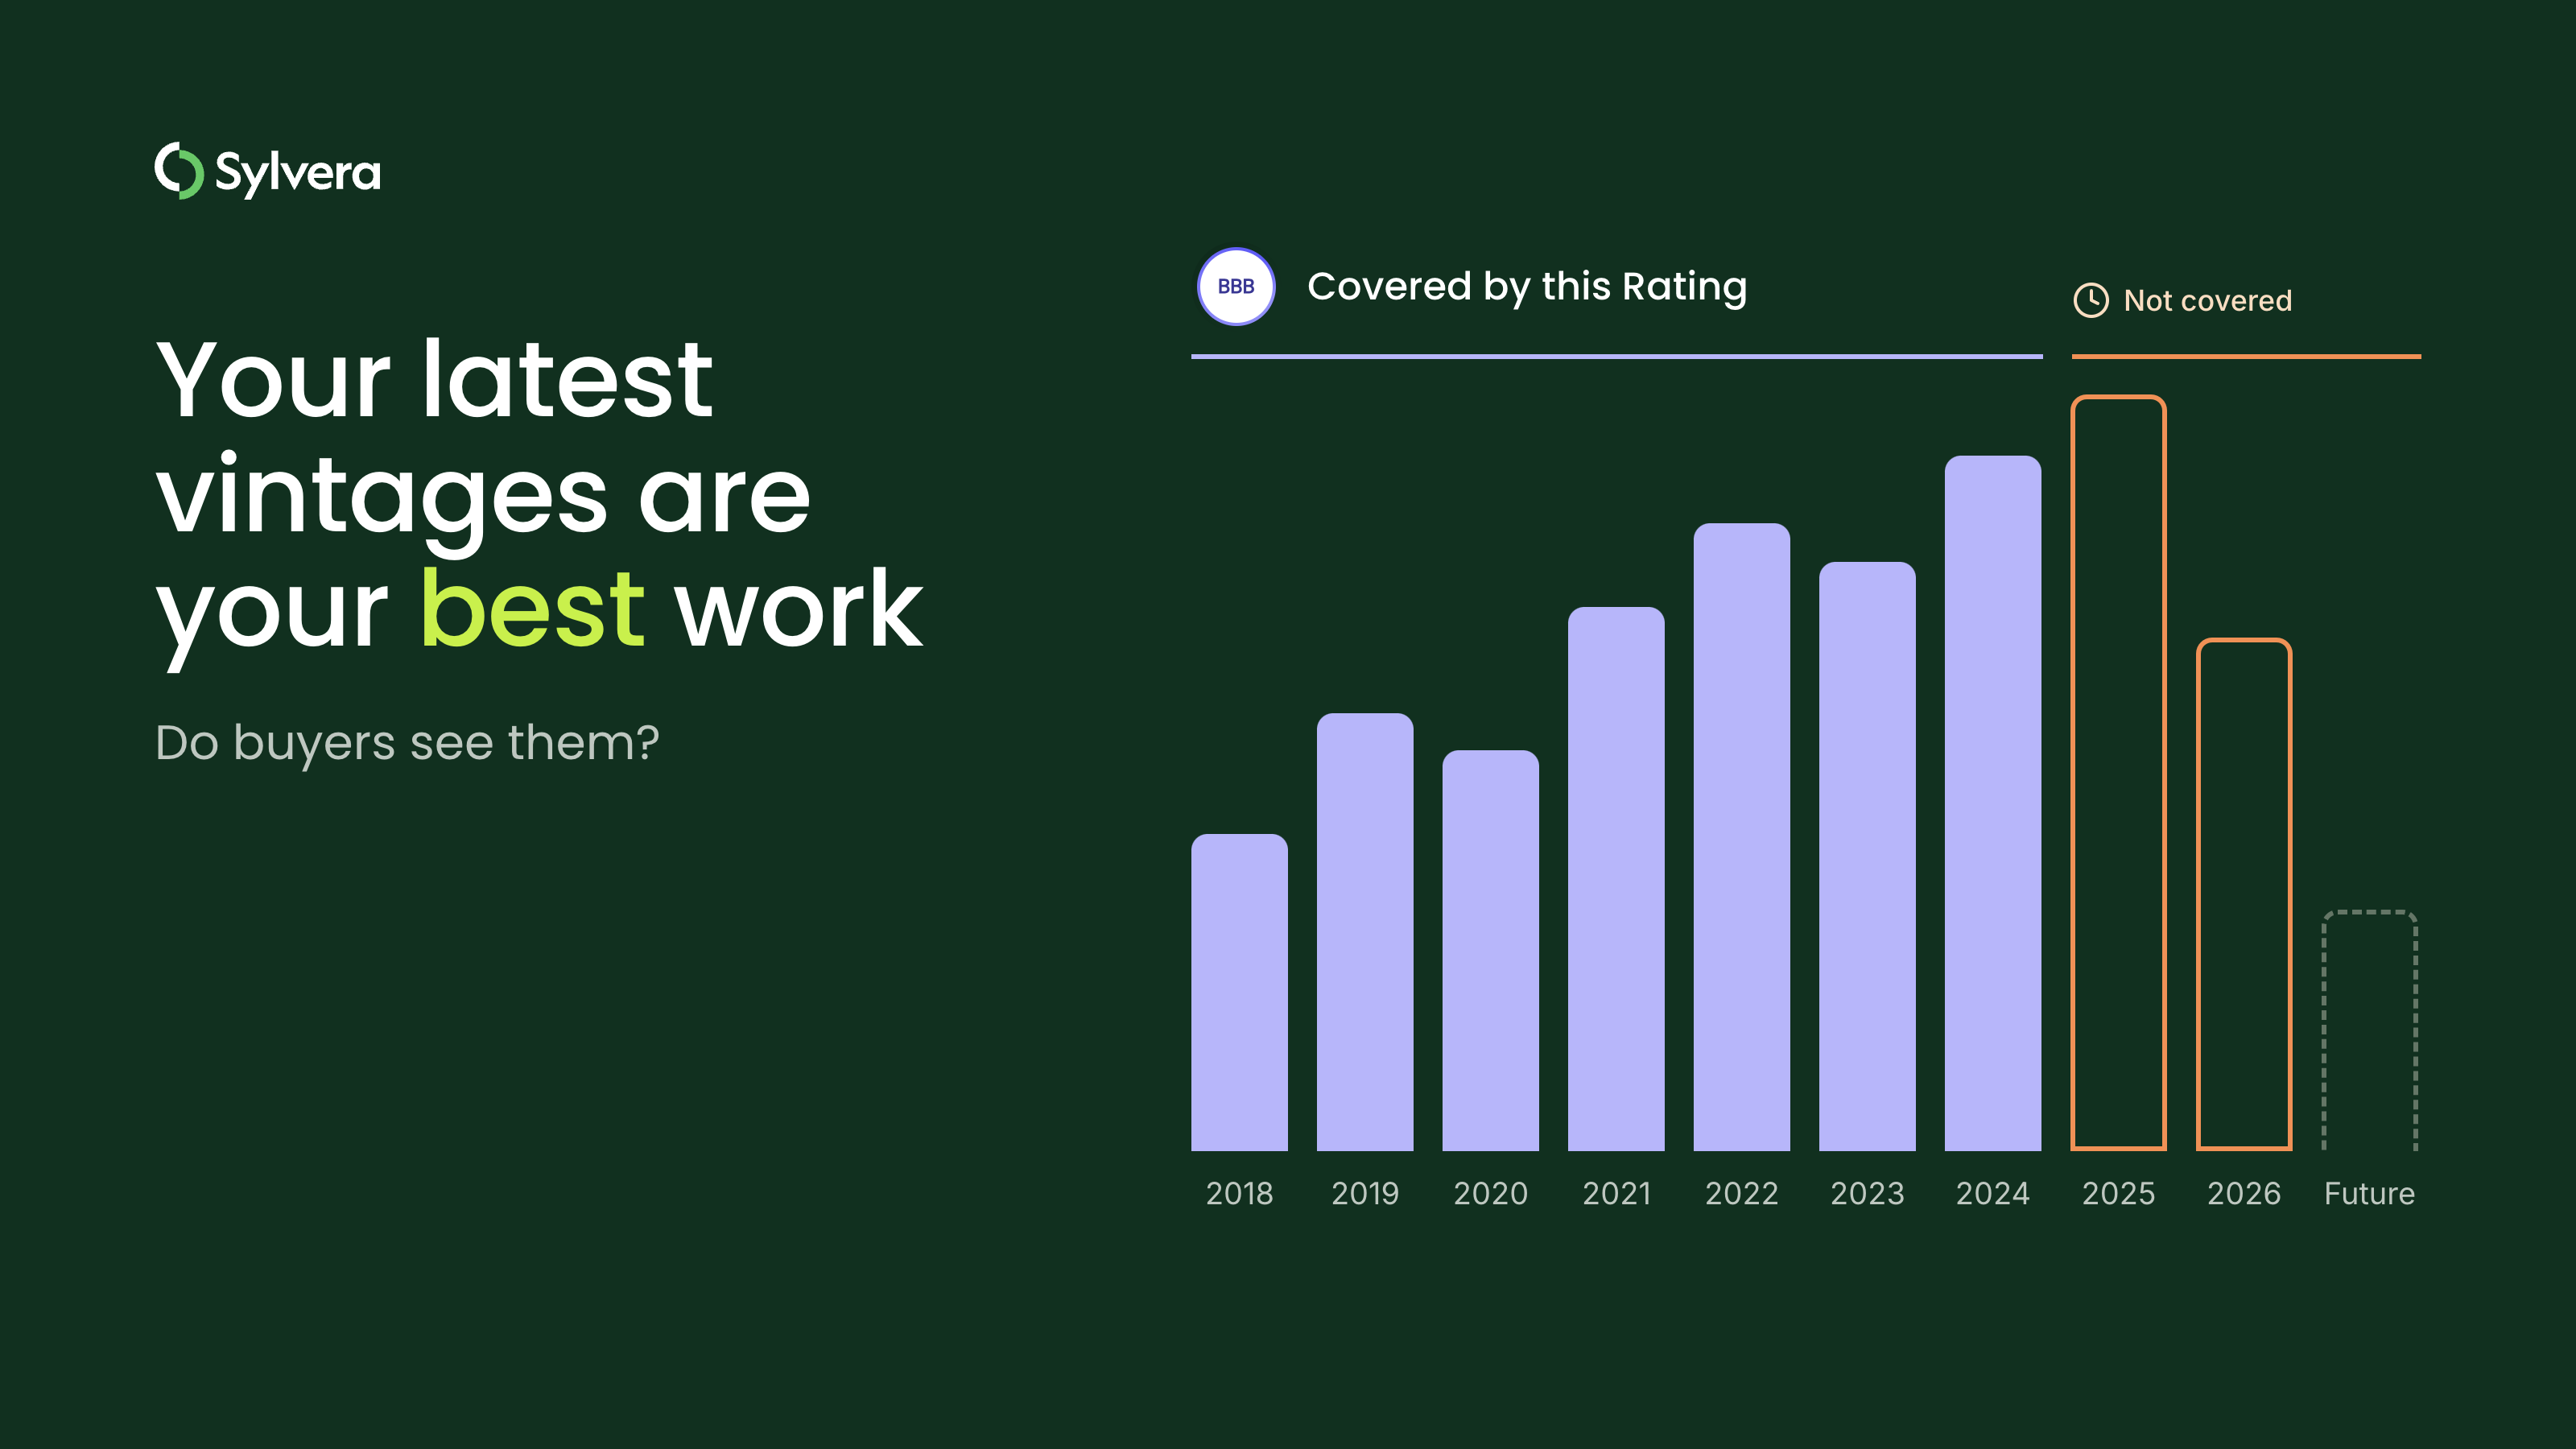
「私たちは長年にわたり、信頼できる格付けの提供に注力し、現地データチームへの投資を重ねてきました。これにより当社の格付けの正確性は確保されていますが、購入者が検討している数千のプロジェクトにわたるスケールを実現することはできません。」

カーボンクレジット調達の最新動向について詳しくは、当社の記事「Key Takeaways for 2025」をご覧ください。調達戦略を改善するための、データに基づく5つのヒントをご紹介しています。
加えて:Connect to Supplyをご利用のお客様は、Sylveraのその他のツールもご利用いただけます。プロジェクトの格付け確認や強みの評価、高品質なカーボンクレジットの調達に加え、プロジェクトの進捗状況のモニタリング(特に発行前段階で投資している場合)も可能です。
Sylveraの無料デモを予約して、調達機能やレポーティング機能を体験しましょう。
自主的な炭素市場は、その規模と目標の両面で急速に拡大してきましたが、その最も根本的な疑問の一つについては透明性が欠けています。それは、高い信頼性を備えたカーボンクレジット を実現するには、実際にはどれほどのコストがかかるのか、ということです。
信頼できるコストデータがなければ、買い手は提示された価格が実際の配送コストを反映したものなのか、それとも品質の低下によるものなのかを判断できません。開発業者は業界の基準と比較検討することができず、政策立案者は実証に基づいた最低価格を設定するための実証的根拠を欠き、プロジェクトの受け入れ地域は、利益配分条件がプロジェクトの経済的利益の公正な分配となっているかどうかを評価することができません。
Sylvera その答えを見出す一助となるべく、自主的炭素市場のためのインテグリティ・カウンシル(ICVCM)と提携いたしました。当社の新しい報告書『高品質な炭素プロジェクトの真のコストを理解する』では、さまざまな種類の53件の炭素プロジェクトから得られたコストデータを基に分析を行っています。
レポートはこちらからダウンロードできます: 高品質なカーボンプロジェクトの真のコストを理解する。

カーボンクレジット を作成するには、どれくらいの費用がかかりますか?
クレジット1単位あたりの平準化コストの中央値は、REDD+の6ドルからバイオチャールの185ドルまで幅があります。本報告書では、プロジェクトの種類によって大きなばらつきが見られることが明らかになっており、より技術的な要素が強い、あるいは集約的な除去手法には割高なコストが伴うことが浮き彫りになっています。
また、各タイプ内でも費用は異なります。個々のバイオ炭プロジェクトでは、クレジット1単位あたり約25ドルから544ドルの範囲であり、REDD+プロジェクトでは1ドルから15ドルの範囲でした。サンプル数が限られていたため、マングローブおよび再生型農業については、これ以上の分析は行われませんでした。
カーボンクレジット の費用にはどのようなものが含まれているのでしょうか?
カーボンクレジット のコストは、設備投資(CapEx)と運営費(OpEx)の2つの部分から構成されています。
- CapExには、炭素プロジェクトの開始前または初期段階において発生する初期投資費用が含まれます。これには、土地の取得、用地の整備、妥当性確認、および初回検証などが含まれます。
- OpExには、炭素プロジェクトの立ち上げ後、その運営にかかる継続的な年間費用が含まれます。これには、モニタリング、検証、地域社会との連携、およびプロジェクト管理などが含まれます。
同報告書によると、高信頼性クレジットの生産コストは、資本集約度、投資から発行までの時間差、手頃な資金調達の可否、および適用される社会・環境基準の厳格さによって異なります。
資本コストは、カーボンクレジット の価格にどのような影響を与えるのでしょうか?
同報告書によると、資本コストは、炭素プロジェクトの経済性、とりわけ自然に基づく解決策において、最大の不確実性要因の一つとして際立っていることが明らかになりました。同報告書では、想定される資本コストを「中程度」のシナリオ(10%)から「低」シナリオ(5%)または「高」シナリオ(15%)に変更した場合、クレジット1単位あたりの平均平準化コストがどのように変化するかを検証しました。
ARRにおける設備投資(CapEx)の割合が高く、投資回収期間が長いということは、割引率の変動が年換算資本コストに、ひいては総均等化コストに大きな影響を与えることを意味します。この傾向は、ソブリンリスク、為替リスク、政治的不安定性が甚大になり得る新興市場や発展途上国で実施される自然に基づく解決策において、最も顕著に現れます。 小規模な開発事業者、地域社会主導や先住民族主導のプロジェクト、およびフロンティア地域で事業を展開するプロジェクトは、多くの場合、最も厳しい資金調達コストの負担に直面しているにもかかわらず、こうした課題に対処するために設計された金融手段へのアクセスが最も困難である場合があります。
大規模な炭素プロジェクトほど、より安価なクレジットを生み出すのでしょうか?
データはそのように示しています。分析対象となった4つのプロジェクトタイプすべてにおいて、単位クレジットあたりのコストと規模の間には負の相関関係が見られます。つまり、規模の大きいプロジェクトほど、単位コストが低くなる傾向があります。ただし、このサンプルでは真の規模の経済とプロジェクト間の異質性を区別することができないため、これらすべての相関関係は、統計的に確固たるものではなく、あくまで傾向として捉えるべきです。
バイオチャールの場合、初期投資となる熱分解設備のコストに加え、継続的な原料調達費や物流費にも、処理量が増えるにつれて効率が向上する要素が含まれています。ARRについては、土地の取得や植林が初期費用の大きな割合を占めていますが、地理的要因も重要な役割を果たしています。調理用ストーブについては、この関係は、大量購入による割引に加え、規模の拡大に伴う流通・物流効率の向上が反映されているものと考えられます。
二次的収益は、炭素プロジェクトの追加性にどのような影響を与えるのでしょうか?
二次収入とは、ARRプロジェクトから得られる木材や非木材林産物、あるいは土壌改良材や肥料の代替品として販売されるバイオ炭など、炭素以外の収入を指します。炭素以外の収入は、ARRプロジェクトの総収入の0%から50%、バイオ炭プロジェクトでは0%から75%を占めています。調査対象となったバイオ炭プロジェクトのほとんどは、程度こそ異なりますが、二次収入に依存しています。
予測可能な非炭素収入源を持つプロジェクトは、プロジェクトファイナンスを確保しやすい立場にある可能性がありますが、同報告書では、この関連性については、公表された文献においてまだ十分に立証されていないと指摘されています。副次的な収益も、財務的な追加性に直接影響を及ぼします。ほとんどのクレジット付与基準において、炭素収入がなければ財務的に成立しないプロジェクトは、追加的であるとみなされます。もし非炭素収入によってすでにプロジェクトが成立している場合、炭素収入を「実現のための条件」とする根拠は著しく弱まります。
地域市場の成熟度は、二次的収益戦略を決定づける重要な要素です。商業的なARRプロジェクトは、現地の木材市場の規模とアクセスしやすさに依存する一方、バイオ炭生産者も同様に、事業展開地域における実物バイオ炭需要の成熟度によって制約を受けます。実物バイオ炭市場が未発達な地域では、プロジェクトはカーボンクレジット による収益への依存度が高まります。
カーボンクレジット の収益のうち、どれくらいの額が地域社会に還元されているのでしょうか?
同報告書は、共通の報告枠組みが存在しないため、これを評価することは困難であると指摘しています。地域社会との収益分配の割合は、約20%から90%まで大きくばらついており、この幅は、開発業者の実務における真の差異だけでなく、定義の不統一も反映しています。標準化された分類体系がないため、現金給付、地域での雇用創出、インフラ投資、現物給付が同一の指標に集計されており、プロジェクト間の比較の信頼性を損ねています。
便益配分に関するデータは、定量分析を行うには詳細さが不十分でした。便益配分モデルに関する情報を提供した28件のプロジェクトのうち、17件が収益分配を採用し、7件が現物支援を採用し、2件が現物支援と収益分配を組み合わせ、2件が株式を採用していました。本報告書では、各モデルの長所と短所をまとめています。
透明性を高めるため、「Sylvera 」では、認定機関および基準策定機関に対する最低基準を提案しており、その内容は以下の通りです:
- 権利者と直接協議または協力して策定された利益配分メカニズム
- 利益配分に関する開示事項を、「直接的な金銭的利益」、「現物による利益」、「生計手段」、「能力向上」の各カテゴリーに区分することを義務付けること
- 検討すべき直接的な金銭的利益の最低配分比率として、例えば、コミュニティ所有の土地におけるプロジェクトについては、炭素関連総収入の30~35%以上とすることが挙げられます。
- クレジット付与期間を通じて、年換算・1トン当たりの基準で開示される利益配分費用
- 利益が個々の世帯、地域基金、またはその他の団体に還元されるかどうかの開示、およびそれらの利益の還元に関するガバナンス体制
また、同報告書では、コミュニティによる承認を検証の正式な承認条件とする、コミュニティ主導の検証も提案されています。
カーボンクレジット のコストは、その価格と同じでしょうか?
いいえ。本報告書は、カーボンクレジットの提供にかかるコスト、すなわちカーボンプロジェクトの開発、検証、運営に必要な資本支出および運営費にのみ焦点を当てています。カーボンクレジット の価格は、市場の状況、買い手の需要、およびプロジェクトの経済性を超えたさまざまな要因によって決定されます。
本報告書に記載されているコストの数値から、市場価格についていかなる推論も行うべきではありません。
なぜバイオチャールのコストはこれほど高いのでしょうか?
バイオチャールは、本報告書においてクレジット1単位あたり185ドルと、最も高い中央値の平準化コストを示しています。報告書では、その要因として以下の点が挙げられています:
- 資本集約度の高さと投資家層の狭さ。バイオチャールやその他の人工的除去プロジェクトは、初期投資の資本集約度が高いこと、投資家層が限られていること、そしてこうしたプロジェクトの種類がまだ黎明期にあることから生じる高い実施リスクといった課題に直面しています。
- 進化し続ける手法。クレジット算定手法は依然として進化の途上にあり、商業規模での運用実績も限られています。これらはいずれもリスクプレミアムにつながり、資本コストを押し上げる要因となります。
- 規模。データセットの中で最もコストの高いプロジェクト(1クレジットあたり約544ドル)は、年間500クレジット未満という最小規模で運営されています。一方、最もコストの低いプロジェクト(1クレジットあたり約25ドルから140ドル)は、年間約2,300クレジット以上の規模に集中しています。
- 技術。コストの幅が広いのは、使用されている熱分解技術の多様性に加え、小規模な手作業によるバイオチャールと工業規模のバイオチャールの違いが反映されているものと考えられます。
また、同報告書では、「CDR.fyi/OPIS」の『Durable CDR Pricing Survey(2025年)』も引用されており、同調査によると、すでに取引実績のある経験豊富なバイオチャール供給業者は、クレジットをまだ販売したことがない業者に比べて、損益分岐点が大幅に高いことが明らかになりました。これは、大規模な供給における実際の経済性が、新規参入者が予想しているよりも厳しいことを示唆しています。
なぜARRクレジットはREDD+クレジットよりも高価なのでしょうか?
分析対象となった2つの自然に基づく解決策のうち、ARR(1クレジットあたり36)は、REDD+(6)よりもかなりコストが高くなっています。初期投資と継続的な運営コストの内訳を見ると、これらのプロジェクトの種類が構造的にどのように資金調達されているかがわかります。
ARRでは新たな森林被覆の造成が行われますが、これには、長期的な運用モニタリング段階が始まる前に、土地の取得、整備、および初期植林のための多額の先行投資が必要となります。 その結果、ARRの総均等化コストのうち、設備投資(CapEx)が71%を占めています。本報告書は、The Climate Trustの指摘を引用しており、同団体によれば、立ち上げコストから実質的なクレジット発行に至るまでのタイムラグは、成長が最も早い樹種で約10年、大規模な山火事後の復元プロジェクトでは約22年に及ぶ場合があるとされています。
REDD+プロジェクトは、新たな森林を造成するのではなく、既存の森林を保護することを目的としているため、資本支出が比較的少なくて済む傾向があります。資本支出は総均等化コストの20%を占めており、そのコスト構造は運営費の比重が高くなっています。REDD+のデータは2つの地域にわたる3カ国のみを対象としているため、中央値の6ドルは決定的な数値というよりは、あくまで傾向を示すものとして捉えるべきです。
購入者は、カーボンクレジット のコストベンチマークをどのように活用すべきでしょうか?
本報告書では、そのベンチマークを厳密な比較基準ではなく、あくまで参考範囲として扱うことを推奨しています。規模、地理的要因、ガバナンスモデル、資金調達構造など、プロジェクト固有の要因により、中央値とは著しく異なるコストが生じる場合がありますが、それは品質や適正性に問題があることを示すものではありません。
ベンチマークの適切な活用法とは、提示された価格が、実証済みのセクターの経済性から著しく外れており、さらなる説明が必要となるような事例を指摘することであり、単一の基準を強制することではありません。また、本報告書には、開発業者と直接契約を結ぶ際のコスト構造や利益配分に関する、実践的な一連の質問も盛り込まれています。
レポートについて
2026年9月に完成した本報告書は、自主的な炭素市場における最も根本的な疑問の一つ、すなわち「高い信頼性を備えたカーボンクレジット を実現するには、実際にはどれほどのコストがかかるのか」という問いについて論じています。本報告書では、複数のプロジェクトタイプにわたるコストデータの定性的・定量的分析に加え、先住民族や地域社会との利益配分についても検証しています。ほとんどの開発事業者がプロジェクトの経済性を商業上の機密情報として扱っているため、こうしたコスト情報は市場参加者にはほとんど公開されていません。
この研究では、互いに補完的な役割を担う2つの組織が協力しています。ICVCMは、高品質なカーボンクレジット(カーボンクレジット )の要件を定義する市場全体の整合性基準である「コア・カーボン・プリンシプル(CCPs)」の策定と維持を担当する独立したガバナンス機関です。一方、Sylvera は、カーボンクレジット(カーボンクレジット )の格付けおよびデータ提供における業界をリードする独立系プロバイダーであり、プロジェクト開発者との技術的な連携を通じて、商業的に機密性の高いデータへのアクセスを可能にしました。
どのようなデータが含まれていたか
このコスト調査では、ARR、バイオチャー、REDD+、調理用コンロ、再生農業、マングローブの6つのプロジェクト種別において、現在積極的に炭素プロジェクトの開発または運営を行っているプロジェクト開発者から53件の回答が寄せられました。回答者は、以下の5つの側面に関するデータを開示しました:
- 設備投資(CapEx)
- 運営費(OpEx)
- 利益配分に関する取り決め
- 付随収益
- 資本コストの前提条件
また、回答者からは、各プロジェクト環境におけるコストを左右する主な要因に関する定性的な背景情報も提供されました。データセットに含まれるARRプロジェクトの67%、およびすべての調理用ストーブプロジェクトにおいて、CCP承認の方法論が採用されています。調査回答に加え、炭素プロジェクトの経済性や便益配分に関する既存の文献の検討も参考としています。
研究の実施方法
データは、プロジェクト開発者に対する4回にわたるアウトリーチ活動を通じて、構造化されたアンケート調査により収集されました。その最後の調査では、1,024名の異なる開発者担当者にアンケートが配布されました。4回すべての調査において、開発者が費用・便益分担に関するデータを共有する意欲は、関係性に基づく信頼に大きく左右されることが明らかになりました。
異なるプロジェクトの種類やプロジェクトのライフスパンにわたって標準化された比較を行うため、本報告書では「クレジット1単位あたりの均等化コスト」を採用しています。これは、設備投資(CapEx)を年換算し、継続的な年間運営費(OpEx)を加算した上で、その合計を年間クレジット発行量で割ることで算出されます。設備投資(CapEx)の年換算には10%の割引率を用いており、これは新興市場や発展途上国に拠点を置く典型的な開発事業者を反映した、適度な資本コストのシナリオを表しています。 また、低(5%)および高(15%)のシナリオについても検証を行っています。
すべての回答は匿名化され、参加者にはデータの利用目的および匿名化の手順を明記したデータ利用許諾契約書が提示されました。プロジェクトの種類および地域ごとに最低5件の回答という基準が適用されたため、マングローブおよび再生農業については、これ以上の分析は行われませんでした。ARRカテゴリーからは、2件の極端な外れ値が除外されました。サンプルサイズを考慮すると、調査回答は統計的に決定的な結果というよりは、傾向を把握するための指標として活用されています。
レポート全文をお読みください
レポートはこちらからダウンロードできます: 高品質なカーボンプロジェクトの真のコストを理解する。