








あらゆるカーボンおよびコモディティに関する意思決定に確信を。


以下の方法を学習します:
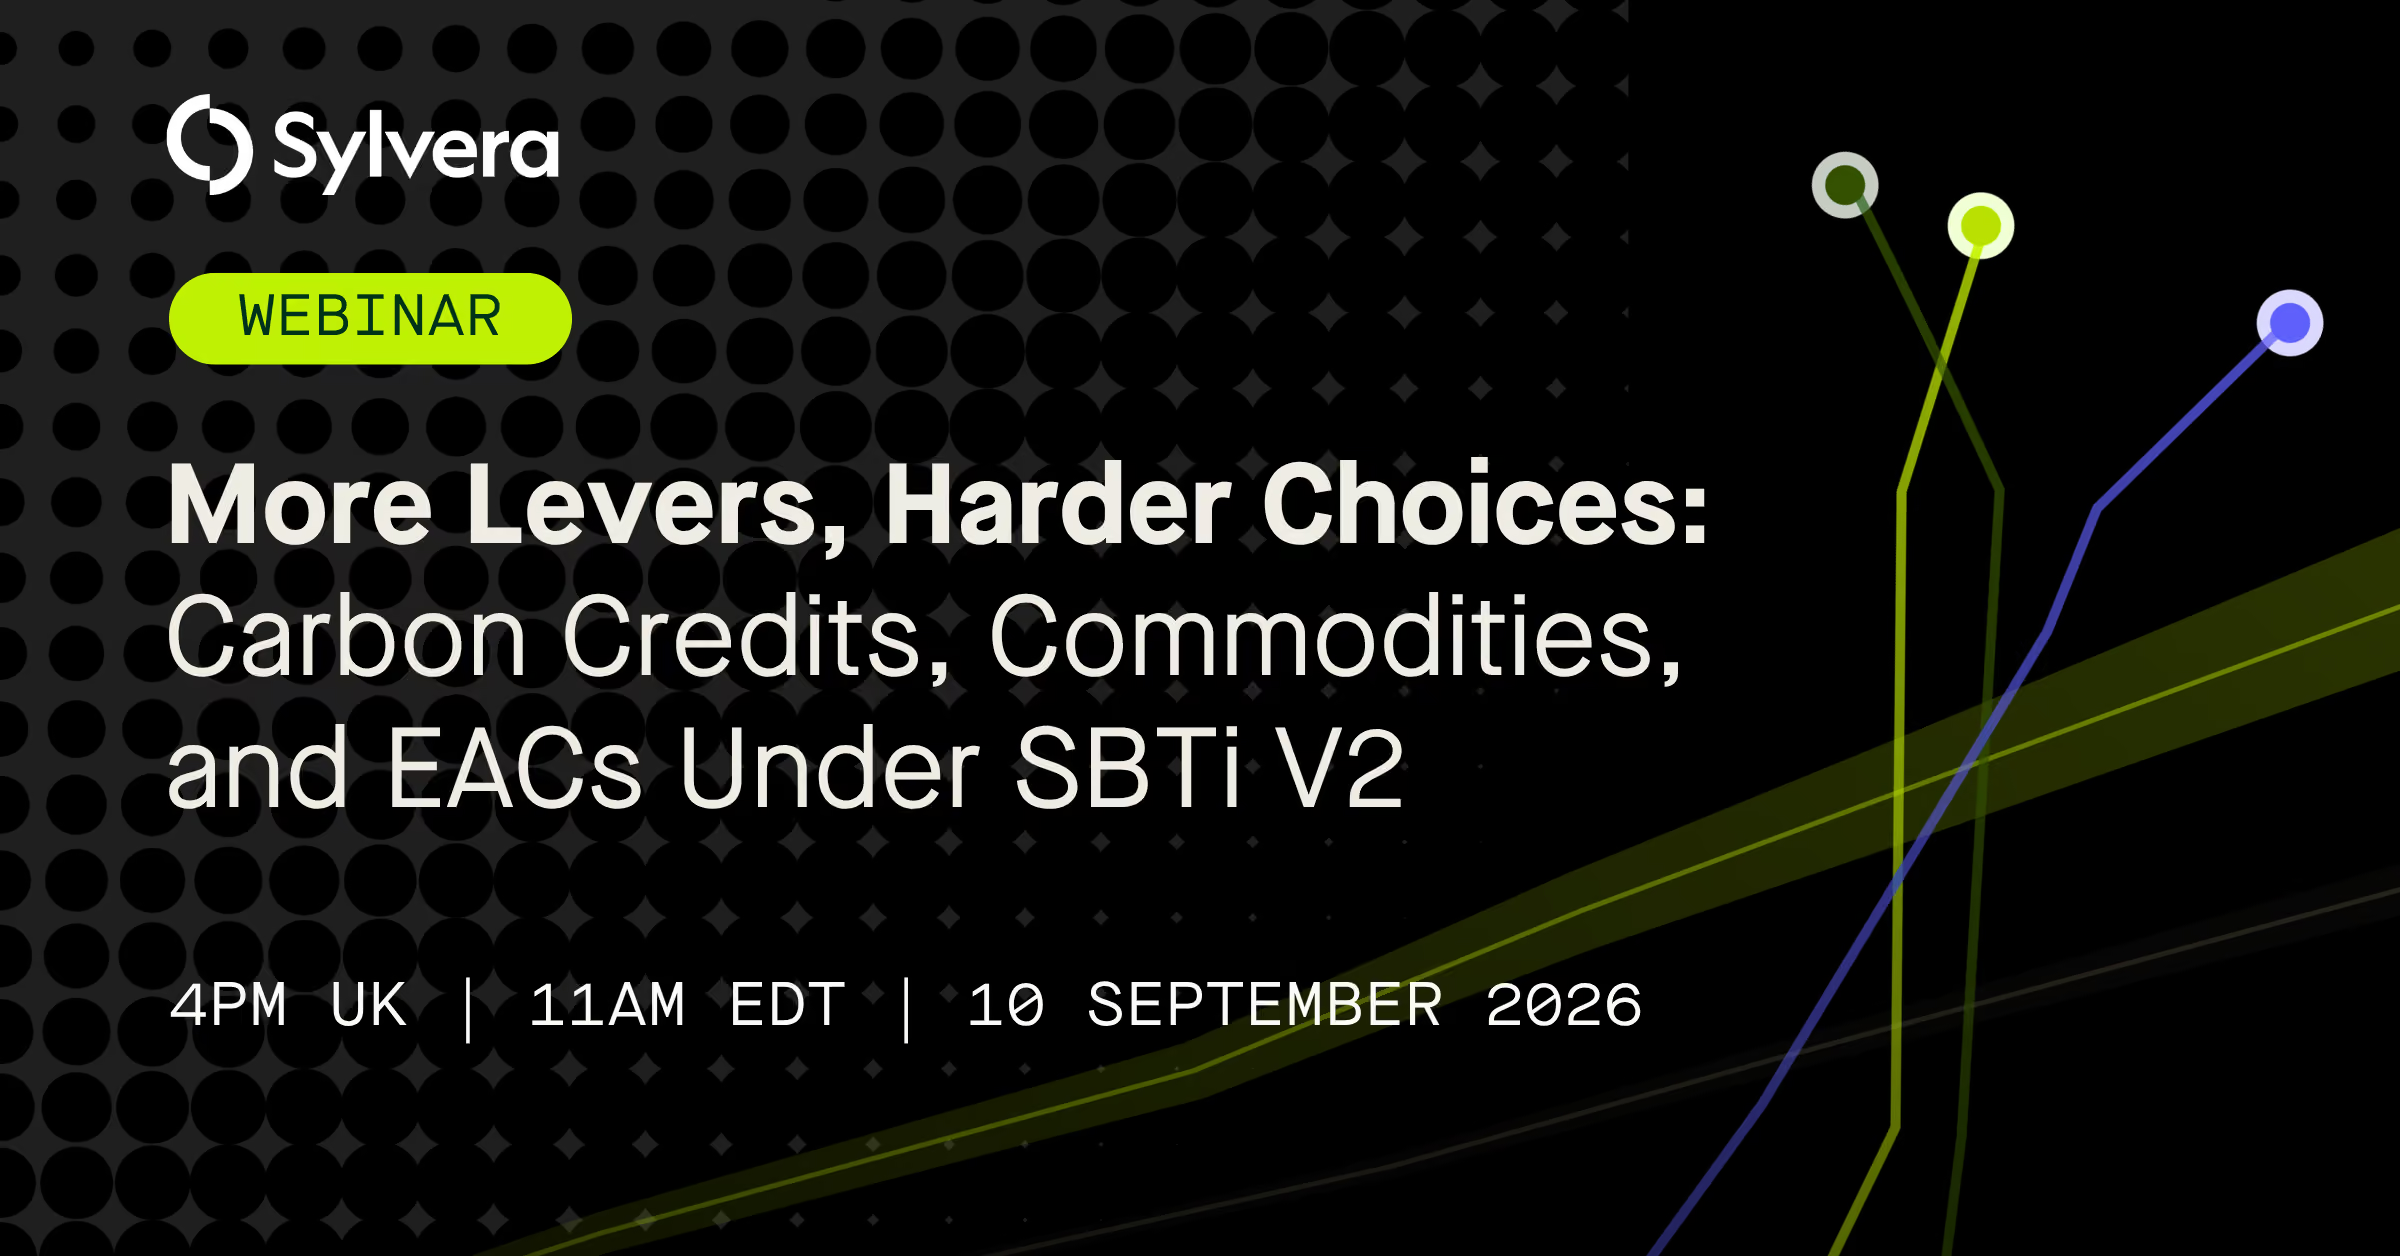
SBTiは6月11日、「Corporate Net-Zero Standard V2」を公表しました。この基準は、2028年2月1日以降の報告において必須となります。ISOはネットゼロ基準の草案を公表し、意見募集を行っています。また、GHGプロトコルは自社の企業会計基準をISOの基準と統合する予定であり、2027年第2四半期に意見募集を行う予定です。 企業の脱炭素化に関するルールは進化しており、スコープ1、2、3の排出量を削減し、残りの排出量を相殺するためには、さまざまな手段を講じる必要があります。
脱炭素化の目標を達成する方法は複数あるようになった今、購入者から繰り返し寄せられる核心的な質問は単純明快です。「自分にとって現実的な選択肢は何か?」「それぞれの炭素1トンあたりのコストはいくらか?」「そして、それぞれについて実際にどのようなクレジットを申請できるのか?」
生産者たちは、同じ問題の「鏡像」のような課題に取り組んでいます。買い手がどのような主張ができるかによって、支払われる金額が決まります。また、製品、認証、あるいはその両方を販売するかによって、炭素会計の計算方法が変わってきます。
カーボンクレジット、実物ベースの低炭素供給、およびEAC(排出量オフセット)は、しばしばそれぞれ個別に価格設定や評価が行われています。本セッションでは、これらを一堂に集め、選択肢、戦略、価格について議論します。
- SBTi CNZS V2における、カーボンクレジット、低炭素製品、およびEACに関する変更点、ならびにインセッティングが各企業にとってどのような意味を持つかについて
- 各購入が、購入者が報告した数値にどのような影響を与えるか。どれが在庫を減少させ、どれが別途報告されるシステム貢献の主張を支え、どれが継続的な排出責任の枠外となるか
- 「グリーン・プレミアム」がどこに反映されるのか、またその価値が生産者と購入者の間でどのように配分されるのか
- 各対策手段における炭素1トンあたりのコスト、および一部の対策手段において価格設定やベンチマークが困難な理由
- 当該基準の基礎となる会計規則がまだ流動的な状況下において、意思決定の順序を定めるための枠組み
- バイヤー:調達部門、サステナビリティ部門、および営業部門
- 生産者:低炭素製品、認証、または炭素クレジットを販売する
その他のパネリストについては、まもなく発表される予定です。