


Confianza para cada decisión sobre carbono y materias primas.


Aprenderás a:
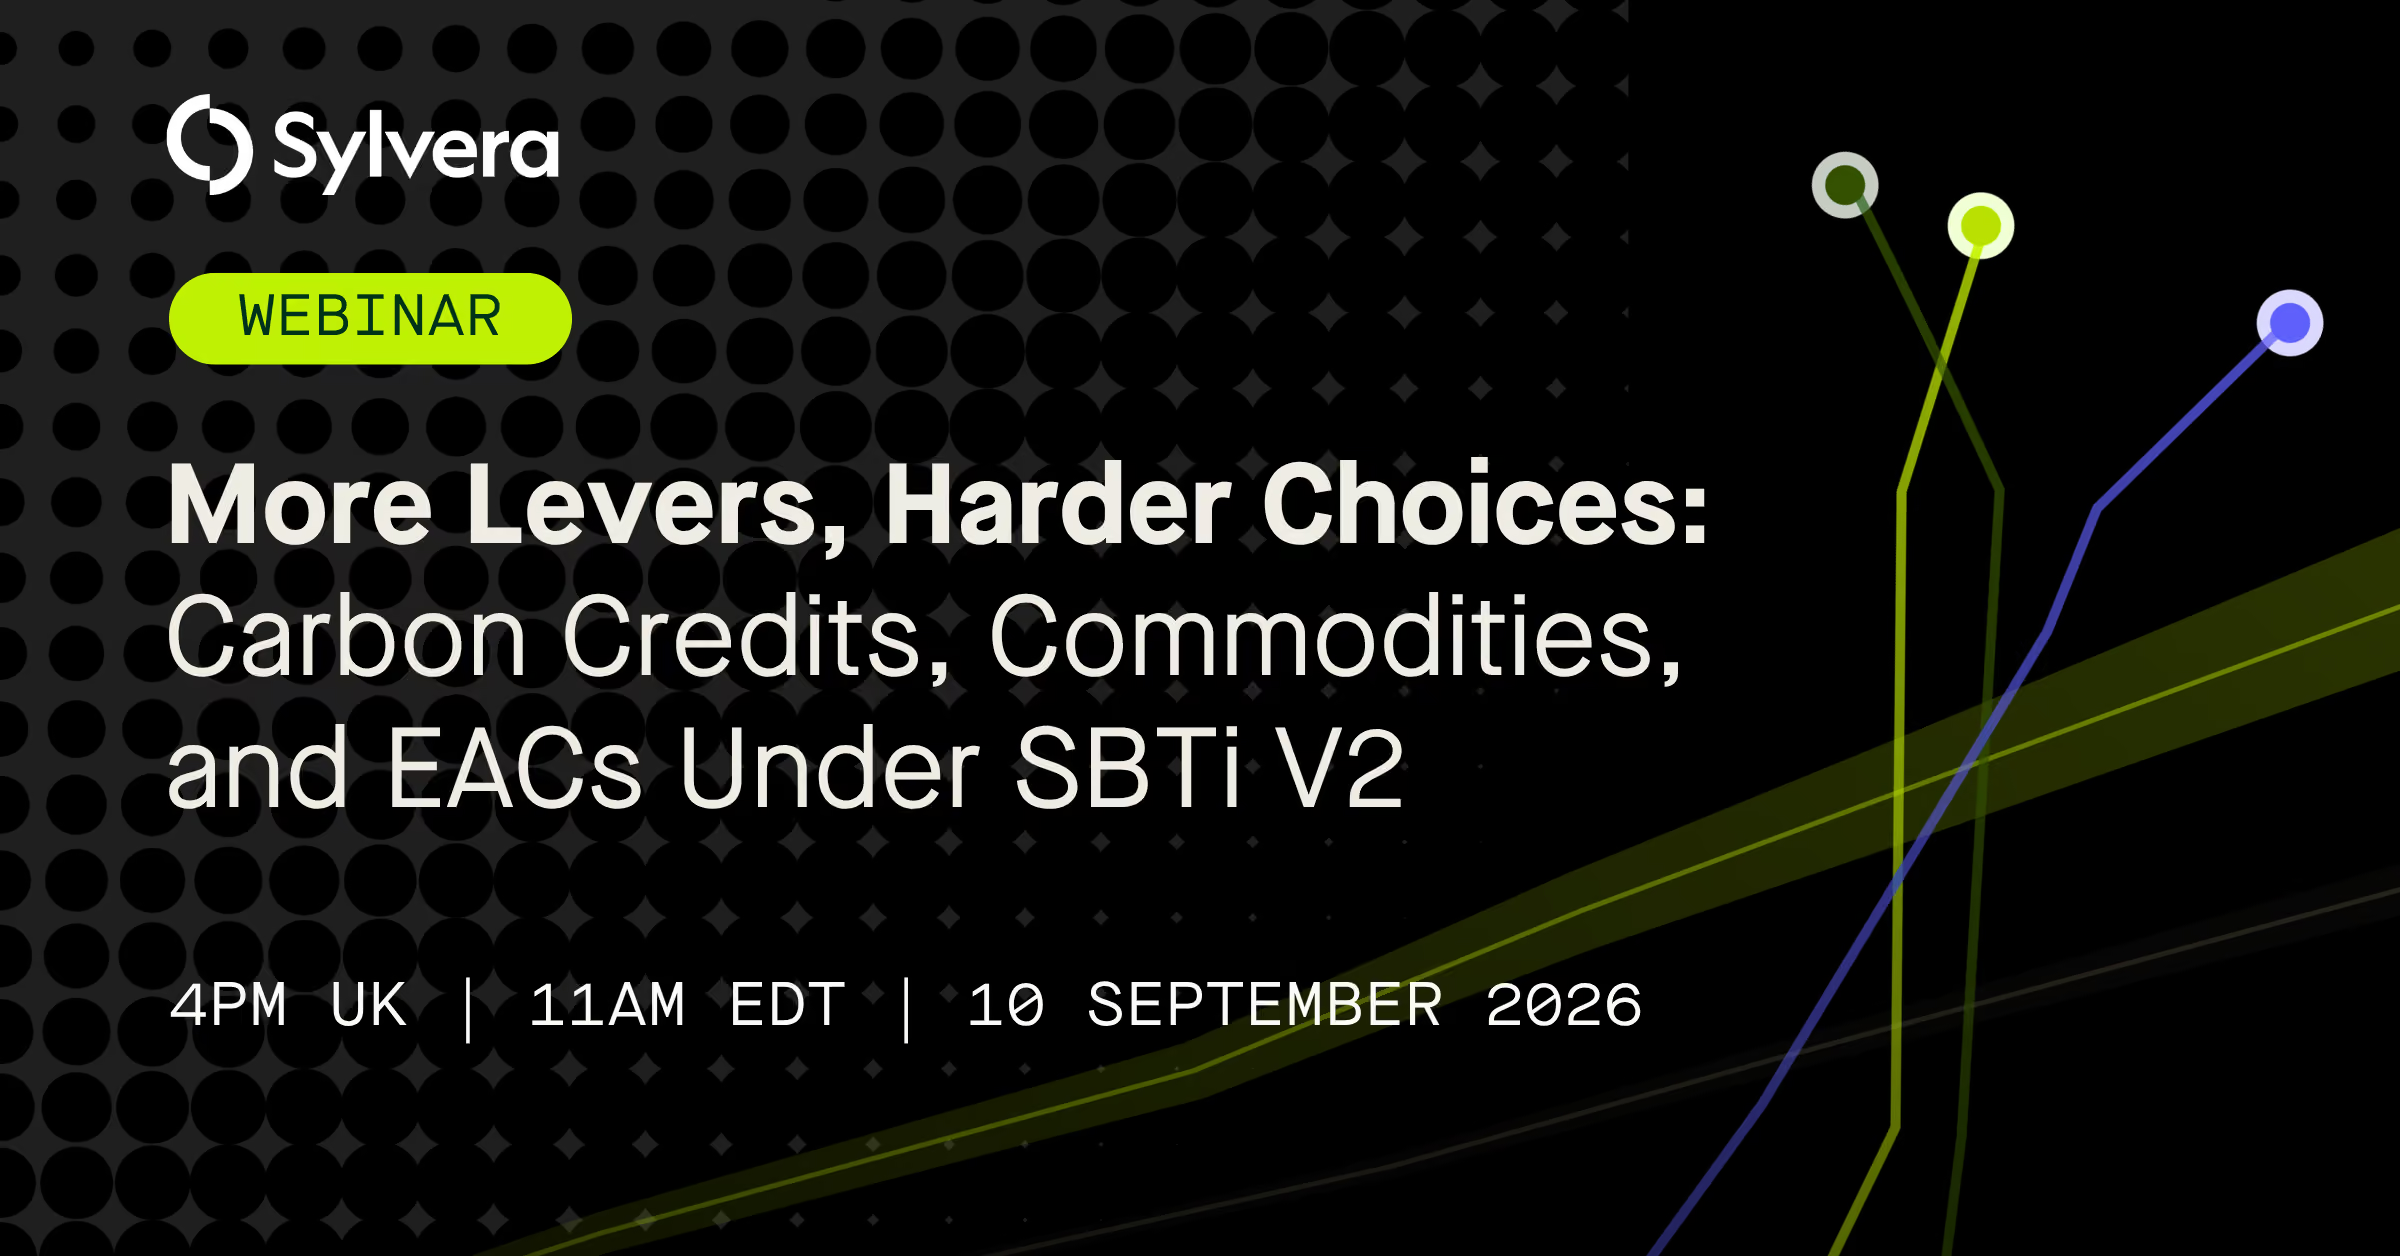
El 11 de junio, la SBTi publicó la versión 2 de la Norma de Cero Emisiones Netas para Empresas, cuya aplicación será obligatoria a partir del 1 de febrero de 2028. La ISO ha sometido a consulta un borrador de norma sobre cero emisiones netas, y el GHG Protocol fusionará sus normas de contabilidad corporativa con las de la ISO, para lo cual se llevará a cabo una consulta en el segundo trimestre de 2027. Las normas para la descarbonización empresarial están evolucionando, y existen diferentes medidas que se pueden adoptar para reducir las emisiones de alcance 1, 2 y 3 y compensar las restantes.
Ahora que hay más de una forma de alcanzar el objetivo de descarbonización, las preguntas fundamentales que se plantean constantemente los compradores son sencillas: ¿cuáles son las opciones reales que tengo? ¿Cuánto cuesta cada una por tonelada de carbono? ¿Y qué beneficios puedo obtener realmente con cada una de ellas?
Los productores están resolviendo la cara opuesta del mismo problema. Lo que tu comprador pueda declarar es lo que determina lo que pagará, y el hecho de que vendas el producto, el certificado o ambos modifica la contabilidad de carbono.
Los créditos de carbono, el suministro físico con bajas emisiones de carbono y los EAC suelen valorarse y evaluarse por separado. En esta sesión se reúnen todos ellos para debatir opciones, estrategias y precios.
- Qué cambios introduce la versión 2 de la SBTi CNZS en materia de créditos de carbono, productos con bajas emisiones de carbono y EAC, incluyendo qué significa el «insetting» para las distintas empresas
- Qué repercusión tiene cada compra en la cifra comunicada por el comprador. Cuáles reducen el inventario, cuáles respaldan una declaración de contribución al sistema que se comunica por separado y cuáles quedan fuera de ella en el marco de la responsabilidad continua en materia de emisiones.
- Dónde recae la prima ecológica y cómo se reparte su valor entre el productor y el comprador
- Coste por tonelada de carbono en las distintas áreas de intervención, y por qué en algunas resulta más difícil fijar un precio y establecer puntos de referencia
- Un marco para tomar decisiones sobre la secuencia de los procesos, mientras que las normas contables en las que se basa la norma siguen en proceso de cambio
- Compradores: equipos de compras, sostenibilidad y comercial
- Productores: venta de productos con bajas emisiones de carbono, certificados o créditos de carbono
En breve se anunciarán más ponentes.