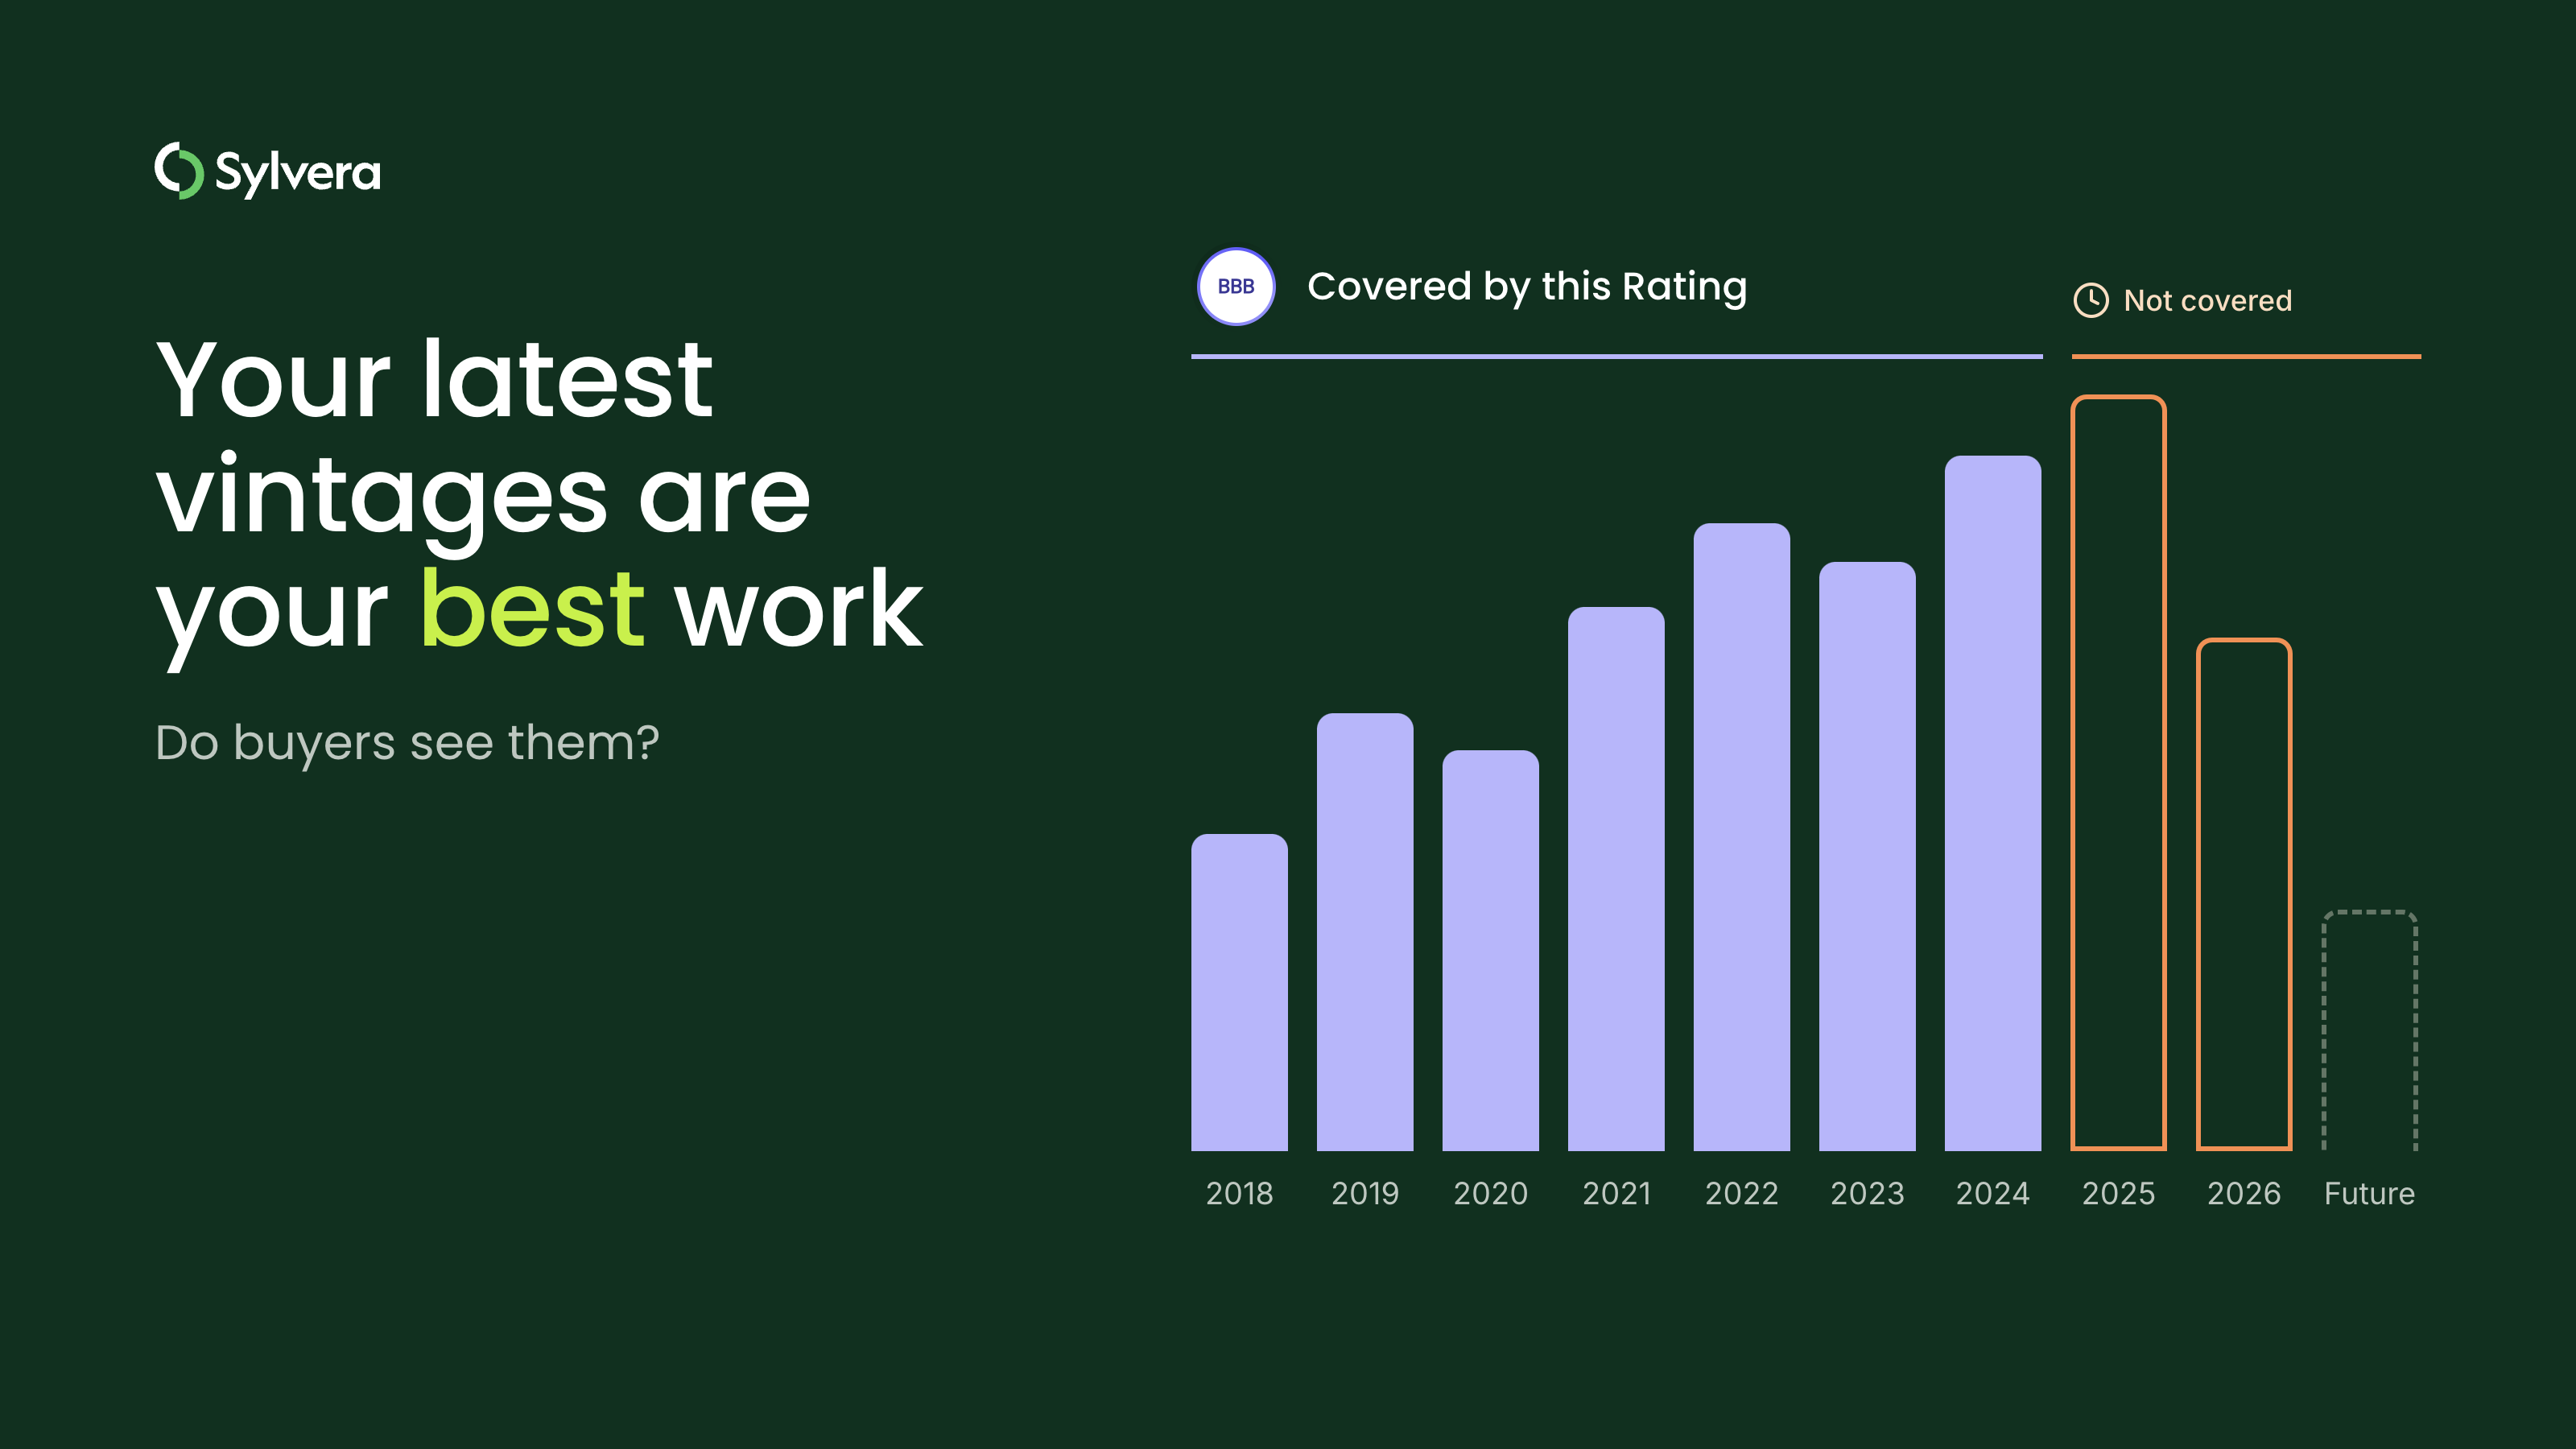
"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
El mercado voluntario del carbono ha crecido rápidamente tanto en tamaño como en ambición; sin embargo, una de sus cuestiones más fundamentales carece de transparencia: ¿cuánto cuesta realmente generar un crédito de carbono de alta integridad?
Sin datos fiables sobre los costes, los compradores no pueden determinar si el precio ofertado refleja los costes reales de suministro o una falta de calidad. Los promotores no pueden comparar sus resultados con las normas del sector, los responsables políticos carecen de la base empírica necesaria para diseñar precios mínimos basados en datos contrastados, y las comunidades que acogen los proyectos no pueden evaluar si las condiciones de reparto de beneficios representan una parte justa de los beneficios económicos del proyecto.
Sylvera Nos hemos asociado con el Consejo de Integridad del Mercado Voluntario del Carbono (ICVCM) para ayudar a dar respuesta a esta pregunta. Nuestro nuevo informe, «Comprender el verdadero coste de un proyecto de carbono de alta calidad», se basa en datos sobre costes de 53 proyectos de carbono de diversos tipos.
Descarga el informe aquí: Comprender el verdadero coste de un proyecto de carbono de alta calidad.

¿Cuánto cuesta generar un crédito de carbono?
El coste medio nivelado por crédito oscila entre los 6 dólares del programa REDD+ y los 185 dólares del biocarbón. El informe pone de manifiesto una divergencia significativa entre los distintos tipos de proyectos, destacando el sobrecoste asociado a las metodologías de eliminación más sofisticadas o intensivas.
Los costes también varían dentro de cada tipo. Los proyectos individuales de biocarbón oscilaron entre unos 25 y 544 dólares por crédito, y los proyectos REDD+, entre 1 y 15 dólares. Debido al tamaño limitado de las muestras, no se analizaron en mayor profundidad los manglares ni la agricultura regenerativa.
¿En qué se compone el coste de un crédito de carbono?
El coste de un crédito de carbono se compone de dos partes: los gastos de capital (CapEx) y los gastos de explotación (OpEx).
- El CapEx abarca los costes de inversión iniciales en los que se incurre antes o durante las primeras fases de un proyecto de carbono, incluyendo la adquisición de terrenos, la preparación del emplazamiento, la validación y la primera verificación.
- Los gastos operativos (OpEx) cubren los costes anuales recurrentes derivados de la gestión de un proyecto de carbono tras su puesta en marcha inicial, incluyendo el seguimiento, la verificación, la participación de la comunidad y la gestión del proyecto.
Según el informe, el coste de emitir un crédito de alta integridad varía en función de la intensidad de capital, el desfase entre la inversión y la emisión, el acceso a financiación asequible y el rigor de las normas sociales y medioambientales aplicadas.
¿Cómo influye el coste del capital en el precio de un crédito de carbono?
El informe señala que el coste del capital destaca como una de las principales fuentes de incertidumbre en la economía de los proyectos de carbono, especialmente en el caso de las soluciones basadas en la naturaleza. En él se ha analizado cómo varía el coste nivelado medio por crédito cuando el coste del capital supuesto pasa de un escenario moderado (10 %) a uno bajo (5 %) o alto (15 %).
La mayor proporción de CapEx de las ARR y su horizonte de amortización más largo implican que las variaciones en la tasa de descuento tienen un mayor impacto en el componente de capital anualizado y, por lo tanto, en el coste nivelado total. Esta dinámica es especialmente acusada en el caso de las soluciones basadas en la naturaleza que operan en mercados emergentes y economías en desarrollo, donde el riesgo soberano, el riesgo cambiario y la inestabilidad política pueden ser considerables. Los promotores más pequeños, los proyectos liderados por la comunidad o por pueblos indígenas, y aquellos que operan en zonas geográficas de frontera suelen enfrentarse a las penalizaciones más elevadas en los costes de financiación, pero a la vez pueden tener más dificultades para acceder a los instrumentos diseñados para hacerles frente.
¿Los proyectos de carbono de mayor envergadura generan créditos más baratos?
Los datos apuntan en esa dirección. Los cuatro tipos de proyectos analizados muestran una relación negativa entre el coste por crédito y la escala: los proyectos de mayor volumen tienden a tener costes unitarios más bajos. Sin embargo, la muestra no permite distinguir las verdaderas economías de escala de la heterogeneidad de los proyectos, por lo que todas las relaciones deben considerarse orientativas y no estadísticamente sólidas.
En el caso del biocarbón, tanto el equipo inicial de pirólisis como los costes continuos de materia prima y logística incluyen componentes que ganan en eficiencia a medida que aumenta el volumen de producción. En el caso de la ARR, la adquisición de terrenos y la plantación son factores que contribuyen de manera significativa al coste inicial, aunque la geografía también desempeña un papel importante. En el caso de las cocinas de leña, es probable que esta relación se deba a los descuentos por compra al por mayor, junto con las mejoras en la eficiencia de la distribución y la logística a gran escala.
¿Cómo afectan los ingresos secundarios a la adicionalidad de un proyecto de carbono?
Los ingresos secundarios son ingresos no relacionados con el carbono, como la madera y los productos forestales no madereros procedentes de proyectos de ARR, o el biocarbón vendido como enmienda del suelo o sustituto de fertilizantes. Los ingresos no relacionados con el carbono oscilan entre el 0 % y el 50 % de los ingresos totales de los proyectos de ARR, y entre el 0 % y el 75 % en el caso del biocarbón. La mayoría de los proyectos de biocarbón incluidos en la encuesta dependen de los ingresos secundarios en distintos grados.
Los proyectos con fuentes de ingresos no relacionadas con el carbono predecibles pueden estar en mejores condiciones para obtener financiación, aunque el informe señala que esta relación aún no está bien demostrada en la bibliografía publicada. Los ingresos secundarios también influyen directamente en la adicionalidad financiera. Según la mayoría de las normas de acreditación, un proyecto se considera adicional si no sería viable desde el punto de vista financiero sin los ingresos derivados del carbono. Si los ingresos no relacionados con el carbono ya hacen que un proyecto sea viable, el argumento a favor de los ingresos derivados del carbono como condición habilitante se debilita considerablemente.
La madurez del mercado regional es un factor determinante de la estrategia de ingresos secundarios. Los proyectos comerciales de ARR dependen de la profundidad y la accesibilidad de los mercados locales de madera, mientras que los productores de biocarbón se ven igualmente limitados por la madurez de la demanda física de biocarbón en su zona de actuación. Cuando los mercados físicos de biocarbón están menos desarrollados, los proyectos pasan a depender en mayor medida de los ingresos procedentes de los créditos de carbono.
¿Qué porcentaje de los ingresos por créditos de carbono se destina a las comunidades locales?
El informe señala que resulta difícil evaluar esto, ya que no existe un marco común de información. El reparto de ingresos con las comunidades locales varía considerablemente, desde alrededor del 20 % hasta el 90 %, un rango que refleja tanto la falta de coherencia en las definiciones como una variación real en las prácticas de los promotores. A falta de una taxonomía estandarizada, las transferencias de efectivo, el empleo local, la inversión en infraestructuras y los servicios en especie se agrupan bajo el mismo indicador, lo que hace que la comparación entre proyectos carezca de fiabilidad.
Los datos facilitados sobre el reparto de beneficios no eran lo suficientemente detallados como para realizar un análisis cuantitativo. De los 28 proyectos que proporcionaron información sobre su modelo de reparto de beneficios, 17 utilizaban el reparto de ingresos, 7 recurrían al apoyo en especie, 2 combinaban el apoyo en especie y el reparto de ingresos, y 2 utilizaban la participación en el capital. El informe expone las ventajas y los inconvenientes de cada modelo.
Con el fin de mejorar la transparencia, Sylvera propone una serie de normas mínimas para los organismos de acreditación y las organizaciones de normalización, entre las que se incluyen:
- Mecanismos de reparto de beneficios diseñados en consulta o colaboración directa con los titulares de derechos
- Clasificación obligatoria de la información sobre el reparto de beneficios en las categorías de beneficios monetarios directos, en especie, relacionados con los medios de subsistencia y de capacitación
- Una cuota mínima de beneficio monetario directo que se debe tener en cuenta, por ejemplo, no inferior al 30-35 % de los ingresos brutos derivados del carbono para proyectos en terrenos con título de propiedad comunitario
- Los costes del reparto de beneficios se indican en términos anualizados y por tonelada a lo largo de todo el período de acreditación.
- Información sobre si los beneficios se destinan a hogares concretos, a fondos comunitarios o a otras entidades, así como sobre las modalidades de gestión de dichos flujos
El informe propone asimismo una verificación respaldada por la comunidad, en la que la aprobación de esta constituya una condición formal para la validación de la verificación.
¿El coste de un crédito de carbono es igual que su precio?
No. El informe se centra exclusivamente en el coste de la generación de créditos de carbono: los gastos de capital y operativos necesarios para desarrollar, validar y gestionar un proyecto de carbono. Los precios de los créditos de carbono vienen determinados por las condiciones del mercado, la demanda de los compradores y una serie de factores que van más allá de la rentabilidad del proyecto.
No deben extraerse conclusiones sobre los precios de mercado a partir de las cifras de costes que figuran en el informe.
¿Por qué es tan caro el biocarbón?
El biocarbón presenta el coste nivelado medio más elevado del informe, con 185 dólares por crédito. El informe señala varios factores:
- Intensidad de capital y una base de inversores limitada. El biocarbón y otros proyectos de eliminación mediante técnicas de ingeniería se enfrentan a una combinación de elevada intensidad de capital inicial, una base de inversores limitada y un mayor riesgo de ejecución derivado del carácter incipiente de este tipo de proyectos.
- Metodologías en constante evolución. Las metodologías de acreditación siguen en fase de desarrollo y la experiencia operativa a escala comercial es limitada. Ambos factores se traducen en primas de riesgo que incrementan el coste del capital.
- Escala. El proyecto más costoso del conjunto de datos (unos 544 dólares por crédito) opera a la escala más reducida, con menos de 500 créditos al año. Los proyectos más económicos (entre unos 25 y 140 dólares por crédito) se concentran en volúmenes anuales de alrededor de 2.300 créditos o más.
- Tecnología. Es probable que la amplia variación en los costes refleje la diversidad de tecnologías de pirólisis que se utilizan, así como la distinción entre el biocarbón artesanal y el industrial.
El informe también cita el estudio «CDR.fyi/OPIS: Durable CDR Pricing Survey (2025)», que reveló que los proveedores de biocarbón con experiencia que ya habían realizado transacciones registraban costes de umbral de rentabilidad considerablemente más elevados que aquellos que aún no habían vendido créditos. Esto sugiere que la realidad económica del suministro a gran escala es más compleja de lo que prevén los nuevos participantes en el mercado.
¿Por qué los créditos ARR son más caros que los créditos REDD+?
De las dos soluciones basadas en la naturaleza analizadas, el ARR (36 % por crédito) tiene un coste considerablemente superior al de REDD+ (6). La distribución entre la inversión inicial y los costes operativos recurrentes pone de manifiesto cómo se financian estructuralmente estos tipos de proyectos.
El ARR implica la creación de nueva cubierta forestal, lo que requiere una financiación inicial considerable para la adquisición de terrenos, su preparación y la plantación inicial, antes de que comiencen las fases de seguimiento operativo a largo plazo. Como resultado, los gastos de capital (CapEx) representan el 71 % del coste nivelado total de la ARR. El informe cita a The Climate Trust, que señala que el lapso de tiempo entre los costes iniciales y la emisión significativa de créditos puede oscilar entre unos 10 años, en el caso de las especies de crecimiento más rápido, y aproximadamente 22 años, en el caso de los proyectos de restauración a gran escala tras incendios forestales.
Los proyectos REDD+ suelen suponer unos gastos de capital más bajos, ya que protegen los bosques existentes en lugar de crear nueva cobertura forestal. Los gastos de capital representan el 20 % de su coste nivelado total, lo que hace que sus estructuras de costes se inclinen más hacia los gastos operativos. Los datos sobre REDD+ abarcan únicamente tres países de dos regiones, por lo que la mediana de 6 dólares debe considerarse orientativa y no definitiva.
¿Cómo deberían utilizar los compradores los índices de referencia del coste de los créditos de carbono?
El informe recomienda considerar sus valores de referencia como rangos orientativos, y no como comparadores precisos. Los factores específicos de cada proyecto —como la envergadura, la ubicación geográfica, el modelo de gobernanza y la estructura de financiación— pueden dar lugar a costes que difieran sustancialmente de la mediana sin que ello implique ningún problema de calidad o integridad.
El uso adecuado de un valor de referencia consiste en señalar aquellos casos en los que un precio ofertado se aleja tanto de los parámetros económicos demostrados del sector que justifica una explicación más detallada, y no en imponer una norma única. El informe también incluye una serie de preguntas prácticas sobre la estructura de costes y el reparto de beneficios para colaborar directamente con los promotores.
Acerca del informe
Finalizado en septiembre de 2026, el informe aborda una de las cuestiones más fundamentales del mercado voluntario del carbono: ¿cuánto cuesta realmente generar un crédito de carbono de alta integridad? Ofrece un análisis cualitativo y cuantitativo de los datos sobre costes en distintos tipos de proyectos, junto con un examen del reparto de beneficios con los pueblos indígenas y las comunidades locales. Esta información sobre costes rara vez es accesible para los participantes en el mercado, ya que la mayoría de los promotores consideran que los aspectos económicos de los proyectos son información comercialmente sensible.
La investigación aúna a dos organizaciones con funciones complementarias. El ICVCM es el organismo de gobernanza independiente encargado de establecer y mantener los Principios Básicos del Carbono (CCP), el umbral de integridad para todo el mercado que define qué constituye un crédito de carbono de alta calidad. Sylvera es el principal proveedor independiente de datos y calificaciones de créditos de carbono, cuyas relaciones técnicas con los promotores de proyectos permitieron acceder a datos de carácter comercialmente sensible.
¿Qué datos se incluyeron?
La encuesta sobre costes obtuvo 53 respuestas de promotores que desarrollan o gestionan activamente proyectos relacionados con el carbono en seis tipos de proyectos: ARR, biocarbón, REDD+, cocinas de bajo consumo, agricultura regenerativa y manglares. Los encuestados facilitaron datos sobre cinco aspectos:
- Gastos de inversión (CapEx)
- Gastos operativos (OpEx)
- Acuerdos de reparto de beneficios
- Ingresos secundarios
- Supuestos sobre el coste del capital
Los encuestados también aportaron información cualitativa sobre los factores clave que determinan los costes en el entorno de sus proyectos. El 67 % de los proyectos de ARR y todos los proyectos de cocinas de leña incluidos en el conjunto de datos utilizan metodologías aprobadas por el CCP. Las respuestas a la encuesta se complementan con una revisión de la bibliografía existente sobre la economía de los proyectos de carbono y los acuerdos de reparto de beneficios.
Cómo se llevó a cabo la investigación
Los datos se recopilaron mediante una encuesta estructurada realizada a lo largo de cuatro rondas de contacto con los promotores de proyectos, la última de las cuales se envió a 1.024 contactos únicos de promotores. En las cuatro rondas, la disposición de los promotores a compartir datos sobre el reparto de costes y beneficios dependía en gran medida de la confianza recíproca.
Para ofrecer una comparación estandarizada entre los distintos tipos de proyectos y sus duraciones, el informe utiliza un coste nivelado por crédito. Este se calcula anualizando el CapEx, sumándole el OpEx anual recurrente y dividiendo la suma entre el volumen anual de emisión de créditos. El CapEx se anualiza utilizando una tasa de descuento del 10 %, lo que representa un escenario de coste de capital moderado que refleja el de un promotor típico con sede en mercados emergentes y economías en desarrollo. También se analizan escenarios bajos (5 %) y altos (15 %).
Todas las respuestas se anonimizaron y se presentó a los participantes un acuerdo de licencia de datos en el que se detallaban el uso previsto de los datos y los procedimientos de anonimización. Se aplicó un umbral mínimo de cinco respuestas por tipo de proyecto y región, por lo que no se analizaron más a fondo los manglares ni la agricultura regenerativa. Se excluyeron dos valores atípicos extremos de la categoría ARR. Dado el tamaño de las muestras, las respuestas a la encuesta se utilizan para identificar tendencias generales, más que para obtener conclusiones estadísticamente definitivas.
Lee el informe completo
Descarga el informe aquí: Comprender el verdadero coste de un proyecto de carbono de alta calidad.