"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
Los datos de esta publicación proceden de la sección «Market Intelligence» de Sylvera y Article 6 y CORSIA Hub.
Asia Central rara vez ocupa un lugar destacado en la mayoría de los mapas del mercado del carbono. Sin embargo, la región cuenta con uno de los sistemas de comercio de emisiones más antiguos del mundo, alberga el primer acuerdo de acreditación de políticas de este tipo y tiene una cartera de proyectos en expansión. Está mostrando un claro progreso y el mercado está empezando a tomar nota poco a poco.
Los volúmenes siguen siendo modestos y gran parte del marco normativo aún se está ultimando. Kazajistán, Uzbekistán, Kirguistán, Tayikistán y Turkmenistán se encuentran cada uno en una fase diferente y, en conjunto, ofrecen un abanico cada vez mayor de oportunidades para compradores, inversores y promotores que conozcan las normas y los riesgos específicos de la región.
Oferta: escasa hoy, con un amplio potencial
Asia Central ha emitido hasta la fecha unos 30 millones de créditos, pero solo unos 12,6 millones proceden de proyectos que siguen activos en la actualidad. Una cartera de 30 proyectos podría aportar unos 11,9 millones de créditos al año una vez que empiecen a emitirlos.
Potencial del tipo de proyecto
El perfil de emisiones de la región apunta a varios tipos de proyectos:
- Reducción de las emisiones de metano. Las redes de gas obsoletas y las instalaciones de petróleo y gas en la fase inicial de la cadena de suministro presentan fugas de grandes volúmenes de metano. Los proyectos de detección y reparación de fugas ya ocupan un lugar predominante en la emisión de bonos de Uzbekistán.
- Energías renovables. Importantes recursos eólicos y solares en Kazajistán y Uzbekistán, además de energía hidroeléctrica en Kirguistán y Tayikistán.
- Agricultura y restauración de terrenos. Extensas estepas y terrenos degradados. En agosto de 2026, el Ministerio de Ecología y Recursos Naturales de Kazajistán identificó 5,2 millones de hectáreas de terrenos no forestales pertenecientes al fondo forestal estatal para posibles proyectos de captura de carbono.
- Eficiencia energética. Redes de calefacción urbana de la época soviética, plantas industriales y parque inmobiliario con alta intensidad energética.
- Movilidad eléctrica y residuos. Programas de movilidad eléctrica en fase inicial tanto en Kazajistán como en Uzbekistán, y captación de gas de vertedero.
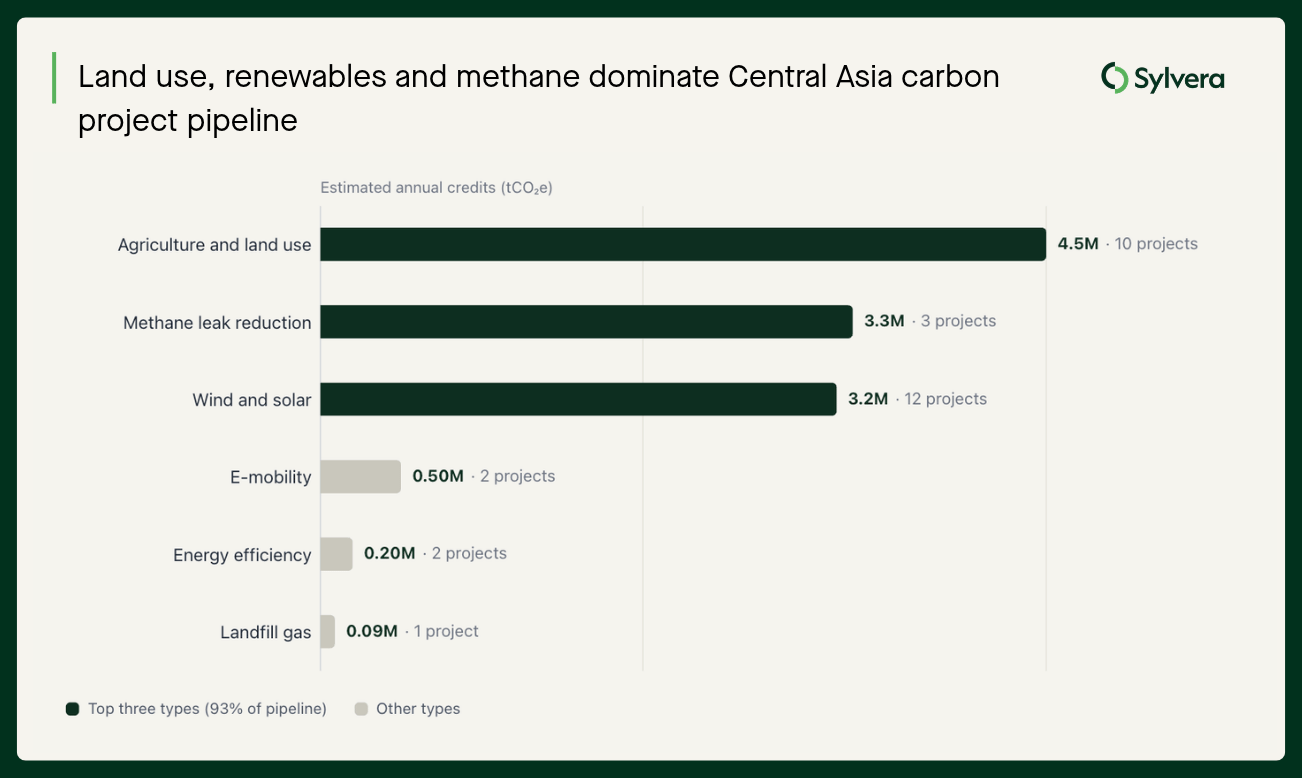
Fuente: Sylvera . Datos a 26 de octubre de 2026. «Pipeline» = proyectos registrados o cotizados que aún no se han emitido.
Suministro de corriente
Cada país se encuentra en una fase diferente. Uzbekistán representa la mayor parte del volumen emitido hasta la fecha, en gran medida gracias a un único proyecto de Verra, el de reducción de fugas de gas de Hududgaz (VCS4531), que reduce las fugas de metano en las redes de distribución de gas de todo el país. Ha emitido 9,5 millones de créditos, lo que supone aproximadamente el 75 % de la emisión procedente de proyectos activos en la región.
Kazajistán cuenta con la mayor cartera de proyectos en desarrollo, mientras que Turkmenistán aún no ha registrado su primer proyecto. Hasta la fecha se han retirado alrededor de 2,1 millones de créditos, por lo que las emisiones más recientes siguen estando disponibles para los compradores que buscan nuevas fuentes de suministro.
Fuente: Sylvera . Datos a 26 de octubre de 2026. «Pipeline» = proyectos registrados o cotizados que aún no se han emitido.
CORSIA suministro disponible
Hududgaz es, a día de hoy, el único proyecto de Asia Central con créditos aptos para el programa « CORSIA », pero podrían seguirle otros. Los datos de Sylvera señalan otros 15 proyectos de la región como potencialmente aptos para el programa « CORSIA ». Cumplen los criterios de programa, metodología y año de emisión de CORSIAy solo necesitan una carta de compromiso (LoA) y el ajuste correspondiente para poder optar al programa. Once se encuentran en Kazajistán, tres en Uzbekistán y uno en Kirguistán. Ninguno ha emitido créditos todavía.
El metano también ocupa el primer lugar en este ámbito. Tres proyectos avanzados de detección y reparación de fugas, que abarcan las instalaciones de exploración y producción de Uzbekneftegaz y KazMunayGas y la red de distribución de gas de Almaty, suman en conjunto unos 3 millones de créditos al año. El resto de la lista incluye proyectos de carbono del suelo en la estepa de Kazajistán, la captura de gas de vertedero en Karaganda, la movilidad eléctrica en Uzbekistán y las bombas de calor en Kirguistán. La rapidez con la que los países anfitriones emitan las cartas de compromiso (LoA) determinará qué parte de esta oferta llegue a los compradores.
Caso práctico: Uzbekistán, del sistema de créditos por políticas a los ITMO
Uzbekistán se ha adelantado a sus vecinos en los mercados internacionales de carbono.
iCRAFT. En octubre de 2023, Uzbekistán y el Banco Mundial firmaron un acuerdo por valor de 46,25 millones de dólares para el proyecto «Aplicación innovadora de recursos de carbono para la transición energética» (iCRAFT). Se trató del primer programa de acreditación de políticas del Banco y de la primera transacción internacional de carbono en Asia Central en el marco del Acuerdo de París. En lugar de acreditar proyectos individuales, iCRAFT financia las reducciones de emisiones derivadas de las reformas energéticas nacionales: recorte de subvenciones, aumento de las tarifas para recuperar los costes y mejora de la eficiencia.
En junio de 2026, Uzbekistán recibió el tercer y último pago en virtud del acuerdo de compra. En total, el programa pagó 20 millones de dólares por 1,33 millones de toneladas verificadas. Entre 2022 y 2024, las reformas evitaron unas 23,7 millones de toneladas, por lo que la mayor parte del impacto aún no se ha contabilizado. iCRAFT también financió el sistema nacional de seguimiento, notificación y verificación (MRV) que Uzbekistán necesita para el artículo 6. El programa se prolongará hasta 2028, y el Banco Mundial afirma que Uzbekistán está preparando actualmente su primera transacción en el mercado internacional de carbono.
ITMO y CORSIA. En 2025, el Decreto Presidencial PD-110 estableció el enfoque de Uzbekistán respecto al artículo 6, incluidos los presupuestos y la autorización de los ITMO. Uzbekistán mantiene acuerdos bilaterales con Japón y Corea del Sur. En diciembre de 2025, el Ministerio de Economía y Finanzas emitió su primera Carta de Autorización (LoA) para el VCS4531. Esta autoriza el uso de los créditos para las contribuciones determinadas a nivel nacional (NDC) de otros países o para proyectos de reducción de emisiones en países en desarrollo ( CORSIA), y algunos de ellos ya cumplen los requisitos para el programa « CORSIA ».
Tipos de proyectos a tener en cuenta. Las normas provisionales de Uzbekistán para proyectos del mercado voluntario, recogidas en la Decisión del Consejo de Ministros n.º 117 (2024), aprueban proyectos de energías renovables, eficiencia energética, industria, reforestación, gestión de residuos, agua y saneamiento, y construcción sostenible. Aún no se ha publicado ninguna lista positiva conforme al artículo 6. Las oportunidades más prometedoras a corto plazo son la reducción de fugas de metano —que ya está autorizada y cumple los requisitos del programa « CORSIA »— y los gases industriales procedentes de proyectos históricos del Mecanismo de Desarrollo Limpio (MDL).
La eficiencia energética, la agricultura y las energías renovables a gran escala también están cobrando impulso, aunque las energías renovables conectadas a la red quedan en gran medida excluidas de la primera fase de « CORSIA ».
La demanda: el cumplimiento normativo, y no la iniciativa voluntaria, impulsará el mercado
La demanda voluntaria a nivel local es mínima. La verdadera señal de demanda proviene del cumplimiento normativo: la Iniciativa « CORSIA », el Mecanismo de Ajuste en Frontera por las Emisiones de Carbono (CBAM) de la UE y la fijación de precios del carbono a nivel nacional.
Demanda voluntaria: limitada
Son pocas las empresas de Asia Central que han asumido compromisos públicos en materia climática. De las 14 353 empresas que figuran en el «Target Dashboard» de la SBTi, Kazajistán es el único país de Asia Central representado. No aparece ninguna empresa de Uzbekistán, Kirguistán, Tayikistán ni Turkmenistán.
El escaso número de bajas refleja la misma tendencia, y el comprador más destacado de los últimos tiempos es una compañía aérea.
CORSIA: la oportunidad más próxima
CORSIA es la mayor oportunidad de demanda a corto plazo de la región. Sylvera estima que la demanda de la primera fase (2024-2026) del programa « CORSIA » se sitúa entre 193 y 220 millones de créditos, frente a los apenas unos 50 millones de créditos elegibles registrados hasta la fecha. Las aerolíneas necesitan una oferta autorizada, y son pocos los países de acogida que pueden proporcionarla por el momento.
Uzbekistán ya está tomando medidas para aprovechar esa oportunidad. Su primera carta de compromiso (LoA) se refiere al proyecto de metano de Hududgaz. Alrededor de 500 000 de sus créditos de la cosecha de 2024 están ahora etiquetados como aptos para la primera fase de « CORSIA », respaldados por un producto de seguro que protege a los compradores en caso de que no se aplique el CA. En julio de 2026, Singapore Airlines Group retiró estos créditos, convirtiéndolos en los primeros créditos uzbekos y en los primeros créditos de emisiones fugitivas utilizados para « CORSIA ». Esas retiradas representan aproximadamente la mitad de todas las retiradas de « CORSIA » hasta la fecha.
La limitación radica en la proporción de exportación. En virtud de la Decisión provisional del Consejo de Ministros n.º 117, los créditos vendidos al amparo del artículo 6 tienen un límite máximo del 1 % de las emisiones nacionales, lo que supone unos 2,1 millones de créditos según el último inventario de Uzbekistán. Además, al menos el 50 % de las ventas netas de créditos procedentes de proyectos liderados por el sector privado se destina al Estado. Se espera que la próxima normativa sobre el artículo 6 sustituya estas reglas. El volumen de ITMO que permita exportar determinará en qué medida Uzbekistán podrá cubrir el déficit de « CORSIA ».
Exigencias de cumplimiento: el CBAM cambia las reglas del juego
Los sistemas de cumplimiento pueden generar una demanda local constante de créditos de carbono y ayudar a un país a desarrollar su ecosistema de carbono. Por ejemplo, el impuesto sobre el carbono de Colombia permite a las empresas cumplir parte de su obligación con créditos procedentes de proyectos elegibles. Esto ha creado una base de compradores nacionales fiable y ha contribuido al crecimiento de los promotores y validadores locales, e incluso al desarrollo de normas y registros de carbono.
El CBAM ofrece a Asia Central un motivo para seguir su ejemplo. A partir de enero de 2026, los importadores de la UE de acero, aluminio, cemento, fertilizantes, electricidad e hidrógeno pagarán por el carbono incorporado, descontando los precios del carbono ya abonados en sus países de origen. Kazajistán exporta más de 600 millones de euros en acero y aluminio a la UE cada año, y el CBAM podría suponer a sus exportadores de acero un coste superior a los 100 millones de euros al año. Un precio interno del carbono más elevado permitiría retener una mayor parte de ese dinero en el país.
Kazajistán cuenta con el único mercado de cumplimiento operativo de la región, y su sistema de comercio de derechos de emisión (ETS) acepta créditos nacionales, lo que permite que los proyectos locales encuentren compradores en el propio país. Uzbekistán está desarrollando un sistema de comercio de derechos de emisión. Kirguistán, Tayikistán y Turkmenistán no cuentan con ningún sistema de fijación de precios del carbono.
Caso práctico: el sistema de comercio de derechos de emisión de Kazajistán
El sistema de comercio de derechos de emisión de Kazajistán es uno de los sistemas de comercio de emisiones más antiguos del mundo y el mercado de carbono más consolidado de la región.
Fuente: ICAP, octubre de 2026.
El sistema tiene una larga trayectoria, pero ofrece poca señal de precios. La asignación gratuita y un precio inferior a 1 dólar dan a las empresas pocos motivos para reducir las emisiones y prácticamente ninguno para deducir del CBAM. La negociación en bolsa lleva suspendida desde 2022.
La reforma está en marcha. La fase 6 comenzó en 2026 y se prolongará hasta 2030. El borrador del plan de asignación proponía recortes anuales del límite máximo de entre el 10,4 % y el 23 % con respecto al nivel de 2025, y se está preparando el sistema de subastas. Las nuevas normas sobre los proyectos del artículo 6 (Orden Ministerial n.º 145) entraron en vigor el 10 de agosto de 2026 y regulan la validación, la autorización y las transferencias internacionales. Si se endurecen los límites máximos y suben los precios, la demanda nacional de compensaciones podría crecer rápidamente.
Colaboración regional: construir juntos el mercado
La cooperación regional podría contribuir a que los mercados de carbono de Asia Central crezcan más rápido juntos que por separado. Cada país aporta diferentes puntos fuertes. Kazajistán cuenta con más de una década de experiencia en sistemas de comercio de derechos de emisión (ETS); Uzbekistán está desarrollando su propio ETS y ha concedido su primera autorización en virtud del artículo 6; y ambos cuentan ya con normativa sobre el artículo 6 en vigor. En toda la región, Kazajistán, Uzbekistán y Kirguistán han firmado entre ellos seis acuerdos bilaterales en virtud del artículo 6. Esa combinación de experiencias supone una oportunidad para que los países aprendan unos de otros. El nuevo programa iFIRST de la República Kirguisa, por ejemplo, se basa directamente en el iCRAFT de Uzbekistán, adaptando un modelo probado en lugar de partir de cero. La armonización de las normas y el uso compartido de infraestructuras podrían facilitar a los compradores internacionales la navegación por la región, y los socios internacionales ya están apoyando esa labor.
El siguiente paso consiste en coordinar estas iniciativas nacionales. Unas normas comunes de MRV, unos registros que puedan comunicarse entre sí y unos enfoques comunes en materia de autorización permitirían a los compradores considerar Asia Central como un único mercado, en lugar de cinco mercados pequeños.
Un mercado cada vez más preparado
Asia Central aún no es una fuente importante de créditos de carbono, pero la tendencia es clara. Uzbekistán ha demostrado que los créditos derivados de políticas y las autorizaciones del artículo 6 pueden funcionar. Kazajistán cuenta con 13 años de experiencia en sistemas de comercio de derechos de emisión (ETS) y está llevando a cabo reformas bajo la presión del CBAM. Hay una cartera de aproximadamente 11,9 millones de créditos al año a la espera de ser emitidos. Dada la escasez de la ofert CORSIA , los créditos autorizados de Asia Central no deberían tener dificultades para encontrar compradores.
Lo que suceda a continuación dependerá de la ejecución: que se apliquen a tiempo los ajustes necesarios, que los registros funcionen y que los precios del carbono sean lo suficientemente altos como para tener repercusión. Los compradores que comprendan estos riesgos desde el principio estarán en mejor posición para actuar.
SylveraEl artículo 6 y el portal « CORSIA » hacen un seguimiento de los riesgos relacionados con las cartas de crédito (LoA) y las garantías de crédito (CA) para Uzbekistán y otros países de acogida.