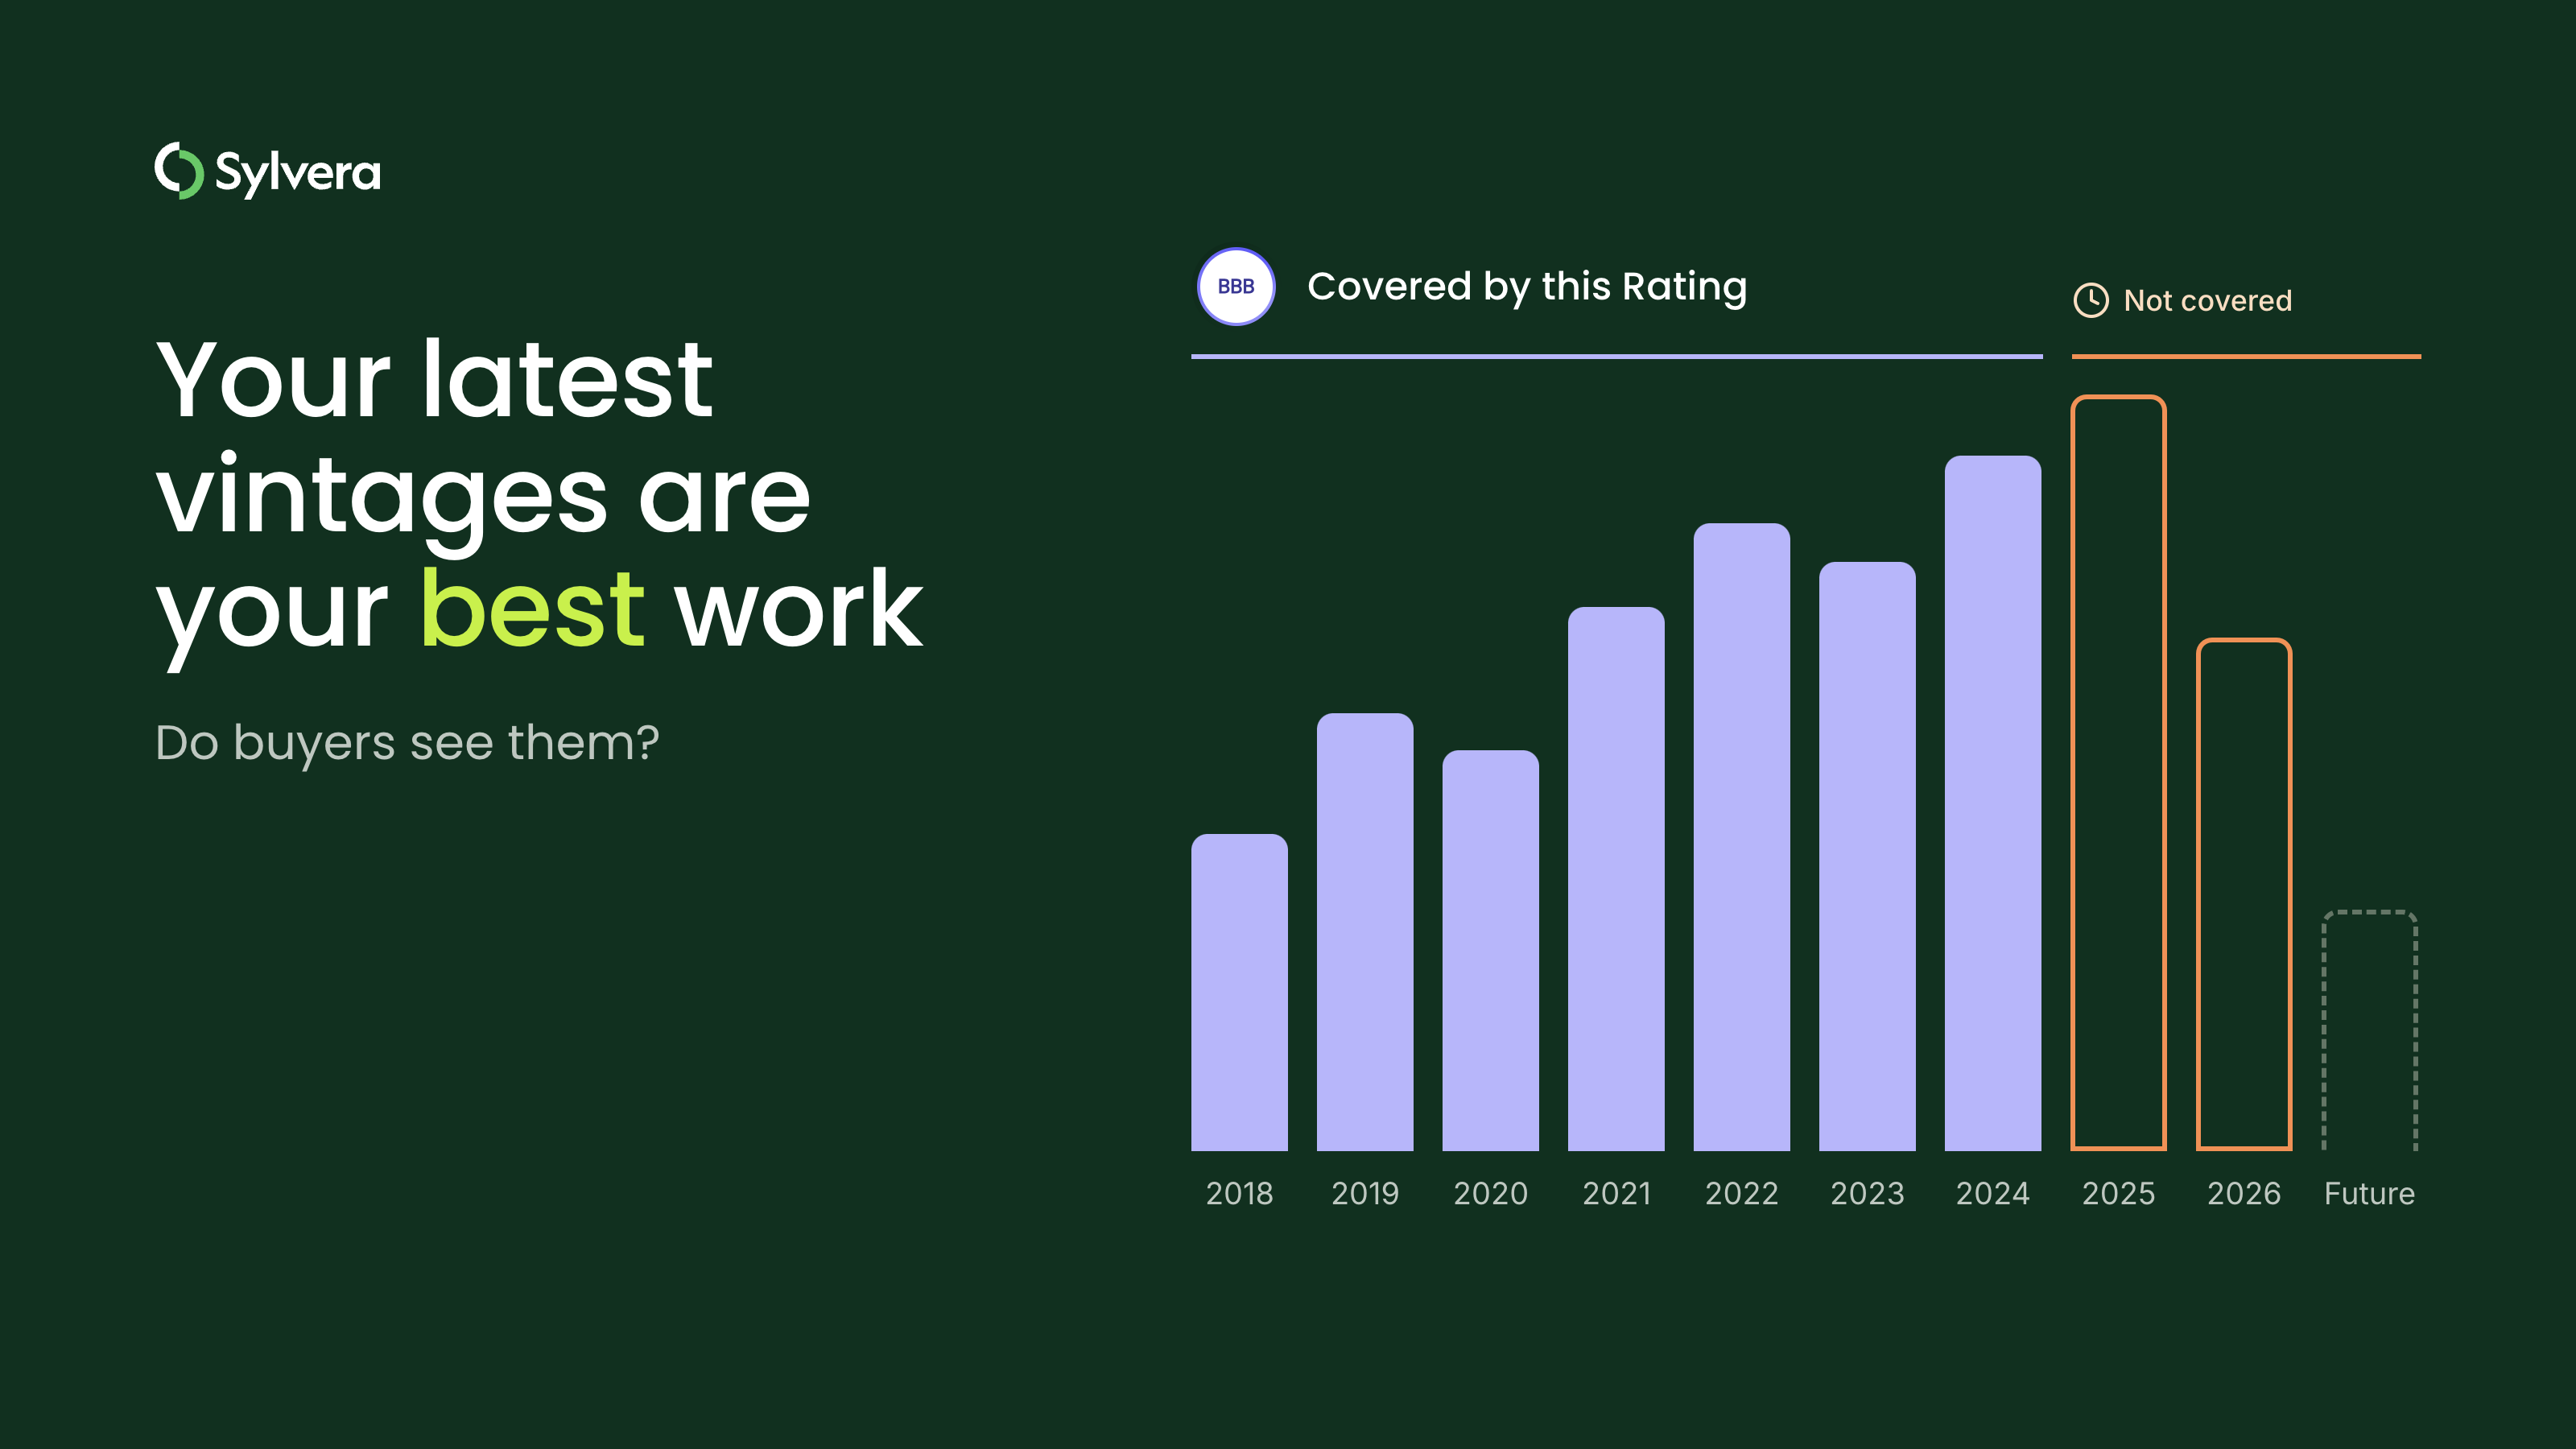


"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
Los fabricantes de aditivos para cemento, materiales de construcción, productos químicos y combustibles están comparando los créditos de CDR y los EAC, pero cada mecanismo se rige por normas diferentes.
Los fabricantes de aditivos para cemento, materiales de construcción, productos químicos y combustibles buscan nuevas formas de obtener ingresos por el rendimiento en materia de emisiones de carbono de lo que producen. Por lo general, una nueva planta necesita haber firmado acuerdos de compra antes de que las entidades crediticias y los inversores se comprometan a aportar capital, y un producto que se vende únicamente en función del precio resulta difícil de financiar.
Una sola fuente de ingresos relacionados con el carbono rara vez basta para cubrir esa diferencia, por lo que los productores están diversificando sus fuentes y, en particular, se están centrando al mismo tiempo en los créditos por eliminación de dióxido de carbono (CDR) y en los certificados de atributos medioambientales (EAC).
La dificultad radica en que el panorama está fragmentado y resulta complicado orientarse en él. Cada mecanismo tiene su propio sistema de contabilización de carbono, su propio tratamiento de las emisiones en las fases iniciales del proceso y sus propias normas sobre quién puede reclamar qué, por lo que un productor que opera en varios de ellos obtiene una respuesta diferente de cada uno.
Y los compradores se enfrentan al mismo problema desde el otro lado. Les resulta difícil comparar las declaraciones basadas en normativas diferentes, y muchos no confían en las cifras de intensidad de carbono que los productores han calculado por su cuenta. Convencer a un comprador de esa cifra suele ser la parte más lenta de una operación.
En esta entrada se explica lo siguiente:
- Donde los créditos CDR y los EAC empiezan a solaparse
- Cómo sopesan los productores ambas opciones
- Donde la información de mercado, el análisis de la elegibilidad de los mecanismos y la verificación independiente marcan la diferencia
Cuando los créditos CDR y los EAC se solapan
El solapamiento se observa en varios puntos de la cadena de valor, y los productores implicados comparten preocupaciones similares, incluso cuando sus productos tienen poco en común.
Materiales de construcción
En el sector de los materiales de construcción, los fabricantes que mineralizan el CO₂ biogénico procedente del biogás suelen vender el producto incluyendo su huella de carbono negativa en el precio, tal y como figura en una declaración ambiental de producto, y los clientes se han mostrado dispuestos a pagar más por ello de lo que los productores esperaban hace dos años.
Esto funciona con volúmenes piloto, pero a medida que la producción se amplía, resulta más difícil mantener una prima que depende por completo del mercado físico. Por lo tanto, los productores necesitan una forma de monetizar el atributo de carbono más allá de la venta física, y los EAC son la opción más lógica, ya que permiten que dicho atributo se reconozca y valore por separado del producto, lo que ayuda a mantener la prima. Algunos también están sopesando la posibilidad de dividir la huella de carbono para que una parte se venda como créditos de eliminación y el resto permanezca vinculado al producto.
Materiales cementosos complementarios (SCM)
Los materiales cementosos suplementarios (SCM) añaden una complicación más. La demanda de nuevos SCM está aumentando debido a que los suministros de cenizas volantes y escorias se están reduciendo a medida que disminuyen la energía eléctrica a partir del carbón y la producción convencional de acero en Europa, y los productores que incorporan CO₂ a estos materiales necesitan un suministro constante del mismo.
Gran parte del CO₂ biogénico disponible en algunas zonas de Europa ya está incluido en el régimen de cuotas de gases de efecto invernadero de la Directiva RED III, en el que el productor de biometano obtiene ingresos al considerar cada tonelada vendida como sustituto del CO₂ de origen fósil. Por lo tanto, esa tonelada ya cuenta con un derecho de emisión, lo que plantea la cuestión de si también se puede emitir un crédito de eliminación por ella.
Combustibles y productos químicos
Los combustibles y los productos químicos están aún más vinculados al ámbito del cumplimiento normativo. Una planta de biomasa en proyecto que cuente con captura de carbono, por ejemplo, podría enviar parte del CO₂ de su chimenea a un centro de almacenamiento y combinar el resto con hidrógeno para producir metanol, lo que implicaría conciliar los incentivos al almacenamiento, los créditos por eliminación y las ventas de combustible.
La cuestión es si el resultado de la eliminación de carbono puede incorporarse a la intensidad de carbono del metanol para situarla por debajo de cero, lo que sería relevante para los compradores en el marco de la normativa sobre combustibles marítimos. No existe una metodología única que abarque toda la cadena, por lo que el panorama de la certificación es una combinación de sistemas de certificación de combustibles, hidrógeno y eliminación de carbono que tratan de forma diferente la biomasa en las fases iniciales, la electricidad de la red y el gas fósil.
Minerales
Los minerales se enfrentan a una variante del mismo problema a nivel de producto. Un mineral carbonatado puede utilizarse en la fabricación de cemento, rellenos para pinturas y cosméticos:
- El cemento es un uso de larga duración que podría servir tanto para los EAC como para los créditos de eliminación.
- La pintura tiene una durabilidad incierta
- Los cosméticos son de un solo uso, por lo que en este caso la afirmación se refiere más bien a las emisiones evitadas gracias a la sustitución.
Por lo tanto, un mismo material puede dar lugar a tres reclamaciones diferentes en función de su destino final, y los productores deben decidir desde el principio qué datos recopilar para no perder ninguna opción a medida que amplían su actividad.
Combustibles y productos químicos: el nivel de cumplimiento
En el ámbito más amplio de los combustibles y los productos químicos, los productores suelen enfrentarse a una combinación de mecanismos de cumplimiento —como las normas sobre combustibles, los sistemas de cuotas y la fijación de precios del carbono— junto con los mercados voluntarios, y cada uno de ellos trata a la misma planta de forma diferente. La elegibilidad para el cumplimiento rara vez cubre el valor total de un proyecto, por lo que los créditos voluntarios o los certificados de atributos acaban formando parte del plan, y el productor tiene que comprender cómo interactúan estos distintos niveles antes de poder determinar cuánto vale una tonelada de producto.
Cómo están sopesando los productores las dos opciones
Las preguntas que surgen siempre
Los productores rara vez lo plantean como una elección entre dos etiquetas. Lo plantean como una serie de preguntas sobre una misma planta, y las mismas preguntas surgen cada vez:
- ¿Qué derecho pueden reivindicar legítimamente sobre una tonelada de producto y quién más tiene ya algún derecho sobre las materias primas?
- ¿Cuál es el valor de cada vía y con qué rapidez se recibe el dinero? Un crédito de eliminación vendido antes de su emisión y un certificado de atributos vendido junto con un producto tienen perfiles de tesorería muy diferentes, y las entidades crediticias quieren ver los ingresos contratados antes de que se construya una planta.
- ¿Qué datos deberían empezar a recopilar ahora?
La cuestión del mercado
Detrás de estas preguntas se esconde una cuestión de mercado. Los productores quieren saber:
- Cuál es el volumen de los mercados potenciales para cada ruta
- Cómo están cambiando esos mercados
- Cómo están variando los precios y quién está comprando
Los créditos y certificados de reducción de emisiones se venden a distintos grupos de compradores a distintos niveles de precio, y esos precios varían a ritmos diferentes, por lo que un productor necesita tener una visión general de la situación antes de poder comparar las opciones en función del valor esperado, en lugar de basarse únicamente en las etiquetas.
¿Es importante la elección de la ubicación?
La elección de la ubicación también influye en este aspecto. Para un productor que debe elegir entre varias ubicaciones, el abastecimiento de electricidad y los planes de distribución pueden variar lo suficiente de un emplazamiento a otro, de modo que el valor de cada mecanismo cambia según la ubicación; por lo tanto, conviene realizar una comparación entre las distintas ubicaciones antes de decidirse por una central.
Por qué la elegibilidad es lo más difícil
En la mayoría de los casos, la dificultad radica en los criterios de elegibilidad más que en la tecnología, y siempre surgen los mismos problemas: la doble contabilización, la adicionalidad y la asignación.
Cómo tratan los modelos el CO₂ biogénico y por qué sus resultados difieren
El CO₂ biogénico es el ámbito en el que las normas difieren más. Una misma tonelada puede considerarse neutra, una emisión de combustibles fósiles evitada o una eliminación, dependiendo del programa en cuestión, y estos tratamientos no se diseñaron para ser compatibles entre sí.
Por eso, un criterio de elegibilidad debe tener en cuenta cómo trata cada programa el CO₂ biogénico antes de asignarle ningún valor, y por eso la respuesta de un productor puede variar tanto de una vía a otra.
La doble contabilización: el problema más evidente
La doble contabilización del propio CO₂ es el problema más evidente. Cuando el CO₂ biogénico se vende desde una planta de biometano en el marco de un régimen de cuotas, esa tonelada ya se contabiliza como sustituto del CO₂ fósil —una declaración de reducción de emisiones—. La emisión de un crédito de eliminación por esa misma tonelada plantea la cuestión de si se ha contabilizado dos veces, y la respuesta depende de cómo definan la exclusividad tanto el régimen como la norma de créditos.
La adicionalidad: a menudo, el mayor problema
En nuestra opinión, la adicionalidad suele ser el mayor problema. Tomemos como ejemplo a un productor de SCM que utiliza CO₂ procedente de plantas de biometano. En principio, se podría evitar la doble contabilización, pero un crédito de eliminación basado en CO₂ que ya se estaba capturando y vendiendo probablemente obtendría una puntuación baja en cuanto a la adicionalidad financiera.
Los datos económicos apuntan en la misma dirección. Cuando una fuente de CO₂ ya genera varios cientos de euros por tonelada en el marco de un sistema de cuotas, y los créditos de eliminación se venden por menos de esa cantidad, la compra del CO₂ y la reventa de los créditos no resultan rentables. En esa situación, es probable que los créditos CDR no sean la vía adecuada para empezar, y merece la pena analizar más detenidamente los EAC o el «insetting» a través del certificado de producto.
Asignación: el aspecto en el que los planes difieren más
La asignación es el aspecto en el que los sistemas difieren más. Cuando una planta genera un producto y una emisión al mismo tiempo, alguien tiene que decidir qué parte del impacto corresponde a cada categoría, y los sistemas no se ponen de acuerdo al respecto.
Un análisis del ciclo de vida (ACV) según la norma ISO tiene en cuenta íntegramente las emisiones en las fases previas, mientras que la Directiva sobre las energías renovables (RED III) y la normativa sobre combustibles renovables no contabilizan determinadas aportaciones, como la biomasa o la electricidad renovable. Por lo tanto, una misma planta puede presentar una intensidad de carbono diferente en función de la normativa que se aplique, y el hecho de que se acepte una tarifa de energía renovable o se utilice la media de la red eléctrica puede modificar aún más el resultado.
Por qué es importante la auditoría independiente
Las cifras facilitadas por los propios vendedores son lo primero que cuestionan los compradores
La mayoría de las cifras de carbono en este mercado se basan en un análisis del ciclo de vida (ACV) declarado por los propios interesados, y los compradores son conscientes de ello. Por lo tanto, los compradores de combustibles y materiales con bajas emisiones de carbono se muestran escépticos ante las cifras de intensidad de carbono que provienen únicamente del promotor o de un consultor contratado por este, y los compradores de remoción de carbono aplican el mismo escrutinio a los proyectos previos a la emisión que aún no han generado datos. Para un productor que busca financiación, una cifra poco convincente retrasa el acuerdo de compra del que depende dicha financiación.
Lo que suele revelar una revisión independiente
Las evaluaciones independientes suelen detectar los mismos puntos débiles:
- Las hipótesis sobre la tasa de captura suelen ser optimistas y rara vez se tienen en cuenta en los modelos los efectos del deterioro a lo largo de los 15 años de duración del proyecto.
- El consumo de electricidad de la red suele subestimarse, sobre todo cuando hay acuerdos de compra de energía de por medio
En unaevaluación de la intensidad de carbono realizada por Sylvera en el análisis del ciclo de vida (ACV) de un productor, la subestimación del consumo de electricidad de la red modificó la intensidad de carbono en aproximadamente un 20 %, aunque el resultado siguió cumpliendo el umbral exigido por el comprador. Detectar este hecho antes de que comience la producción resulta mucho más económico que descubrirlo después de haber firmado un contrato de compra.
¿Qué ventajas ofrece la garantía para ambas partes de una operación?
Sea cual sea la vía que elija un productor, este tipo de evaluaciones cumplen la misma función. Muestran cómo un productor o promotor tiene en cuenta los riesgos de un proyecto —desde la intensidad de carbono del producto y la integridad de la declaración hasta la entrega, la permanencia y la doble contabilización— y permiten al comprador comprobar que esos riesgos han sido analizados por alguien que no tiene ningún interés en la venta.
De hecho, la evaluación libera al comprador de parte de la carga que supone la diligencia debida, lo que acorta el proceso hasta la firma del acuerdo y da a las entidades crediticias más confianza en los ingresos que genera el proyecto.
Cómo apoya « Sylvera » a los productores en ambas modalidades
Empieza por los datos: identifica dónde está la demanda
Los datos son el punto de partida, ya que elegir la estrategia adecuada depende de comprender dónde se encuentra la demanda. La sección «Market Intelligence» deSylvera abarca:
- Cuál es el volumen de los mercados potenciales
- Cómo están cambiando
- Cómo están variando los precios y quién está comprando
Se basa en datos propios sobre precios y demanda, y muestra al productor qué mercados merece la pena explorar, aunque todavía no indica en cuáles de ellos puede vender una instalación concreta.
Requisitos de elegibilidad y valor del mecanismo: respuesta a la segunda pregunta
Las respuestas sobre los requisitos de elegibilidad y el valor del mecanismo responden a esa segunda pregunta.
Partiendo de la perspectiva del mercado, nosotros:
- Identificar todos los mecanismos voluntarios, de cumplimiento y acumulables que puedan aplicarse a la instalación
- Analizar los datos de su ACV mediante un marco común y evaluar la idoneidad de cada mecanismo, justificando claramente cada resultado.
- Fija el precio de los productos que cumplan los requisitos utilizando los mismos datos de precios y demanda
- Muestra cómo varía el valor a medida que cambian las opciones de asignación; por ejemplo, qué parte del impacto se destina a una reclamación por retirada y qué parte permanece en el producto.
El resultado es una visión general de qué combinación de mecanismos está disponible, cuál es el valor de cada uno a lo largo del tiempo y dónde se sitúan los riesgos de doble contabilización y de adicionalidad, información que un productor puede presentar a los compradores y a los financiadores.
Productos de garantía: junto al proceso de evaluación de la elegibilidad
Esa obra se encuentra junto a los productos de garantía:
- Para CDR: Sylvera . Las calificaciones abarcan los proyectos previos a la emisión a través de módulos de integridad, ejecución, valor y mejora continua.
- Para los EAC: el servicio «EAC Assurance and Market Intelligence» ofrece una evaluación independiente de la intensidad de carbono, la integridad de la línea de base, la adicionalidad y la exclusión de la doble contabilización.
- Para los productores de materias primas cuyos compradores cuestionan el análisis del ciclo de vida (ACV): una evaluación de la intensidad de carbono revisa la metodología y los límites, comprueba los supuestos más relevantes y muestra cómo varía el resultado en función de los distintos mecanismos.
Como proveedor independiente, no gestionamos ningún registro ni ningún mecanismo, por lo que no tenemos motivos para orientar a un productor hacia una vía en lugar de otra; y, en ocasiones, los datos apuntan en una dirección distinta a la que el productor esperaba.
Qué pueden hacer ahora los productores
Los productores no tienen por qué decidir hoy qué camino seguir, pero sí deben evitar tomar decisiones que, de forma indirecta, elijan uno por ellos.
En la práctica, eso significa:
- Elaboración de un análisis del ciclo de vida (ACV) con límites claros y decisiones de asignación documentadas
- Registrar la procedencia del CO₂ y quién es el titular de los atributos medioambientales asociados al mismo
- Mantener los datos de seguimiento a un nivel que satisfaga a más de una metodología
Esas medidas suponen un gasto mínimo al principio, pero su reconstrucción resulta costosa más adelante.
Si estás valorando los créditos CDR y los EAC para una instalación y quieres comparar las distintas opciones, ponte en contacto con el Sylvera equipo de materias primas.