

「私たちは長年にわたり、信頼できる格付けの提供に注力し、現地データチームへの投資を重ねてきました。これにより当社の格付けの正確性は確保されていますが、購入者が検討している数千のプロジェクトにわたるスケールを実現することはできません。」

カーボンクレジット調達の最新動向について詳しくは、当社の記事「Key Takeaways for 2025」をご覧ください。調達戦略を改善するための、データに基づく5つのヒントをご紹介しています。
加えて:Connect to Supplyをご利用のお客様は、Sylveraのその他のツールもご利用いただけます。プロジェクトの格付け確認や強みの評価、高品質なカーボンクレジットの調達に加え、プロジェクトの進捗状況のモニタリング(特に発行前段階で投資している場合)も可能です。
Sylveraの無料デモを予約して、調達機能やレポーティング機能を体験しましょう。
アフリカは、京都議定書の骨子となった国際炭素市場の活動の多くに参画せず、他の地域がクリーン開発メカニズム(CDM)の需要と投資の大部分を獲得する様子を見守ってきました。しかし、その状況は変わりつつあります。
現在、パリ協定の時代を迎え、アフリカ諸国は、国際的に移転される緩和成果(ITMO)の供給を支える法的枠組み、制度的能力、およびプロジェクトのパイプラインの構築に向けて迅速に動き出しています。これは、アフリカ大陸がITMOの供給という点で、将来有望な地域であるだけでなく、すでに最も重要な地域の一つとなっていることを意味します。
本記事では、その進展が実際にどのような形をとっているのか、この地域が依然として直面している現実的な課題はどこにあるのか、そしてアフリカにおいて第6条を適切に運用することが、市場全体の信頼性にとってなぜ重要なのかについて考察します。
この記事のデータは、Sylvera の Article 6 およびCORSIA Hub」によって提供されています。
傍観者から建設者へ
現在、私たちは第6条の実施段階にしっかりと突入していますが、市場全体における進捗状況は依然として野心に欠けています。このギャップは重要な意味を持ちます。なぜなら、第6条がその約束を果たせるか、あるいは航空会社、政府、購入者が法的拘束力のある気候変動に関する公約を達成できないかの分かれ目となるからです。
これまでに発行された「CORSIA 」フェーズ1の対象となり得るクレジット約3億件のうち、さらに2027年末までに2億件以上が発行される見込みですが、Sylvera のモデル分析によると、同レジストリにおいて「CORSIA 」の対象としてタグ付けされているのは約4,300万件にとどまっています。対象となるためには、クレジットは2つのハードルをクリアする必要があります。すなわち、ホスト国からの承認書(LoA)と、対応する調整措置、あるいは適格な保険のいずれかです。 これは、Sylvera がCP1において必要と予測する1億9,300万~2億2,000万トンのオフセット要件のうち、わずか19%~22%に過ぎません。
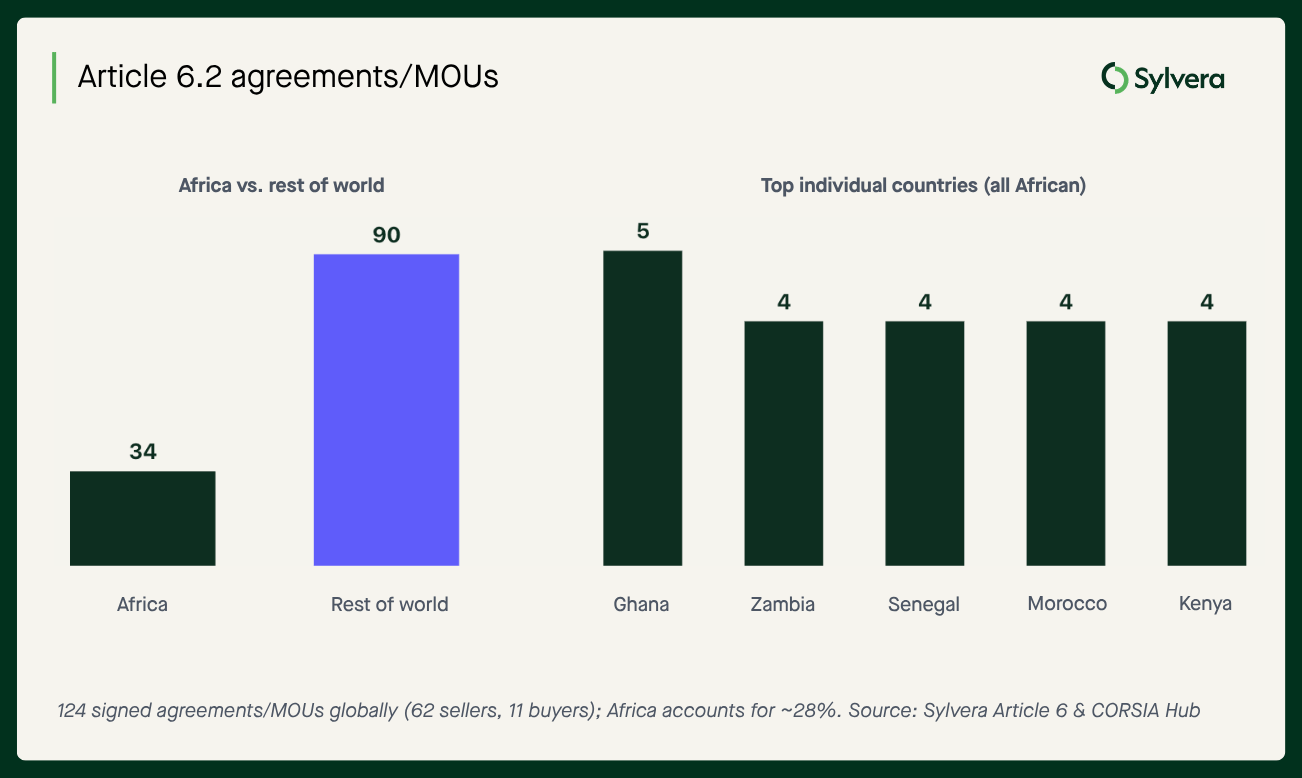
二国間レベルでは、世界中で124件の第6条2項に基づく協定または覚書(MOU)が締結されていますが、これまでに実際にITMOの移転が実施されたのはごくわずかであり、その中でも特に顕著なのが、タイとスイスとの間の取引です。
こうした背景の中で、アフリカの歩みは際立っています。京都議定書の「クリーン開発メカニズム(CDM)」時代の機会をほぼ逃してしまったアフリカ諸国や機関は、今回はその機会を逃さないという決意を固めています。 アフリカのCDMへの参加は、いかなる基準で見てもごくわずかでした。UNFCCCの統計によると、同大陸の登録済みCDMプロジェクトの割合は世界全体の2%強にとどまり、その大部分は南アフリカをはじめとするごく少数の国々が占めていました。
アフリカ大陸全体の各国政府は、第6条に基づくガバナンス体制の構築に向けて積極的に取り組んでおり、その勢いは地理的条件とも相まって、アフリカは、自然に基づく吸収から再生可能エネルギー、クリーンな調理に至るまで、カーボンクレジット の供給において莫大な自然の潜在力を有しています。こうした制度的な進展と豊富な資源基盤が相まって、この地域はすでにITMOの主要な供給源となっており、単なる将来的な供給源にとどまらない存在となっています。
こうした進展は、大陸全体で展開された一連の能力構築活動によってさらに後押しされています。具体的には、地域同盟の形成、CORSIA の対象となる排出単位や認可書(LOA)に関する専門的な地域ワークショップの開催、そしてデータや準備状況の格差解消を直接的な目的としたパートナーシップなどが挙げられます。その一例として、Sylvera とUNDPが2025年2月に立ち上げた「カーボン・データ・アクセス・パートナーシップ(CaDAP)」があり、これは地域全体での第6条の実施を加速させることを目的としています。 現場では、プロジェクト開発者も政府と緊密に連携し、政府の準備態勢の整備に直接貢献しています。
「アフリカ大陸の各国政府は、第6条の実施に向けた適切な体制の構築に尽力しています。各国はゼロから体制を構築しており、すでにベストプラクティスも現れ始めています。これを拡大していくためには、温室効果ガスインベントリやピア・ツー・ピア学習に対するさらなる財政支援が必要です」――モリー・ブラウン、カーボン戦略担当ディレクター、 BURN
すでに成果を上げている:アフリカにおけるITMOの実績
Sylvera「第6条」および「CORSIA Hub」では、各ホスト国の承認書(LoA)リスクおよびそれに対応する調整(CA)リスクを評価しています。多くのアフリカ諸国は、他の地域の国々と同様、これらのリスクを低減するための基盤を依然として構築している段階にあります。しかし、アフリカ諸国の中には、そのLoAおよびCAのリスクプロファイルが示唆するよりも早く、すでに行動に移り始めている国も少なくありません。以下の数値は、CORSIA の適格性およびより広義の第6条の両方において、こうした早期の勢いを示しています。
「各国における第6条の取り組みのばらつきは、市場の失敗ではありません。私たちは、各国が自国の能力や優先事項に適した枠組みを構築しているものと捉えています。アフリカには常に緩和の潜在能力が存在しており、現在、各国政府がその可能性を引き出すためのパートナーとして積極的に関与し始めています。 私たちは自らをパートナーと位置付けています。DelAguaは10年以上にわたりアフリカで事業を展開しており、現地政府と築いてきた長期的な関係こそが、LoAの署名や「強化された透明性枠組み(ETF)」に基づく報告の支援を迅速に進めることを可能にしたのです。 「この緊密な協力関係は、単なるコンプライアンスの履行にとどまらず、むしろ共同投資であると考えています。そして、その共同投資こそが、市場が必要とする信頼を築く原動力となるのです。それは、ホスト政府、開発事業者、そして信頼できる供給源を求める買い手にとって、同様に重要なものです。」 - ユーアン・マクドゥガル、デルアグア・グループ最高経営責任者(CEO)
世界中で記録されている第6条2項に基づく協定または覚書(MOU)124件のうち――売り手62社、買い手11社に及ぶ――アフリカ諸国が34件(約27%)を占めています。 ガーナ(5件)が世界の売り手国の中で首位を占めており、次いでザンビア(4件)、セネガル(4件)、モロッコ(4件)、ケニア(4件)が続いています。これらの合計件数に匹敵するのは、インドネシアなどごく少数の国に限られています。
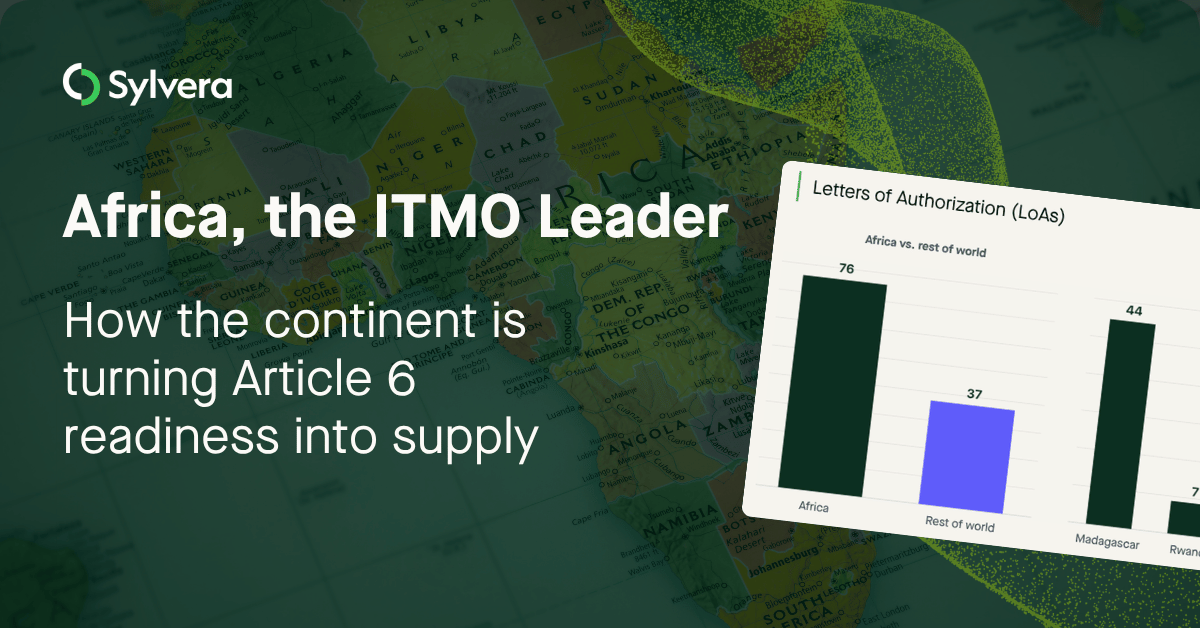
この傾向は、承認書(LoA)についても同様です。 協力アプローチや活動に関して、世界中で(UNFCCC CARP、各国の登録簿、または炭素基準登録簿に)公表された119件のLoAのうち、アフリカ諸国が80件を占めており、その数が最も多い上位3カ国はいずれもアフリカ諸国です。具体的には、マダガスカル(44件)、ナイジェリア(9件)、ルワンダ(7件)であり、次いでジンバブエ(4件)、タンザニア(4件)、ガーナ(3件)が続きます。
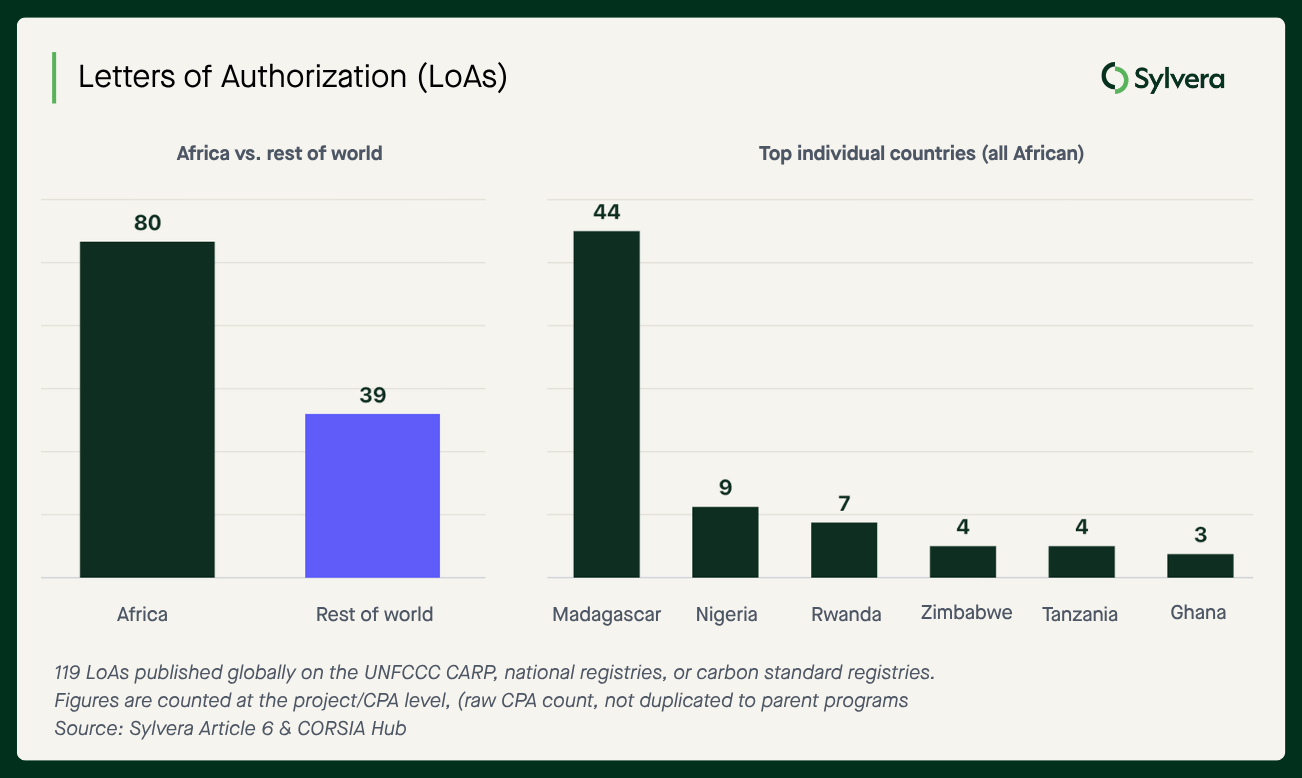
CORSIA 適格性の状況も同様の傾向を示していますが、主要プロジェクトの数については注意が必要となります。アフリカからの申請案件のうち、規模の大きなものの多くはグループ化されたプログラムであり、単一の活動プログラム(PoA)の下に数十もの構成プロジェクト活動(CPA)が位置づけられているため、総数が水増しされているのです。
個別のCPAではなく、個別のプロジェクトやプログラムとして集計した場合でも、アフリカは依然として明らかに首位を占めています。世界中で実施されている25の個別のプロジェクトやプログラムのうち、17件(約68%)がアフリカのものであり、その内訳はナイジェリア(7件)、ルワンダ(4件)、タンザニア(2件)、マダガスカル(1件)、ガンビア(1件)、マラウイ(1件)、シエラレオネ(1件)となっています。

見出しの陰に隠れたリーダーたち
他にもいくつかの国が、総合ランキングにはまだ反映されていない形で急速に前進しています。これらの国々はLoAを公表していないかもしれませんが、第6条に基づく枠組み、制度的取り決め、および登録インフラにおける進展により、次の供給波に向けて強固な立場を築きつつあります。こうした進展は必ずしも完璧ではありませんが、市場に対して強力なシグナルを送り、新たなCORSIA の供給を本格化させるために必要な投資や保険の確保を後押ししています。
事例研究:コンゴ民主共和国:白紙の状態から第6条の枠組みへ
2026年9月、コンゴ民主共和国(DRC)は、同国の炭素市場の法的枠組みを定め、第6条を国内法に組み込む政令に署名しました。この法律は、炭素市場規制当局(ARMCA)の下で市場の制度的枠組みを確立し、国内における自主的な炭素市場活動を規制するとともに、緩和成果およびITMOの公式な記録システムとして、国家炭素登録簿を創設するものです。 これは、政府が2025年後半に開始したレジストリ構築の取り組みを基盤としており、同レジストリは11月に開催されるCOP31で発表される予定です。コンゴ民主共和国が有益な事例である理由は、制度面ではほぼゼロからのスタートであるにもかかわらず、世界第2位の炭素吸収源であるコンゴ盆地の規模を背景に、第6条のインフラを迅速に構築している点にあります。
「私たちの目標は単純明快です。コンゴ民主共和国が認可するすべてのトン数について、追跡可能であり、信頼性のある会計処理が行われ、コンゴの地域社会に明確な利益をもたらすものでなければなりません。私たちは、明確な認可プロセスから対応する調整の取り扱いに至るまで、それを実現するための制度的な措置を講じてきました。現在、国際的なパートナーから寄せられている関心は、市場を築くのは量だけではなく、透明性こそが重要であることを裏付けています。」 – レミー ・クマカンバ・ンダンボ、コンゴ民主共和国環境・持続可能な開発・新気候経済省事務総長
その明確さこそが、投資を可能にするのです。認可や認証機関(CA)の対応が予測可能なプロセスに従うことで、開発者や投資家はリスクを評価し、資本を投入し、プロジェクトを発行へとより迅速に進めることができるのです。
「コンゴ民主共和国(DRC)が注目に値する事例である理由は、その潜在的な規模の大きさではありません。その規模については、これまで一度も疑いの余地がありませんでしたが、むしろ現在、その周囲に明確な枠組みが構築されつつある点にあります。認可プロセスは明確に定義されており、当局の対応も迅速で、必要な調整も個別のケースごとではなく、枠組みの一部として適切に処理されています。 開発者にとって、その予測可能性はクレジットそのものと同じくらい価値があります。だからこそ、当社は6ヶ月以内に認可量を275万トンまで拡大することができ、また今年中にこのプログラムからの最初の発行が行われると見込んでいるのです。」 ――EconetixCEO兼創業者、ヤコブ・ゼンツ氏
早い段階からリードし、素早く学ぶ
先駆者であることで、アフリカは脚光を浴びています。しかし、先駆者であるということは、他の誰よりも先に、まだ解決されていない問題に直面することでもあります。
多くのアフリカ諸国の政府にとって、第6条だけでなく、国際的な炭素市場そのものが初めての経験です。『パリ協定』の 「強化された透明性枠組み(ETF)」では、京都議定書の下ではほとんどの開発途上国が直面したことのない報告要件が導入されましたが、それらの要件は以前よりもはるかに厳しいものとなっています。 次の試練が間もなく訪れます。第2回2年ごとの透明性報告書(BTR2)の提出期限は12月末までとなっており、多くの国にとってこれは大きなハードルとなるでしょう。これらの報告書の根幹をなす国家温室効果ガス(GHG)インベントリに対する能力構築支援や資金提供は、依然として必要とされる水準にはほど遠い状況です。
そうした状況を踏まえると、最初から完璧を求めるのは現実的ではありません。第6条に基づく技術専門家レビュー(TER)の分析では、最近の初期報告書(買い手側および輸出者側の双方)に一貫性の欠如が指摘されており、これまでに報告された対応調整にも不正確な点が見受けられます。しかし、現時点での優先事項は「完璧さ」ではなく「勢い」です。市場は動き続け、資金は流れ続けなければなりません。つまり、まだどこにも存在しない完璧なシステムを待つのではなく、実践を通じて学びながら進めていく必要があるのです。
Sylvera同条約第6条およびCORSIA の「ホスト国評価」は、まさにこの目的のために作成されたものです。すなわち、受入国に関連するLoAおよびそれに対応する調整リスクを明らかにすることです。 初期段階の市場におけるリスクは避けられません。目標は、リスクのないホスト国を見つけること(そのような国は存在しません)ではなく、リスクを理解・管理し、是正に向けて前進することです。情報を把握することが第一歩であり、当社の評価は、各国、バイヤー、投資家、プロジェクト開発者がその目標を達成できるよう支援することを目的としています。アフリカ諸国が枠組みを整備する過程を支援し、国際的なパートナーが安心して関与できるよう後押しします。
前途
アフリカにおけるITMOの物語はまだ書き続けられている最中ですが、その方向性は明確です。前回の炭素市場サイクルに乗り遅れたこの地域が、今回のサイクルではすでに主導的な役割を果たしています。UNDPのようなパートナーからの継続的な支援、Sylvera の「第6条」やCORSIA Hubのデータに代表される透明性、そして政府の継続的な取り組みが、この動きがどこまで広がり、どれほどのスピードで進むかを決定づけることになるでしょう。
ここで利害関係をお持ちの場合、実際的な課題は、どの国、プロジェクト、プログラムがすでに準備が整っているのか、また、どの国、プロジェクト、プログラムに依然としてLoAリスクやそれに対応する調整リスクが残っているのかを把握することです。
まさにその疑問に答えるために、Sylvera の第6条およびCORSIA 構築されています:
- CORSIA 義務を負う政府系購入者や航空会社は、対象となる供給量を需要と照らし合わせて把握し、どの受入国が、遵守期限に求められるスケジュールに従って認可されたクレジットを供給できる体制にあるかを確認することができます。
- プロジェクト開発者は、どのアフリカ市場が、不必要な遅延なくプロジェクトの認可取得およびそれに伴う調整を進めるための規制面および制度面の準備が整っているかを特定することができます。
- 投資家は、資本を投入する前に、受入国の政治的・手続き上のリスクを評価するため、ソブリンリスクのスコアリングやLoA/CAの追跡を活用できます。
- 仲介業者(ブローカー、登録機関、マーケットメーカーなど)は、市場の実況データや追跡可能なデータを活用することで、市場の実情より数ヶ月遅れている公開情報に頼るのではなく、自信を持って顧客に助言を行うことができます。
詳細はこちらでご確認いただくか、デモをご請求ください。