"Ao longo dos anos, investimos significativamente em nossa equipe de dados de campo, com foco na produção de classificações confiáveis. Embora isso garanta a precisão de nossas classificações, não permite a escala dos milhares de projetos que os compradores estão considerando."

Para obter mais informações sobre as tendências de aquisição de créditos de carbono, leia nosso artigo"Key Takeaways for 2025". Compartilhamos cinco dicas baseadas em dados para aprimorar sua estratégia de aquisição.
Mais uma coisa: os clientes do Connect to Supply também têm acesso ao restante das ferramentas da Sylvera. Isso significa que você pode ver facilmente as classificações dos projetos e avaliar os pontos fortes de um projeto individual, adquirir créditos de carbono de qualidade e até mesmo monitorar a atividade do projeto (especialmente se você investiu no estágio de pré-emissão).
Agende uma demonstração gratuita do Sylvera para ver os recursos de compras e relatórios da nossa plataforma em ação.
Os dados desta publicação são fornecidos pela Market Intelligence do site Sylvera e Article 6 e do CORSIA Hub.
A Ásia Central raramente aparece como foco na maioria dos mapas do mercado de carbono. No entanto, a região opera um dos sistemas de comércio de emissões mais antigos do mundo, abriga o primeiro acordo de crédito de políticas desse tipo e conta com uma carteira crescente de projetos. Ela vem demonstrando um progresso claro, e o mercado está, aos poucos, percebendo isso.
Os volumes continuam modestos, e grande parte do marco regulatório ainda está sendo finalizado. Cazaquistão, Uzbequistão, Quirguistão, Tajiquistão e Turcomenistão encontram-se, cada um, em um estágio diferente e, juntos, oferecem um conjunto crescente de oportunidades para compradores, investidores e incorporadores que compreendem as regras e os riscos específicos da região.
Oferta: baixa hoje, com amplo potencial
A Ásia Central já emitiu cerca de 30 milhões de créditos até o momento, mas apenas cerca de 12,6 milhões provêm de projetos ainda em atividade hoje. Uma carteira de 30 projetos poderia adicionar cerca de 11,9 milhões de créditos por ano assim que começarem a emitir.
Potencial do tipo de projeto
O perfil de emissões da região aponta para vários tipos de projetos:
- Redução das emissões de metano. As redes de gás envelhecidas e os setores de petróleo e gás a montante apresentam grandes vazamentos de metano. Os projetos de detecção e reparo de vazamentos já dominam as emissões de títulos do Uzbequistão.
- Energias renováveis. Recursos eólicos e solares abundantes no Cazaquistão e no Uzbequistão, além de energia hidrelétrica no Quirguistão e no Tajiquistão.
- Agricultura e restauração de terras. Vastas estepes e terras degradadas. Em agosto de 2026, o Ministério da Ecologia e dos Recursos Naturais do Cazaquistão identificou 5,2 milhões de hectares de terras não florestadas pertencentes ao fundo florestal estatal para possíveis projetos de carbono.
- Eficiência energética. Sistemas de aquecimento urbano da era soviética, instalações industriais e parque imobiliário com alta intensidade energética.
- Mobilidade elétrica e resíduos. Programas iniciais de mobilidade elétrica tanto no Cazaquistão quanto no Uzbequistão, e captação de gás de aterro.
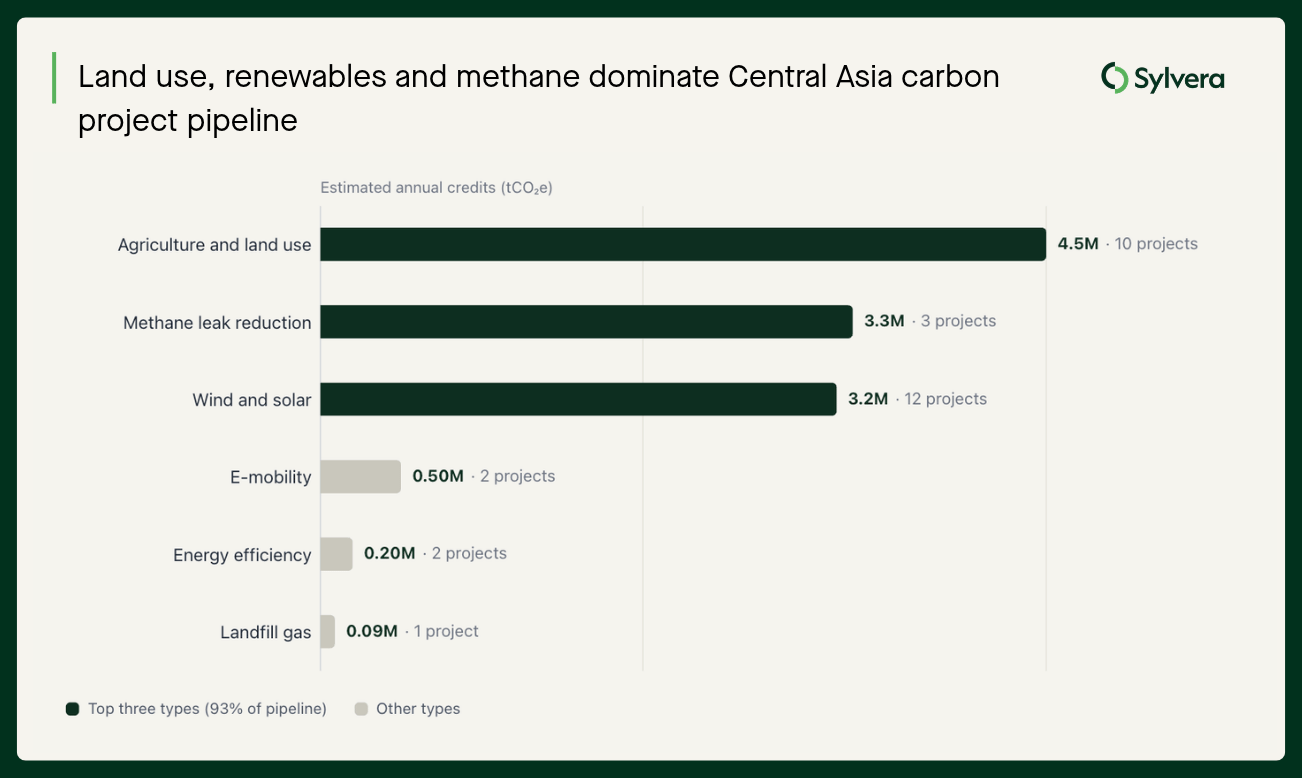
Fonte: Sylvera ; dados de 26 de outubro de 2026. Pipeline = projetos registrados ou listados que ainda não foram lançados.
Fornecimento de corrente
Cada país se encontra em um estágio diferente. O Uzbequistão é responsável pela maior parte do volume emitido até o momento, em grande parte graças a um único projeto da Verra, o Hududgaz para redução de vazamentos de gás (VCS4531), que reduz os vazamentos de metano nas redes de distribuição de gás do país. O país emitiu 9,5 milhões de créditos, cerca de 75% do total emitido por projetos ativos na região.
O Cazaquistão possui a maior carteira de projetos em desenvolvimento, enquanto o Turcomenistão ainda não registrou seu primeiro projeto. Cerca de 2,1 milhões de créditos foram retirados de circulação até o momento, de modo que as emissões mais recentes continuam disponíveis para compradores em busca de novas fontes de abastecimento.
Fonte: Sylvera ; dados de 26 de outubro de 2026. Pipeline = projetos registrados ou listados que ainda não foram lançados.
CORSIA estoque disponível
O Hududgaz é, atualmente, o único projeto da Ásia Central com créditos elegíveis para o programa “ CORSIA ”, mas outros podem surgir. Dados da Sylvera apontam mais 15 projetos na região como potencialmente elegíveis para o programa “ CORSIA ”. Eles atendem aos critérios de programa, metodologia e data de emissão do CORSIAe precisam apenas de uma Carta de Intenção (LoA) e de um ajuste correspondente para se qualificarem. Onze deles estão no Cazaquistão, três no Uzbequistão e um no Quirguistão. Nenhum deles foi emitido ainda.
O metano também lidera nessa área. Três projetos avançados de detecção e reparo de vazamentos, abrangendo as instalações de exploração da Uzbekneftegaz e da KazMunayGas e a rede de distribuição de gás de Almaty, somam, juntos, cerca de 3 milhões de créditos por ano. O restante da lista inclui projetos de carbono do solo na estepe do Cazaquistão, captação de gás de aterro em Karaganda, mobilidade elétrica no Uzbequistão e bombas de calor no Quirguistão. A rapidez com que os países anfitriões emitirem as cartas de autorização (LoAs) determinará quanto dessa oferta chegará aos compradores.
Estudo de caso: Uzbequistão, do crédito por políticas às ITMOs
O Uzbequistão avançou mais rapidamente do que seus vizinhos nos mercados internacionais de carbono.
iCRAFT. Em outubro de 2023, o Uzbequistão e o Banco Mundial assinaram um acordo no valor de US$ 46,25 milhões para o projeto “Aplicação Inovadora de Recursos de Carbono para a Transição Energética” (iCRAFT). Foi o primeiro programa de crédito de políticas do Banco e a primeira transação internacional de carbono na Ásia Central no âmbito do Acordo de Paris. Em vez de creditar projetos individuais, o iCRAFT remunera as reduções de emissões decorrentes de reformas energéticas nacionais: corte de subsídios, aumento das tarifas para recuperação de custos e melhoria da eficiência.
Em junho de 2026, o Uzbequistão recebeu o terceiro e último pagamento previsto no contrato de compra. No total, o programa pagou US$ 20 milhões por 1,33 milhão de toneladas verificadas. Entre 2022 e 2024, as reformas evitaram uma emissão estimada em 23,7 milhões de toneladas, de modo que a maior parte do impacto ainda não foi creditada. O iCRAFT também financiou o sistema nacional de monitoramento, relatório e verificação (MRV) de que o Uzbequistão necessita para cumprir o Artigo 6. O programa se estende até 2028, e o Banco Mundial afirma que o Uzbequistão está agora preparando sua primeira transação no mercado internacional de carbono.
ITMOs e CORSIA. Em 2025, o Decreto Presidencial PD-110 definiu a abordagem do Uzbequistão em relação ao Artigo 6, incluindo os orçamentos e a autorização das ITMOs. O Uzbequistão mantém acordos bilaterais com o Japão e a Coreia do Sul. Em dezembro de 2025, o Ministério da Economia e Finanças emitiu sua primeira Carta de Autorização (LoA) para o VCS4531. Ela autoriza o uso dos créditos para as NDCs de outros países ou para o CORSIA, e alguns já são elegíveis para o CORSIA.
Tipos de projetos a serem observados. As regras provisórias do Uzbequistão para projetos de mercado voluntário, Decisão do Gabinete de Ministros nº 117 (2024), aprovam projetos de energia renovável, eficiência energética, industriais, de reflorestamento, gestão de resíduos, água e saneamento, e construção sustentável. Ainda não foi publicada nenhuma lista positiva nos termos do Artigo 6. As oportunidades mais promissoras no curto prazo são a redução de vazamentos de metano — que já está autorizada e é elegível para o programa “ CORSIA ” — e os gases industriais provenientes de projetos históricos do MDL.
A eficiência energética, a agricultura e as energias renováveis em grande escala também estão em alta, embora as energias renováveis conectadas à rede tenham sido, em grande parte, excluídas da Primeira Fase do “ CORSIA ”.
A demanda: a conformidade, e não a adesão voluntária, impulsionará o mercado
A demanda voluntária local é mínima. O verdadeiro sinal de demanda vem das medidas de conformidade: o programa “ CORSIA ”, o Mecanismo de Ajuste de Carbono nas Fronteiras (CBAM) da UE e a precificação interna do carbono.
Demanda voluntária: limitada
Poucas empresas da Ásia Central assumiram compromissos públicos em relação ao clima. Das 14.353 empresas listadas no Painel de Metas da SBTi, o Cazaquistão é o único país da Ásia Central representado. Não constam empresas do Uzbequistão, Quirguistão, Tajiquistão ou Turcomenistão.
O baixo número de aposentadorias confirma essa tendência, e o comprador mais notável dos últimos tempos é uma companhia aérea.
CORSIA: a oportunidade mais próxima
CORSIA é a maior oportunidade de demanda a curto prazo da região. A Sylvera estima que a demanda da Primeira Fase do Programa de Compensação de Emissões de Carbono da Indústria de Aviação ( CORSIA ) (2024–2026) seja de 193 milhões a 220 milhões de créditos, contra apenas cerca de 50 milhões de créditos elegíveis registrados até o momento. As companhias aéreas precisam de oferta autorizada, e poucos países anfitriões podem fornecê-la ainda.
O Uzbequistão já está tomando medidas para preencher essa lacuna. Sua primeira Carta de Intenção (LoA) abrange o projeto de metano Hududgaz. Cerca de 500 mil de seus créditos da safra de 2024 estão agora classificados como elegíveis para a Primeira Fase do “ CORSIA ”, respaldados por um produto de seguro que protege os compradores caso o CA não seja aplicado. Em julho de 2026, o Singapore Airlines Group retirou esses créditos de circulação, tornando-os os primeiros créditos do Uzbequistão e os primeiros créditos de emissões fugitivas utilizados para o “ CORSIA ”. Essas retiradas representam aproximadamente metade de todas as retiradas do “ CORSIA ” até o momento.
A restrição é a proporção de exportação. De acordo com a Decisão Provisória do Gabinete nº 117, os créditos vendidos fora do âmbito do Artigo 6 estão limitados a 1% das emissões nacionais, ou cerca de 2,1 milhões de créditos, com base no inventário mais recente do Uzbequistão. Pelo menos 50% das vendas líquidas de créditos provenientes de projetos liderados pelo setor privado também revertem para o Estado. Espera-se que a futura regulamentação do Artigo 6 substitua essas regras. O volume de ITMO permitido para exportação determinará em que medida o Uzbequistão poderá preencher a lacuna do “ CORSIA ”.
Exigência de conformidade: o CBAM muda a equação
Os sistemas de conformidade podem gerar uma demanda local constante por créditos de carbono e ajudar um país a construir seu ecossistema de carbono. Por exemplo, o imposto sobre o carbono da Colômbia permite que as empresas cumpram parte de suas obrigações com créditos provenientes de projetos elegíveis. Isso criou uma base confiável de compradores no mercado interno e contribuiu para o crescimento de desenvolvedores e validadores locais, e até mesmo de padrões e registros de carbono.
O CBAM dá à Ásia Central um motivo para seguir o exemplo. A partir de janeiro de 2026, os importadores da UE de aço, alumínio, cimento, fertilizantes, eletricidade e hidrogênio pagarão pelo carbono incorporado, deduzindo os preços de carbono já pagos em seus países de origem. O Cazaquistão exporta mais de € 600 milhões em aço e alumínio para a UE a cada ano, e o CBAM poderia custar aos seus exportadores de aço mais de € 100 milhões por ano. Um preço interno do carbono mais elevado manteria uma parcela maior desse dinheiro no país.
O Cazaquistão possui o único mercado de conformidade em funcionamento da região, e seu Sistema de Comércio de Emissões (ETS) aceita créditos nacionais, o que garante que os projetos locais tenham compradores no próprio país. O Uzbequistão está desenvolvendo um ETS. O Quirguistão, o Tajiquistão e o Turcomenistão não possuem nenhum mecanismo de precificação de carbono em vigor.
Estudo de caso: o Sistema de Comércio de Emissões do Cazaquistão
O ETS do Cazaquistão é um dos sistemas de comércio de emissões mais antigos do mundo e o mercado de carbono mais maduro da região.
Fonte: ICAP, outubro de 2026.
O sistema tem longevidade, mas oferece poucos incentivos de preço. A alocação gratuita e um preço inferior a US$ 1 dão às empresas poucos motivos para reduzir as emissões e quase nenhum para deduzir no âmbito do CBAM. A negociação em bolsa está suspensa desde 2022.
A reforma está em andamento. A Fase 6 teve início em 2026 e se estende até 2030. O projeto de plano de alocação propôs reduções anuais no limite máximo de 10,4% a 23% em relação ao nível de 2025, e o sistema de leilões está em fase de desenvolvimento. Novas regras relativas aos projetos do Artigo 6 (Portaria Ministerial nº 145) entraram em vigor em 10 de agosto de 2026, abrangendo validação, autorização e transferências internacionais. Se o limite for reduzido e os preços subirem, a demanda doméstica por compensações poderá crescer rapidamente.
Colaboração regional: construindo o mercado juntos
A cooperação regional poderia ajudar os mercados de carbono da Ásia Central a crescerem mais rapidamente juntos do que separadamente. Cada país traz pontos fortes diferentes. O Cazaquistão tem mais de uma década de experiência com o Sistema de Comércio de Emissões (ETS); o Uzbequistão está desenvolvendo seu próprio ETS e emitiu sua primeira autorização nos termos do Artigo 6; e ambos já possuem regras relativas ao Artigo 6 em vigor. Em toda a região, o Cazaquistão, o Uzbequistão e o Quirguistão assinaram, entre si, seis acordos bilaterais nos termos do Artigo 6. Essa combinação de experiências é uma oportunidade para os países aprenderem uns com os outros. O novo programa iFIRST da República do Quirguistão, por exemplo, baseia-se diretamente no iCRAFT do Uzbequistão, adaptando um modelo comprovado em vez de partir do zero. Alinhar regras e compartilhar infraestrutura poderia tornar a região mais fácil de navegar para compradores internacionais, e parceiros internacionais já estão apoiando esse trabalho.
O próximo passo é articular esses esforços nacionais. Padrões comuns de MRV, registros interoperáveis e abordagens unificadas para autorização permitiriam que os compradores tratassem a Ásia Central como um único mercado, em vez de cinco mercados menores.
Um mercado que está se preparando
A Ásia Central ainda não é uma grande fonte de créditos de carbono, mas a tendência é clara. O Uzbequistão demonstrou que o crédito por políticas e as autorizações do Artigo 6 podem funcionar. O Cazaquistão tem 13 anos de experiência com o Sistema de Comércio de Emissões (ETS) e está passando por reformas sob a pressão do CBAM. Há um fluxo de cerca de 11,9 milhões de créditos por ano aguardando emissão. Com a oferta d CORSIA e tão escassa, os créditos autorizados da Ásia Central não devem ter dificuldade em encontrar compradores.
O que acontecerá a seguir depende da execução: ajustes correspondentes aplicados em tempo hábil, registros que funcionem e preços de carbono altos o suficiente para fazer diferença. Os compradores que compreenderem esses riscos desde o início estarão em melhor posição para agir.
SylveraO Artigo 6 e o Hub “ CORSIA ” monitoram os riscos relacionados à LoA e à CA para o Uzbequistão e outros países anfitriões.