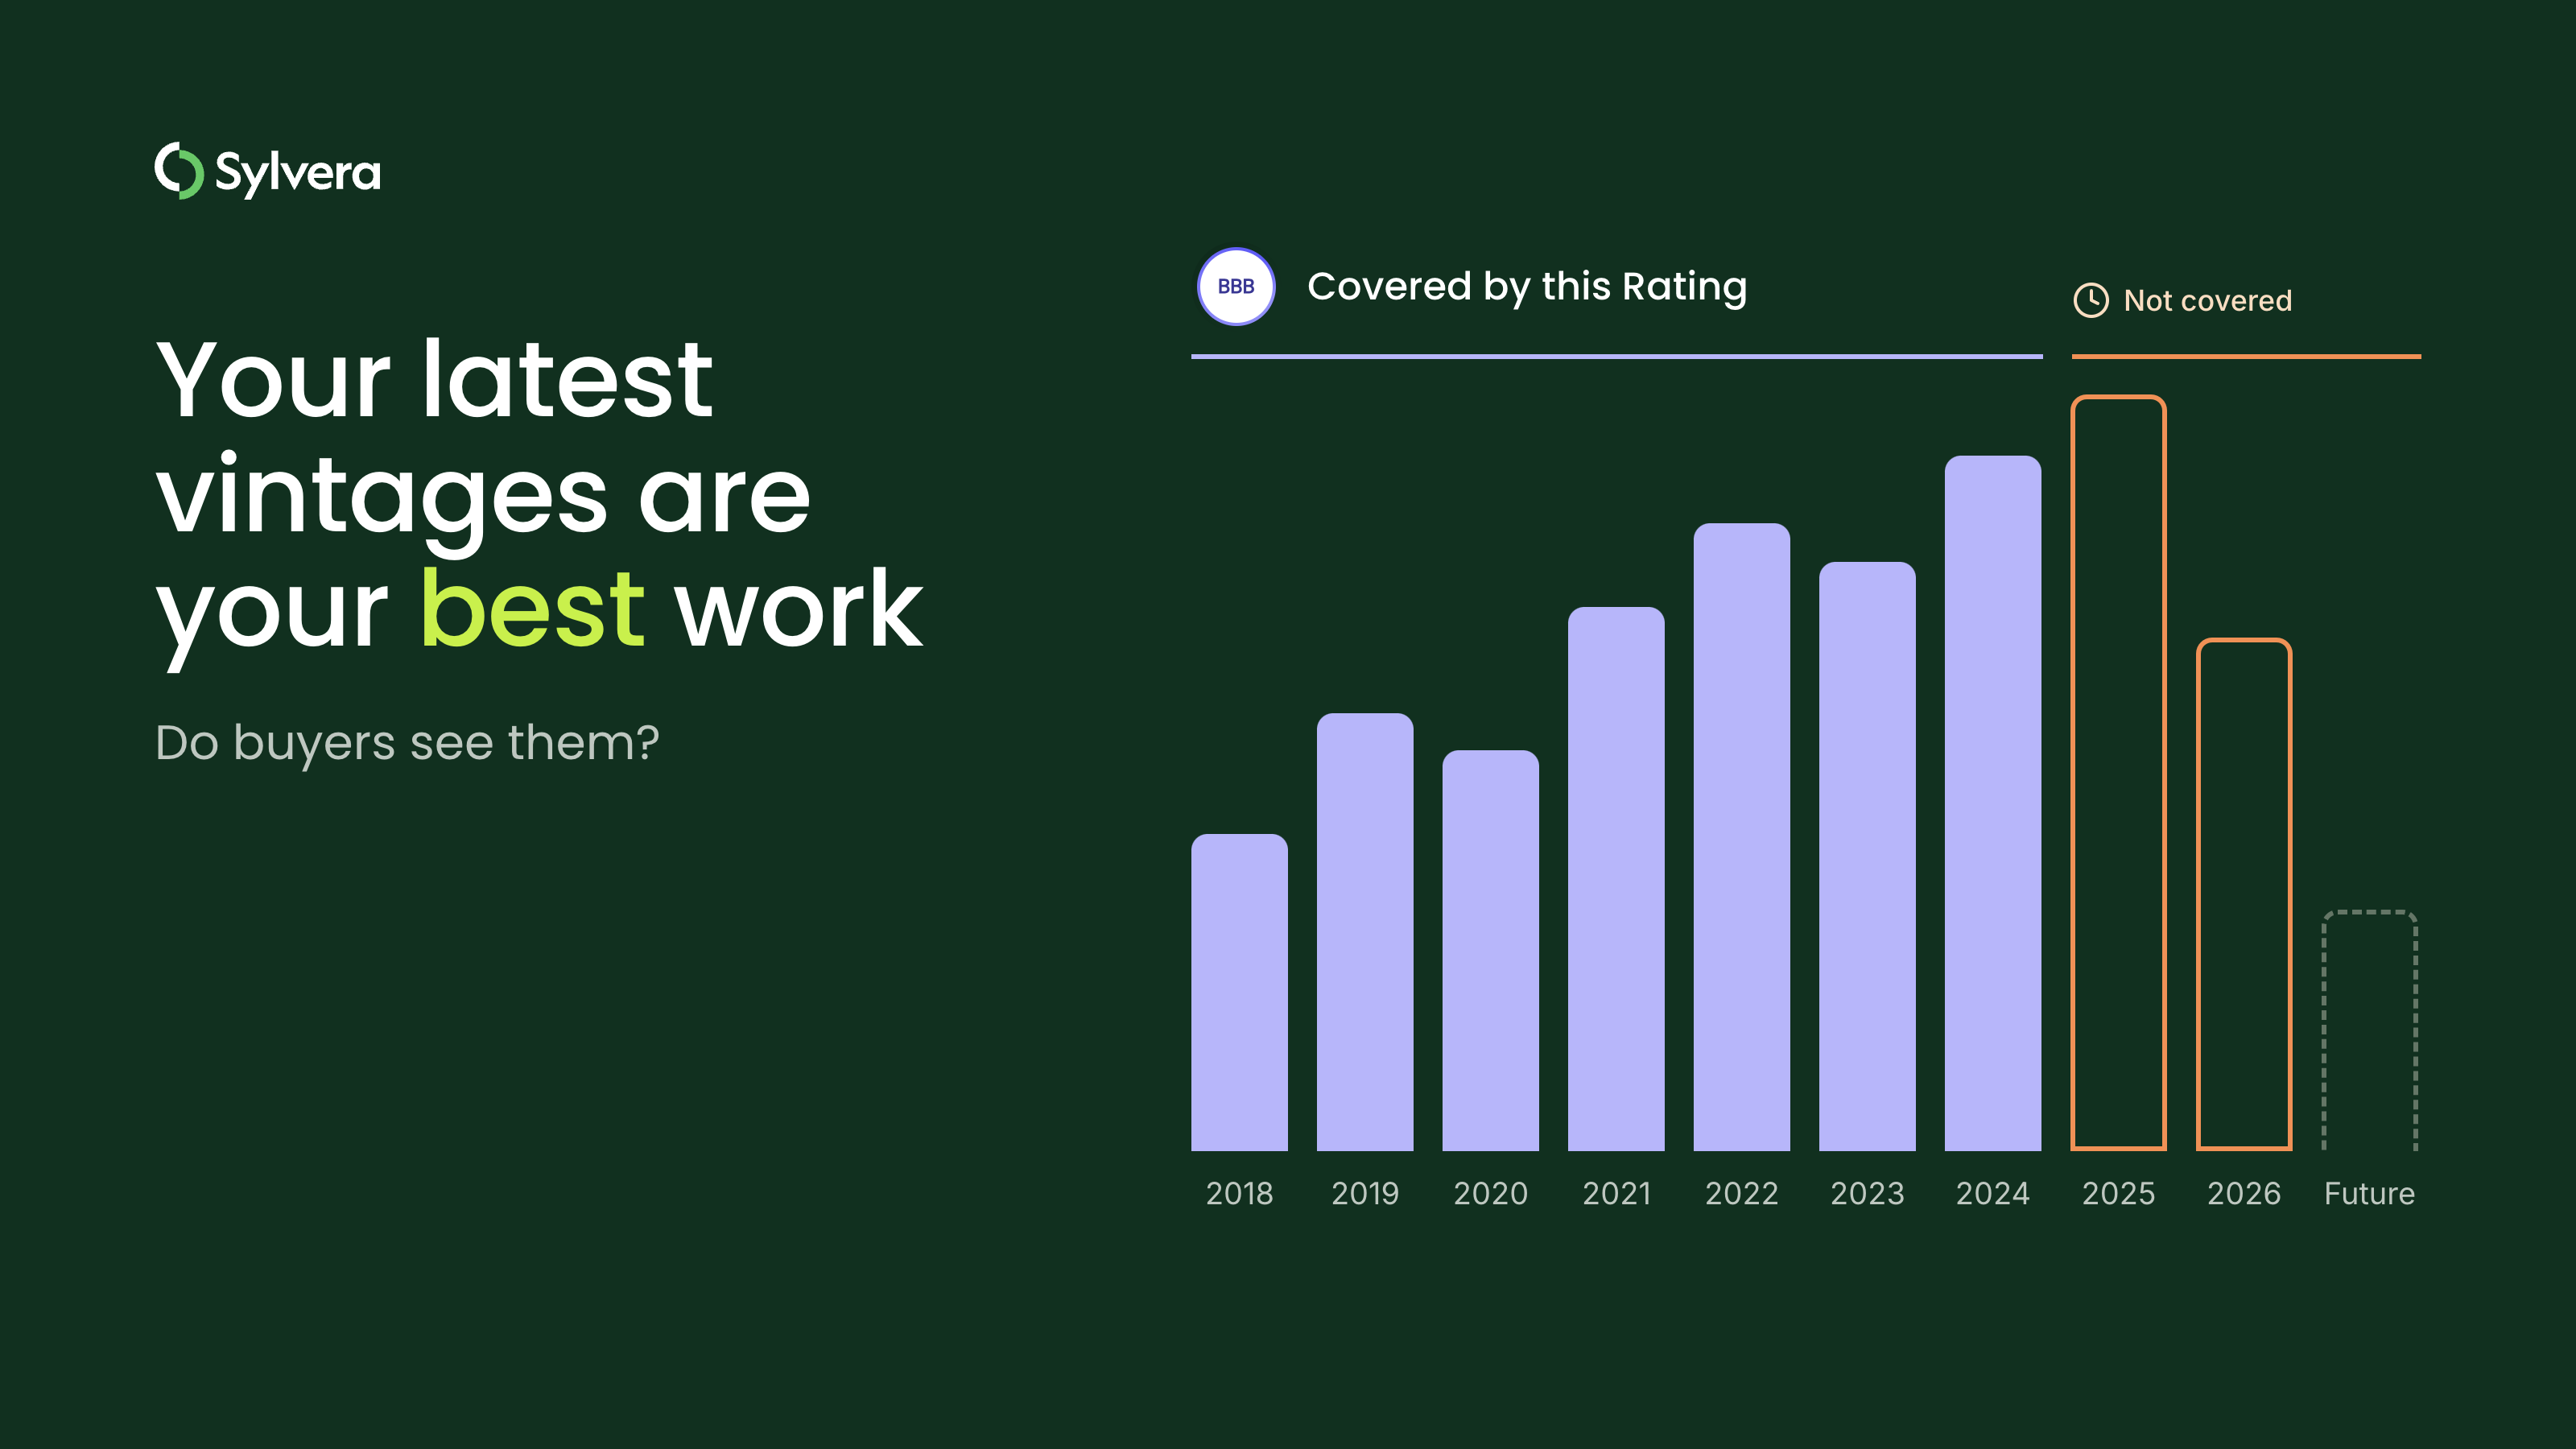


"Ao longo dos anos, investimos significativamente em nossa equipe de dados de campo, com foco na produção de classificações confiáveis. Embora isso garanta a precisão de nossas classificações, não permite a escala dos milhares de projetos que os compradores estão considerando."

Para obter mais informações sobre as tendências de aquisição de créditos de carbono, leia nosso artigo"Key Takeaways for 2025". Compartilhamos cinco dicas baseadas em dados para aprimorar sua estratégia de aquisição.
Mais uma coisa: os clientes do Connect to Supply também têm acesso ao restante das ferramentas da Sylvera. Isso significa que você pode ver facilmente as classificações dos projetos e avaliar os pontos fortes de um projeto individual, adquirir créditos de carbono de qualidade e até mesmo monitorar a atividade do projeto (especialmente se você investiu no estágio de pré-emissão).
Agende uma demonstração gratuita do Sylvera para ver os recursos de compras e relatórios da nossa plataforma em ação.
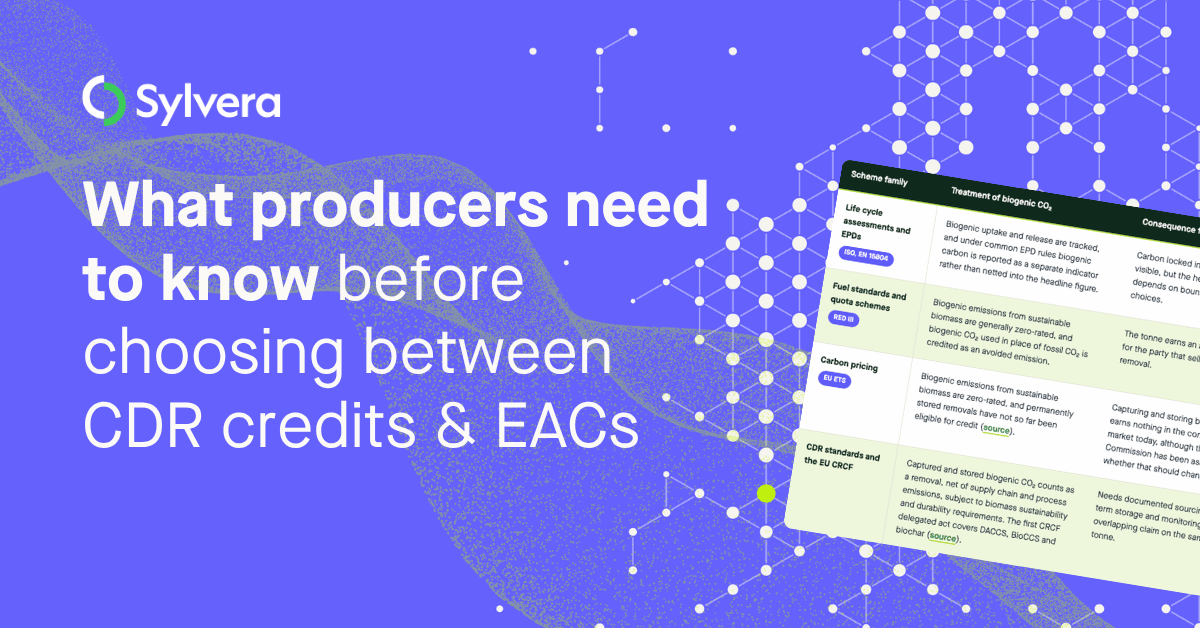
Os fabricantes de aditivos para cimento, materiais de construção, produtos químicos e combustíveis estão comparando os créditos de CDR e os EACs lado a lado — mas cada mecanismo segue regras diferentes
Os fabricantes de aditivos para cimento, materiais de construção, produtos químicos e combustíveis estão buscando novas maneiras de serem remunerados pelo desempenho em termos de emissões de carbono de seus produtos. Uma nova fábrica geralmente precisa de contratos de compra firmados antes que credores e investidores se comprometam a injetar capital, e um produto vendido apenas com base no preço é difícil de financiar.
Uma única fonte de receita de carbono raramente é suficiente para cobrir essa lacuna; por isso, os produtores estão diversificando e, em particular, considerando simultaneamente os créditos de remoção de dióxido de carbono (CDR) e os certificados de atributos ambientais (EACs).
A dificuldade reside no fato de que o panorama é fragmentado e de difícil orientação. Cada mecanismo possui seu próprio sistema de contabilização de carbono, seu próprio tratamento das emissões a montante e suas próprias regras sobre quem pode reivindicar o quê; assim, um produtor que atua em vários deles recebe uma resposta diferente de cada um.
E os compradores enfrentam o mesmo problema do outro lado. Eles têm dificuldade em comparar alegações baseadas em regulamentações diferentes, e muitos não confiam nos números de intensidade de carbono calculados pelos próprios produtores. Convencer um comprador desses números costuma ser a parte mais demorada de uma negociação.
Esta publicação aborda:
- Onde os créditos de CDR e os EACs começam a se sobrepor
- Como os produtores estão avaliando as duas opções
- Onde a inteligência de mercado, a análise de elegibilidade dos mecanismos e a certificação independente fazem a diferença
Onde os créditos de CDR e os EACs se sobrepõem
Essa sobreposição se manifesta em vários pontos da cadeia de valor, e os produtores envolvidos compartilham preocupações semelhantes, mesmo quando seus produtos têm pouco em comum.
Materiais de construção
No setor de materiais de construção, as empresas que transformam o CO₂ biogênico proveniente do biogás em minerais costumam vender o produto com sua pegada de carbono negativa já incluída no preço, conforme indicado em uma declaração ambiental do produto, e os clientes têm se mostrado dispostos a pagar mais por isso do que os produtores esperavam há dois anos.
Isso funciona em volumes-piloto, mas, à medida que a produção cresce, um prêmio que depende inteiramente do mercado físico se torna mais difícil de manter. Os produtores, portanto, precisam de uma forma de monetizar o atributo de carbono além da venda física, e os EACs são a opção natural, pois permitem que o atributo seja reconhecido e avaliado separadamente do produto, ajudando assim a manter o prêmio elevado. Alguns também estão avaliando a possibilidade de dividir a pegada de carbono, de modo que parte seja vendida como créditos de remoção e o restante permaneça vinculado ao produto.
Materiais cimentícios suplementares (SCMs)
Os materiais cimentícios suplementares (SCMs) trazem uma complicação adicional. A demanda por novos SCMs está aumentando porque os estoques de cinzas volantes e escórias estão diminuindo, à medida que a geração de energia a carvão e a produção convencional de aço entram em declínio na Europa; além disso, os produtores que incorporam CO₂ a esses materiais precisam de um fornecimento constante desse gás.
Grande parte do CO₂ biogênico disponível em algumas regiões da Europa já está incluída no regime de cotas de gases de efeito estufa da RED III, no qual o produtor de biometano obtém receita ao considerar cada tonelada vendida como um substituto do CO₂ fóssil. Essa tonelada, portanto, já está associada a um direito, o que levanta a questão de saber se também é possível emitir um crédito de remoção para ela.
Combustíveis e produtos químicos
Os combustíveis e os produtos químicos estão ainda mais próximos do mundo da conformidade. Uma usina de biomassa planejada com captura de carbono, por exemplo, poderia enviar parte do CO₂ de sua chaminé para armazenamento e combinar o restante com hidrogênio para produzir metanol, o que exigiria a conciliação entre incentivos de armazenamento, créditos de remoção e vendas de combustível.
A questão é se o resultado da remoção pode ser incorporado à intensidade de carbono do metanol para reduzi-la a um valor abaixo de zero, o que seria relevante para os compradores no âmbito das regras relativas a combustíveis marítimos. Não existe uma metodologia única que abranja toda a cadeia; portanto, o panorama da certificação é uma combinação de esquemas de combustível, hidrogênio e remoção que tratam de maneira diferente a biomassa a montante, a eletricidade da rede e o gás fóssil.
Minerais
Os minerais enfrentam uma versão do mesmo problema no nível do produto. Um mineral carbonatado pode ser utilizado na fabricação de cimento, enchimentos para tintas e cosméticos:
- O cimento é um produto de uso de longa duração que poderia servir tanto para os EACs quanto para os créditos de remoção
- A tinta tem durabilidade incerta
- Os cosméticos são de uso único; portanto, a alegação nesse caso está mais relacionada às emissões evitadas por meio da substituição
Assim, um mesmo material pode estar sujeito a três exigências diferentes, dependendo de onde ele for destinado, e os produtores precisam decidir desde o início quais dados coletar para que nenhuma opção seja perdida à medida que ampliam suas operações.
Combustíveis e produtos químicos: a camada de conformidade
No setor de combustíveis e produtos químicos de maneira mais ampla, os produtores frequentemente enfrentam uma combinação de esquemas de conformidade — como normas para combustíveis, sistemas de cotas e precificação de carbono — juntamente com mercados voluntários, e cada um deles trata a mesma usina de maneira diferente. A elegibilidade para conformidade raramente cobre o valor total de um projeto; por isso, créditos voluntários ou certificados de atributos acabam fazendo parte do plano, e o produtor precisa entender como essas camadas interagem antes de poder determinar quanto vale uma tonelada do produto.
Como os produtores estão avaliando as duas opções
As perguntas que sempre surgem
Os produtores raramente apresentam isso como uma escolha entre duas marcas. Eles abordam a questão como um conjunto de perguntas sobre uma única planta, e as mesmas perguntas surgem todas as vezes:
- Que direito de propriedade eles podem reivindicar, de forma verdadeira, sobre uma tonelada do produto, e quem mais já detém um direito sobre as matérias-primas?
- Qual é o valor de cada canal, e com que rapidez o dinheiro chega? Um crédito de remoção vendido antes da emissão e um certificado de atributo vendido junto com um produto apresentam perfis de fluxo de caixa muito diferentes, e os credores querem ver a receita contratada antes que uma usina seja construída.
- Que dados eles deveriam começar a coletar agora?
A questão do mercado
Por trás dessas questões, há uma questão de mercado. Os produtores querem entender:
- Qual é a dimensão dos mercados potenciais para cada rota
- Como esses mercados estão mudando
- Como os preços estão mudando e quem está comprando
Os créditos e certificados de remoção são vendidos a diferentes grupos de compradores a diferentes níveis de preço, e esses preços variam em ritmos diferentes; portanto, um produtor precisa ter essa visão geral antes de poder comparar as opções com base no valor esperado, em vez de se basear apenas nos rótulos.
A escolha do local é importante?
A escolha do local também influencia nesse aspecto. Para um produtor que esteja escolhendo entre vários locais, o abastecimento de eletricidade e os esquemas de distribuição podem variar o suficiente entre os locais a ponto de o valor de cada mecanismo mudar de acordo com a localização; portanto, vale a pena fazer uma comparação entre os locais antes de se comprometer com uma usina.
Por que a elegibilidade é a parte mais difícil
Na maioria dos casos, a dificuldade reside nos critérios de elegibilidade, e não na tecnologia, e as mesmas questões se repetem constantemente: contagem dupla, adicionalidade e alocação.
Como os modelos tratam o CO₂ biogênico e por que apresentam divergências
É no caso do CO₂ biogênico que as normas divergem mais. A mesma tonelada pode ser considerada neutra, como uma emissão de combustível fóssil evitada ou como uma remoção, dependendo do esquema em questão, e os tratamentos não foram concebidos para serem compatíveis entre si.
É por isso que uma análise de elegibilidade precisa levar em conta como cada programa trata o CO₂ biogênico antes que qualquer valor seja atribuído, e por que a resposta de um produtor pode variar tanto de uma modalidade para outra.
Contagem dupla: o problema mais evidente
A dupla contagem do próprio CO₂ é a questão mais evidente. Quando o CO₂ biogênico é vendido a partir de uma usina de biometano no âmbito de um esquema de cotas, essa tonelada já está sendo contabilizada como substituto do CO₂ fóssil — uma alegação de redução. A emissão de um crédito de remoção para a mesma tonelada levanta a questão de se ela foi contabilizada duas vezes, e a resposta depende de como o esquema e a norma de crédito definem a exclusividade.
Adicionalidade: muitas vezes, o maior problema
Em nossa opinião, a adicionalidade costuma ser o maior problema. Tomemos como exemplo um produtor de SCM que utiliza CO₂ proveniente de usinas de biometano. A dupla contagem poderia, em princípio, ser resolvida, mas um crédito de remoção baseado em CO₂ que já estava sendo capturado e vendido provavelmente teria uma pontuação baixa em termos de adicionalidade financeira.
Os aspectos econômicos apontam na mesma direção. Quando uma fonte de CO₂ já gera várias centenas de euros por tonelada no âmbito de um sistema de cotas, e os créditos de remoção são vendidos por um valor inferior a esse, a compra do CO₂ e a revenda dos créditos não se justificam. Nessa situação, os créditos de CDR provavelmente não são o caminho certo a seguir inicialmente, e os EACs ou o insetting por meio do certificado de produto merecem uma análise mais detalhada.
Alocação: onde os programas apresentam as maiores diferenças
A alocação é o ponto em que os esquemas divergem mais. Quando uma usina produz um produto e gera uma remoção ao mesmo tempo, alguém precisa decidir qual a parcela do impacto que deve ser atribuída a cada categoria, e os esquemas não chegam a um consenso.
Uma Análise do Ciclo de Vida (LCA) no padrão ISO leva em conta integralmente as emissões a montante, enquanto a RED III e as regras sobre combustíveis renováveis atribuem valor zero a certos insumos, como biomassa ou eletricidade renovável. A mesma usina pode, portanto, apresentar uma intensidade de carbono diferente dependendo do conjunto de regras aplicado, e o fato de se aceitar uma tarifa de energia renovável ou utilizar a média da rede elétrica pode alterar ainda mais o resultado.
Por que a auditoria independente é importante
Os números declarados pelos próprios vendedores são a primeira coisa que os compradores questionam
A maioria dos números relativos ao carbono nesse mercado tem origem em uma Análise do Ciclo de Vida (ACV) declarada pelo próprio desenvolvedor, e os compradores estão cientes disso. Os compradores de combustíveis e materiais de baixo carbono, portanto, mostram-se céticos em relação aos números de intensidade de carbono que provêm apenas do desenvolvedor ou de uma consultoria contratada por ele, e os compradores de remoção de carbono aplicam o mesmo escrutínio a projetos em fase pré-emissão que ainda não geraram dados. Para um produtor que busca financiamento, um número pouco convincente atrasa o contrato de compra do qual o financiamento depende.
O que uma análise independente costuma constatar
As análises independentes tendem a identificar os mesmos pontos fracos:
- As premissas relativas à taxa de captura costumam ser otimistas e raramente levam em conta a degradação ao longo dos 15 anos de duração do projeto
- O consumo de eletricidade da rede é frequentemente subestimado, especialmente quando há contratos de compra de energia envolvidos
Em umaavaliação da intensidade de carbono realizada pela Sylvera na Análise do Ciclo de Vida (ACV) de um produtor, a subestimação do consumo de eletricidade da rede alterou a intensidade de carbono em cerca de 20%, embora o resultado ainda estivesse dentro do limite estabelecido pelo comprador. Descobrir isso antes do início da produção é muito mais econômico do que descobrir depois que um contrato de compra já tiver sido assinado.
O que a garantia representa para ambas as partes de um negócio
Seja qual for a abordagem adotada por um produtor, avaliações desse tipo cumprem a mesma função. Elas mostram como um produtor ou desenvolvedor está levando em conta os riscos de um projeto — desde a intensidade de carbono do produto e a integridade da declaração até a entrega, a permanência e a contagem dupla — e permitem que um comprador veja que esses riscos foram analisados por alguém que não tem interesse direto na venda.
Na prática, a avaliação alivia parcialmente o ônus da diligência do comprador, o que agiliza o processo até a assinatura do contrato e dá aos credores mais confiança nas receitas do projeto.
Como o programa “ Sylvera ” apoia os produtores em ambas as vertentes
Comece pelos dados: entender onde está a demanda
Os dados são o ponto de partida, pois a escolha do caminho certo depende da compreensão de onde está a demanda. A seção “Market Intelligence” do siteSylvera abrange:
- Qual é a dimensão dos mercados potenciais?
- Como eles estão mudando
- Como os preços estão mudando e quem está comprando
O sistema se baseia em dados próprios sobre preços e demanda e indica ao produtor quais mercados valem a pena explorar — mas ainda não especifica em quais deles uma determinada unidade pode vender seus produtos.
Elegibilidade e valor do mecanismo: respondendo à segunda pergunta
A análise da elegibilidade e do valor do mecanismo responde a essa segunda pergunta.
Partindo da perspectiva do mercado, nós:
- Identifique todos os mecanismos voluntários, de conformidade e cumulativos que possam ser aplicáveis à instalação
- Analisar os dados de entrada da ACV por meio de uma estrutura comum e avaliar a elegibilidade de cada mecanismo, apresentando uma justificativa clara para cada resultado
- Defina o preço dos itens elegíveis utilizando os mesmos dados de preços e demanda
- Mostre como o valor muda à medida que as opções de alocação mudam — por exemplo, qual a parcela do impacto que é atribuída a uma reivindicação de remoção e qual a parcela que permanece no produto
O resultado é uma visão geral de quais combinações de mecanismos estão disponíveis, qual é o valor de cada um ao longo do tempo e onde se situam os riscos de contagem dupla e de adicionalidade — informação que um produtor pode apresentar aos compradores e financiadores.
Produtos de garantia: em conjunto com a análise de elegibilidade
Esse trabalho está relacionado aos produtos de garantia:
- Para o CDR: Sylvera As avaliações abrangem projetos na fase pré-emissão por meio de módulos de integridade, entrega, valor e melhoria contínua
- Para os EACs: O serviço “EAC Assurance and Market Intelligence” oferece uma avaliação independente da intensidade de carbono, da integridade da linha de base, da adicionalidade e da exclusão da dupla contagem
- Para os produtores de commodities cujos compradores questionam a ACV: uma avaliação da intensidade de carbono analisa a metodologia e os limites, testa as premissas mais relevantes e mostra como o resultado varia de acordo com diferentes mecanismos
Como prestador independente, não mantemos um registro nem operamos um mecanismo; portanto, não há motivo para orientarmos um produtor a seguir uma rota em vez de outra — e, às vezes, os dados apontam para uma rota diferente daquela que o produtor esperava.
O que os produtores podem fazer agora
Os produtores não precisam escolher um caminho hoje, mas precisam evitar decisões que, indiretamente, escolham um caminho por eles.
Na prática, isso significa:
- Elaboração de uma ACV com limites claros e escolhas de alocação documentadas
- Registrar a origem do CO₂ e quem detém os atributos ambientais a ele associados
- Manter os dados de monitoramento em um nível que atenda a mais de uma metodologia
Essas etapas custam pouco no início, mas são caras de se reconstruir mais tarde.
Se você estiver avaliando créditos de CDR e EACs para uma instalação e quiser comparar as opções, entre em contato com a Sylvera equipe de commodities.