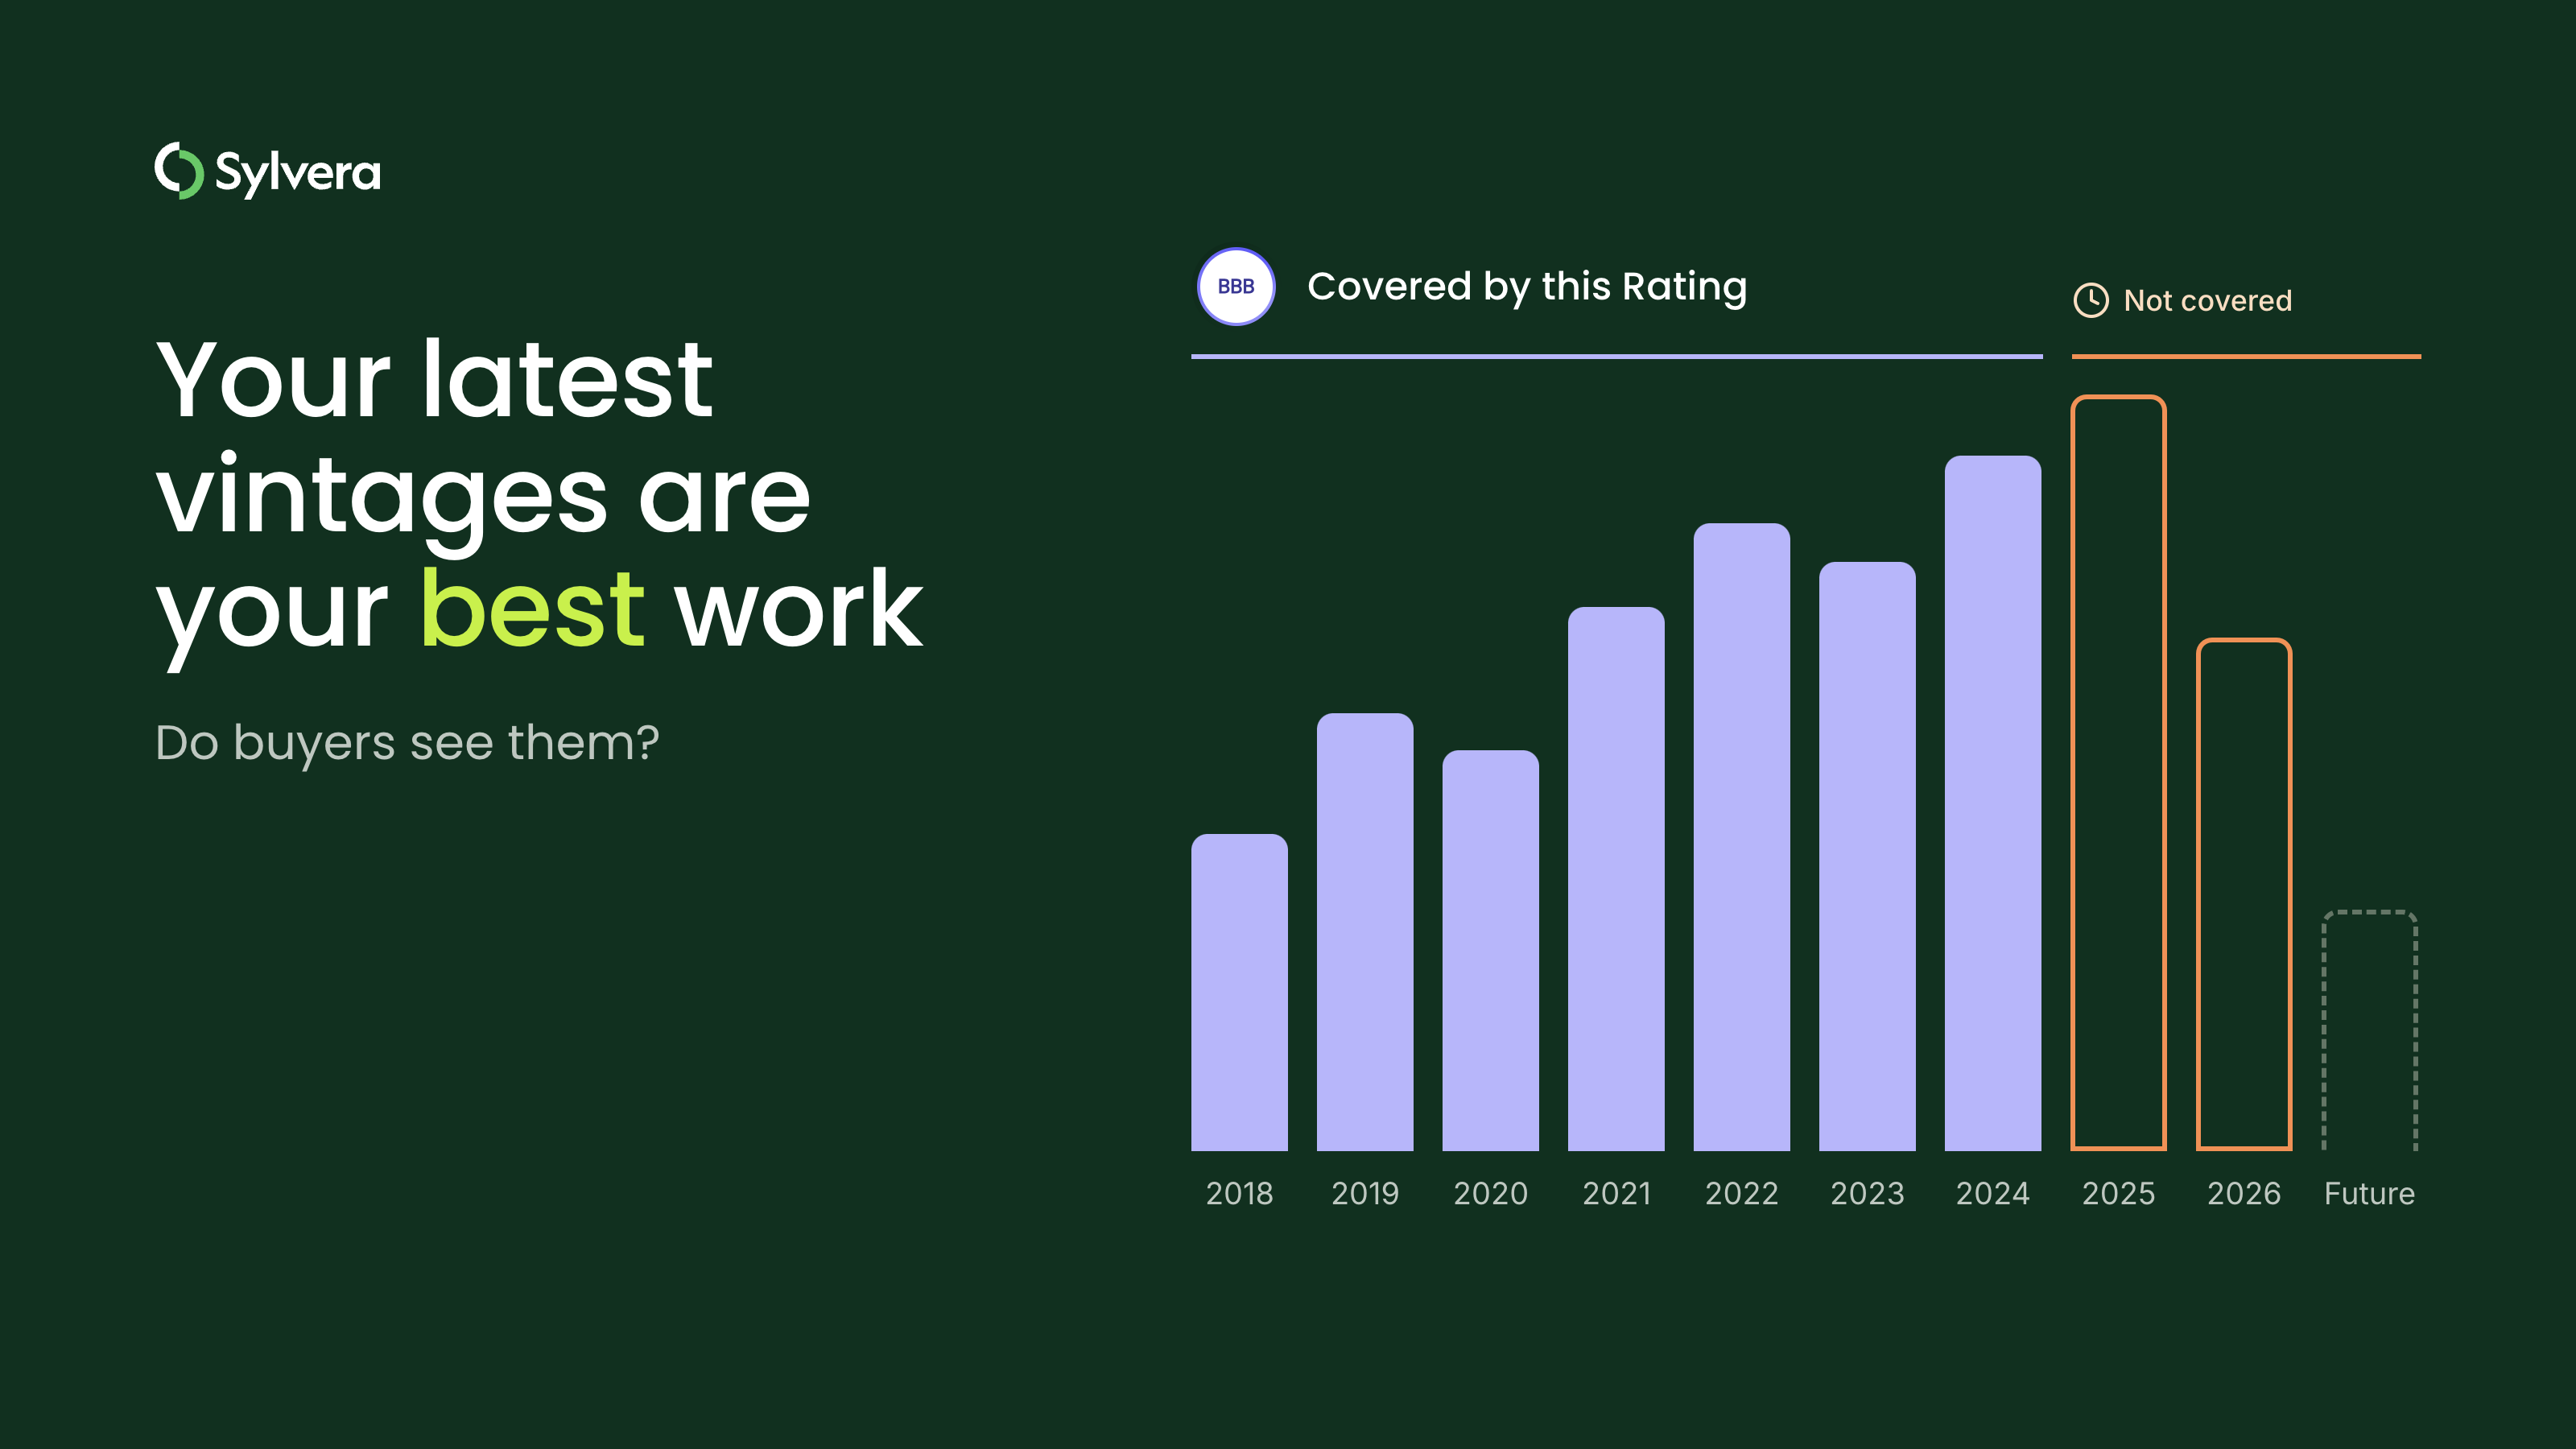
"Ao longo dos anos, investimos significativamente em nossa equipe de dados de campo, com foco na produção de classificações confiáveis. Embora isso garanta a precisão de nossas classificações, não permite a escala dos milhares de projetos que os compradores estão considerando."

Para obter mais informações sobre as tendências de aquisição de créditos de carbono, leia nosso artigo"Key Takeaways for 2025". Compartilhamos cinco dicas baseadas em dados para aprimorar sua estratégia de aquisição.
Mais uma coisa: os clientes do Connect to Supply também têm acesso ao restante das ferramentas da Sylvera. Isso significa que você pode ver facilmente as classificações dos projetos e avaliar os pontos fortes de um projeto individual, adquirir créditos de carbono de qualidade e até mesmo monitorar a atividade do projeto (especialmente se você investiu no estágio de pré-emissão).
Agende uma demonstração gratuita do Sylvera para ver os recursos de compras e relatórios da nossa plataforma em ação.
O mercado voluntário de carbono tem crescido rapidamente tanto em escala quanto em ambição; no entanto, uma de suas questões mais fundamentais carece de transparência: qual é, de fato, o custo de gerar um crédito de carbono de alta integridade?
Sem dados confiáveis sobre custos, os compradores não conseguem determinar se um preço cotado reflete os custos reais de entrega ou uma deficiência na qualidade. As empresas desenvolvedoras não conseguem comparar seus resultados com os padrões do setor, os formuladores de políticas carecem de base empírica para definir preços mínimos com base em evidências, e as comunidades que sediam os projetos não conseguem avaliar se os termos de repartição de benefícios representam uma parcela justa dos ganhos econômicos do projeto.
Sylvera firmamos uma parceria com o Conselho de Integridade para o Mercado Voluntário de Carbono (ICVCM) para ajudar a fornecer a resposta. Nosso novo relatório, “Compreendendo o Custo Real de um Projeto de Carbono de Alta Qualidade”, baseia-se em dados de custos de 53 projetos de carbono, abrangendo diversos tipos de projetos.
Baixe o relatório aqui: Entendendo o verdadeiro custo de um projeto de carbono de alta qualidade.

Quanto custa criar um crédito de carbono?
O custo nivelado mediano por crédito varia de US$ 6 para o REDD+ a US$ 185 para o biocarvão. O relatório constata uma divergência significativa entre os tipos de projetos, destacando o custo adicional associado a metodologias de remoção mais projetadas ou intensivas.
Os custos também variam dentro de cada tipo. Os projetos individuais de biocarvão variaram entre cerca de US$ 25 e US$ 544 por crédito, e os projetos de REDD+, entre US$ 1 e US$ 15. Devido ao tamanho limitado das amostras, os manguezais e a agricultura regenerativa não foram analisados mais detalhadamente.
O que compõe o custo de um crédito de carbono?
O custo de um crédito de carbono é composto por duas partes: despesas de capital (CapEx) e despesas operacionais (OpEx).
- O CapEx abrange os custos de investimento iniciais incorridos antes ou durante as fases iniciais de um projeto de carbono, incluindo aquisição de terras, preparação do local, validação e primeira verificação.
- O OpEx abrange os custos anuais recorrentes da gestão de um projeto de carbono após sua implantação inicial, incluindo monitoramento, verificação, envolvimento da comunidade e gestão do projeto.
De acordo com o relatório, o custo de produção de um crédito de alta integridade varia de acordo com a intensidade de capital, o intervalo entre o investimento e a emissão, o acesso a financiamento a preços acessíveis e o rigor das normas sociais e ambientais aplicadas.
Como o custo de capital afeta o custo de um crédito de carbono?
O relatório constata que o custo de capital se destaca como uma das maiores fontes de incerteza na economia dos projetos de carbono, especialmente no que diz respeito às soluções baseadas na natureza. Ele analisou como o custo nivelado mediano por crédito se altera quando o custo de capital considerado passa do cenário moderado (10%) para os cenários baixo (5%) ou alto (15%).
A maior participação do CapEx na ARR e o horizonte de retorno mais longo significam que as variações na taxa de desconto têm um efeito maior sobre o componente de capital anualizado e, portanto, sobre o custo nivelado total. Essa dinâmica é mais acentuada para soluções baseadas na natureza que operam em mercados emergentes e economias em desenvolvimento, onde o risco soberano, o risco cambial e a instabilidade política podem ser substanciais. Pequenos desenvolvedores, projetos liderados por comunidades e por povos indígenas, bem como aqueles que operam em regiões de fronteira, frequentemente enfrentam as penalidades mais severas em termos de custos de financiamento, mas podem ter maior dificuldade em acessar os instrumentos criados para lidar com essas dificuldades.
Os projetos de carbono de maior porte geram créditos mais baratos?
Os dados apontam nessa direção. Todos os quatro tipos de projetos analisados apresentam uma relação negativa entre custo por crédito e escala: projetos de maior volume tendem a ter custos unitários mais baixos. No entanto, a amostra não permite distinguir as verdadeiras economias de escala da heterogeneidade dos projetos; portanto, todas as relações devem ser consideradas direcionais, e não estatisticamente robustas.
No caso do biocarvão, tanto os custos iniciais com equipamentos de pirólise quanto os custos contínuos com matéria-prima e logística incluem componentes que se tornam mais eficientes à medida que a capacidade de produção aumenta. Para o ARR, a aquisição de terras e o plantio são fatores que contribuem significativamente para o custo inicial, embora a geografia também desempenhe um papel importante. No caso dos fogões, essa relação provavelmente reflete descontos por compras em grande volume, aliados a melhorias na eficiência da distribuição e da logística em escala.
Como as receitas secundárias afetam a adicionalidade de um projeto de carbono?
As receitas secundárias são receitas não relacionadas ao carbono, como produtos florestais madeireiros e não madeireiros provenientes de projetos de ARR, ou biocarvão vendido como corretivo de solo ou substituto de fertilizante. As receitas não relacionadas ao carbono variam de 0% a 50% da receita total dos projetos de ARR e de 0% a 75% no caso do biocarvão. A maioria dos projetos de biocarvão incluídos na pesquisa depende de receitas secundárias em níveis variados.
Projetos com fluxos de receita não relacionados ao carbono previsíveis podem estar em melhor posição para garantir financiamento, embora o relatório observe que essa relação ainda não esteja bem comprovada na literatura publicada. As receitas secundárias também influenciam diretamente a adicionalidade financeira. De acordo com a maioria dos padrões de crédito, um projeto é considerado adicional se não fosse financeiramente viável sem as receitas de carbono. Se a receita não relacionada ao carbono já torna um projeto viável, o argumento de que a receita de carbono é uma condição essencial enfraquece consideravelmente.
A maturidade do mercado regional é um fator determinante significativo para a estratégia de receita secundária. Os projetos comerciais de ARR dependem da profundidade e da acessibilidade dos mercados locais de madeira, enquanto os produtores de biocarvão enfrentam restrições semelhantes decorrentes da maturidade da demanda física por biocarvão na região onde operam. Nos casos em que os mercados físicos de biocarvão são menos desenvolvidos, os projetos tornam-se mais dependentes da receita proveniente de créditos de carbono.
Qual é a parcela da receita proveniente dos créditos de carbono que é destinada às comunidades locais?
O relatório constata que isso é difícil de avaliar, pois não existe um quadro comum de prestação de contas. A repartição de receitas com as comunidades locais varia amplamente, de cerca de 20% a 90% — uma variação que reflete tanto a inconsistência nas definições quanto uma variação genuína nas práticas dos desenvolvedores. Sem uma taxonomia padronizada, as transferências de recursos, o emprego local, o investimento em infraestrutura e os serviços em espécie são agregados sob o mesmo indicador, tornando a comparação entre projetos pouco confiável.
Os dados fornecidos sobre a repartição de benefícios não eram suficientemente detalhados para uma análise quantitativa. Dos 28 projetos que forneceram informações sobre seu modelo de repartição de benefícios, 17 utilizavam a participação nos lucros, 7 utilizavam apoio em espécie, 2 combinavam apoio em espécie e participação nos lucros e 2 utilizavam participação acionária. O relatório apresenta as vantagens e desvantagens de cada modelo.
Para aumentar a transparência, a norma “ Sylvera ” propõe padrões mínimos para organismos de certificação e organizações de normalização, incluindo:
- Mecanismos de repartição de benefícios elaborados em consulta direta ou em colaboração com os detentores de direitos
- Categorização obrigatória das divulgações sobre a repartição de benefícios nas categorias de benefícios monetários diretos, em espécie, relacionados aos meios de subsistência e de capacitação
- Uma parcela mínima de benefício monetário direto a ser considerada, por exemplo, não inferior a 30–35% da receita bruta proveniente do carbono para projetos em terras com título comunitário
- Custos de repartição de benefícios divulgados em base anualizada, por tonelada, ao longo do período de crédito
- Divulgação sobre se os benefícios são direcionados a famílias individuais, fundos comunitários ou outras entidades, bem como os mecanismos de governança relativos a esses fluxos
O relatório também propõe uma verificação endossada pela comunidade, sendo a aprovação da comunidade uma condição formal para a aprovação da verificação.
O custo de um crédito de carbono é igual ao seu preço?
Não. O relatório se concentra exclusivamente no custo da geração de créditos de carbono: as despesas de capital e operacionais necessárias para desenvolver, validar e operar um projeto de carbono. Os preços dos créditos de carbono são determinados pelas condições de mercado, pela demanda dos compradores e por uma série de fatores que vão além da economia do projeto.
Não se deve tirar nenhuma conclusão sobre os preços de mercado com base nos dados de custos apresentados no relatório.
Por que o biocarvão custa tão caro?
O biocarvão apresenta o maior custo nivelado mediano do relatório, de US$ 185 por crédito. O relatório aponta vários fatores:
- Intensidade de capital e base limitada de investidores. O biocarvão e outros projetos de remoção projetada enfrentam uma combinação de alta intensidade de capital inicial, uma base limitada de investidores e maior risco de execução, decorrentes do fato de esses tipos de projetos ainda estarem em fase inicial.
- Metodologias em evolução. As metodologias de crédito ainda estão em evolução e o histórico operacional em escala comercial é limitado. Ambos os fatores se traduzem em prêmios de risco que aumentam o custo de capital.
- Escala. O projeto de maior custo no conjunto de dados (cerca de US$ 544 por crédito) opera na menor escala, com menos de 500 créditos por ano. Os projetos de menor custo (cerca de US$ 25 a US$ 140 por crédito) concentram-se em volumes anuais de aproximadamente 2.300 créditos ou mais.
- Tecnologia. A ampla variação nos custos provavelmente reflete a diversidade das tecnologias de pirólise em uso, além da distinção entre biocarvão artesanal e industrial.
O relatório também cita a Pesquisa sobre Preços de CDR de Longo Prazo (2025) da CDR.fyi/OPIS, que constatou que fornecedores experientes de biocarvão que já haviam realizado transações relataram custos de equilíbrio significativamente mais altos do que aqueles que ainda não haviam vendido créditos. Isso sugere que a verdadeira viabilidade econômica da entrega em grande escala é mais complexa do que os novos participantes do mercado imaginam.
Por que os créditos ARR custam mais do que os créditos REDD+?
Entre as duas soluções baseadas na natureza analisadas, o ARR (36 por crédito) custa consideravelmente mais do que o REDD+ (6). A divisão entre investimento inicial e custos operacionais contínuos revela como esses tipos de projetos são estruturalmente financiados.
O ARR envolve o estabelecimento de uma nova cobertura florestal, o que requer um investimento inicial substancial para a aquisição de terras, preparação e plantio inicial, antes do início das fases de monitoramento operacional de longo prazo. Como resultado, os gastos de capital (CapEx) representam 71% do custo nivelado total do ARR. O relatório cita a The Climate Trust, que observa que o intervalo entre os custos iniciais e a emissão significativa de créditos pode variar de cerca de 10 anos, para as espécies de crescimento mais rápido, a aproximadamente 22 anos, para projetos de restauração em grande escala após incêndios florestais.
Os projetos REDD+ tendem a envolver despesas de capital mais baixas, pois protegem a floresta existente em vez de criar nova cobertura florestal. As despesas de capital representam 20% do custo nivelado total desses projetos, o que torna suas estruturas de custo mais voltadas para as despesas operacionais. Os dados do REDD+ abrangem apenas três países em duas regiões; portanto, a mediana de US$ 6 deve ser considerada como indicativa, e não definitiva.
Como os compradores devem utilizar os parâmetros de referência para o custo dos créditos de carbono?
O relatório recomenda que seus parâmetros de referência sejam considerados como intervalos de referência, e não como comparadores precisos. Fatores específicos de cada projeto, incluindo escala, localização geográfica, modelo de governança e estrutura de financiamento, podem resultar em custos que diferem significativamente da mediana, sem que isso indique qualquer problema de qualidade ou integridade.
O uso adequado de um parâmetro de referência é identificar casos em que um preço cotado se afasta tanto dos parâmetros econômicos comprovados do setor a ponto de exigir uma explicação mais detalhada, e não para impor um padrão único. O relatório também inclui um conjunto prático de perguntas sobre estrutura de custos e repartição de benefícios para o envolvimento direto dos desenvolvedores.
Sobre o relatório
Concluído em setembro de 2026, o relatório aborda uma das questões mais fundamentais do mercado voluntário de carbono: qual é, de fato, o custo de gerar um crédito de carbono de alta integridade? Ele apresenta uma análise qualitativa e quantitativa dos dados de custo em diversos tipos de projetos, além de uma análise da repartição de benefícios com os povos indígenas e as comunidades locais. Essas informações sobre custos raramente são acessíveis aos participantes do mercado, já que a maioria dos desenvolvedores considera os aspectos econômicos dos projetos como informações comercialmente confidenciais.
A pesquisa reúne duas organizações com funções complementares. O ICVCM é o órgão regulador independente responsável por estabelecer e manter os Princípios Fundamentais de Carbono (CCPs), o padrão de integridade para todo o mercado que define o que constitui um crédito de carbono de alta qualidade. A Sylvera é a principal provedora independente de classificações e dados sobre créditos de carbono, cujas relações técnicas com desenvolvedores de projetos proporcionaram acesso a dados comercialmente confidenciais.
Quais dados foram incluídos
A pesquisa de custos gerou 53 respostas de desenvolvedores que estão ativamente desenvolvendo ou operando projetos de carbono em seis tipos de projeto: ARR, biocarvão, REDD+, fogões de cozinha, agricultura regenerativa e manguezais. Os participantes forneceram dados em cinco dimensões:
- Despesas de capital (CapEx)
- Despesas operacionais (OpEx)
- Acordos de repartição de benefícios
- Receitas secundárias
- Premissas relativas ao custo de capital
Os entrevistados também forneceram informações qualitativas sobre os principais fatores que determinam os custos no contexto de seus projetos. 67% dos projetos de ARR e todos os projetos de fogões de cozinha no conjunto de dados utilizam metodologias aprovadas pelo CCP. As respostas da pesquisa são complementadas por uma análise da literatura existente sobre a economia dos projetos de carbono e os acordos de repartição de benefícios.
Como a pesquisa foi realizada
Os dados foram coletados por meio de uma pesquisa estruturada realizada em quatro rodadas de contato com desenvolvedores de projetos, sendo que a última delas foi direcionada a 1.024 contatos únicos de desenvolvedores. Em todas as quatro rodadas, a disposição dos desenvolvedores em compartilhar dados sobre a repartição de custos e benefícios dependia fortemente da confiança mútua.
Para proporcionar uma comparação padronizada entre diferentes tipos de projetos e durações de vida útil, o relatório utiliza um custo nivelado por crédito. Esse valor é calculado anualizando-se o CapEx, somando-se o OpEx anual recorrente e dividindo-se a soma pelo volume anual de emissão de créditos. O CapEx é anualizado utilizando uma taxa de desconto de 10%, representando um cenário moderado de custo de capital que reflete um desenvolvedor típico com sede em mercados emergentes e economias em desenvolvimento. Também são testados cenários de baixo (5%) e alto (15%) custo.
Todas as respostas foram tornadas anônimas, e aos participantes foi apresentado um acordo de licenciamento de dados que definia o uso pretendido dos dados e os procedimentos de anonimização. Foi aplicado um limite mínimo de cinco respostas por tipo de projeto e região; por isso, os manguezais e a agricultura regenerativa não foram analisados mais a fundo. Dois valores atípicos extremos foram excluídos da categoria ARR. Dada a dimensão das amostras, as respostas da pesquisa são utilizadas para identificar tendências direcionais, e não para conclusões estatisticamente definitivas.
Leia o relatório completo
Baixe o relatório aqui: Entendendo o verdadeiro custo de um projeto de carbono de alta qualidade.