

「私たちは長年にわたり、信頼できる格付けの提供に注力し、現地データチームへの投資を重ねてきました。これにより当社の格付けの正確性は確保されていますが、購入者が検討している数千のプロジェクトにわたるスケールを実現することはできません。」

カーボンクレジット調達の最新動向について詳しくは、当社の記事「Key Takeaways for 2025」をご覧ください。調達戦略を改善するための、データに基づく5つのヒントをご紹介しています。
加えて:Connect to Supplyをご利用のお客様は、Sylveraのその他のツールもご利用いただけます。プロジェクトの格付け確認や強みの評価、高品質なカーボンクレジットの調達に加え、プロジェクトの進捗状況のモニタリング(特に発行前段階で投資している場合)も可能です。
Sylveraの無料デモを予約して、調達機能やレポーティング機能を体験しましょう。
主な数値
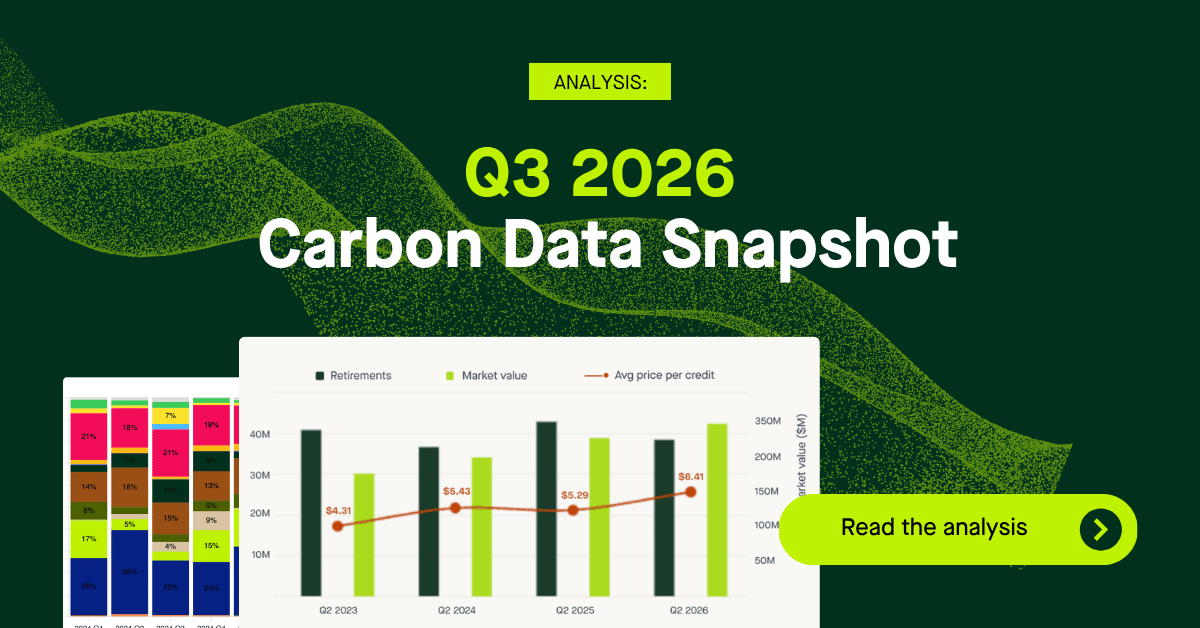
カーボンクレジット 2026年第3四半期の退職者数は3,060万人に達し、前年同期の3,370万人から9%減少しました。年初来の退職者数は計1億3,030万人となり、2025年の第1~第3四半期に記録された1億2,910万人をわずかに上回りました。
2026年第3四半期の償還済みクレジットの総市場価値は、前年同期の1億9,060万ドルから2億1,180万ドルへと増加し、2026年の年初来累計額は7億9,800万ドルに達し、2025年の同期間の6億9,730万ドルから14%増加しました。
これは、市場全体における価値上昇の傾向が続いていることを示しています。2026年第3四半期における1クレジットあたりの平均取得価格は、2025年第3四半期の5.66ドルから6.92ドルに上昇しました。また、2026年の年初来平均価格は、前年同期の5.40ドルから6.12ドルに達しました。
[グラフ:第3四半期の前年同期比 数量、金額、シェア]
品質と価格
投資適格(BBB以上)のクレジットは、引き続き時価総額に占める割合が高くなっています。2026年第3四半期において、BBB以上のクレジットは、格付け対象の償還額に占める割合は18%でしたが、格付け対象の時価総額に占める割合は42%でした。
このプレミアムの大きさは、プロジェクトの種類によって異なります。2026年第3四半期において、BBB+格付けのARRクレジットの平均額は23.47ドルであったのに対し、BB格付け以下のARRクレジットは12.80ドルであり、そのプレミアム倍率は1.83倍となりました。これは、2025年第1四半期以降、毎四半期に見られる約2倍のプレミアムと一致しています。
IFM市場では、上位格付けの価格が上昇するにつれて、プレミアムは拡大し続けています。BBB+格とBB以下格のIFM価格の差は、2025年第3四半期の5.76ドルから2026年第3四半期の8.28ドルへと着実に拡大しています。 同期間中、BBB+のIFM価格は18.73ドルから21.07ドルへと上昇した一方、BB以下のIFM価格はほぼ横ばい(12.97ドル→12.79ドル)でした。
BBB+格付けのREDD+価格は、4.90ドル(2025年第3四半期)から7.75ドル(2026年第3四半期)へと58%上昇しました。一方、BB格以下(≤BB)のREDD+価格も、2.70ドルから3.56ドルへと上昇しました。 格付けスプレッドは、2025年第3四半期の2.20ドルから2026年第3四半期の4.19ドルへと拡大し、ほぼ2倍になりました。
主な引退選手
当四半期で最も積極的にクレジットを償還したのは、日本の運輸・物流企業であるヤマト運輸株式会社と、フィンテック企業のCorpay(旧Fleetcor)で、両社とも2026年第3四半期に200万クレジットを償還しました。
エニは、今年900万クレジットを償却し、2026年の償却額トップ企業となっています。Shell は、2026年の償却額トップ企業リストから依然として目立った不在となっています。年初来の償却額はわずか49万6千クレジットにとどまっており、2025年の第1~第3四半期の700万クレジットと比較すると、2026年第2四半期号で初めて指摘した減少傾向が続いています。
プロジェクトの種類:退職
第3四半期には、再生可能エネルギーが最大の市場シェアを占め、償却分の41%を占めました。しかし、これは成長の兆しというわけではありません。このシェアの拡大は、再生可能エネルギーの購入が急増したためというよりは、第3四半期に市場の他の分野が低迷したこと、例えばREDD+が第2四半期の急増から後退したことなどが主な要因です。
長期的に見ると、再生可能エネルギーの廃止量は減少傾向にあります。通年の廃止量は2022年に99.7Mでピークに達した後、毎年減少し、2025年には49.3Mとなりました。 2026年第1四半期から第3四半期までの量は4,070万で、2025年の同時期と横ばいですが、2022年の水準(7,710万)の約半分となっています。以下の「品質」のセクションで示すように、依然として市場で非常に大きなシェアを占めているため、これは廃止市場の全体的な格付けプロファイルに影響を及ぼしています。
REDD+は、第2四半期の38%という急増から、排出削減量の18%へと後退しました。第2四半期の数値は、主に1件の大型排出削減案件によるものでした。それを除けば、REDD+は比較的安定しており、コロンビア、ブラジル、カンボジア、ペルー、そして新たに参加したコンゴ民主共和国など、貢献国の基盤が広がっています。
農業もまた、退職金運用における成長分野の一つであり、そのシェアは3倍以上(2.55%→7.82%)に拡大し、運用額も2倍以上となりました。
[グラフ:プロジェクト別の廃止件数]
退職後の生活の質
再生可能エネルギー部門では、Sylvera の格付けが「C」を上回るものは一切ありません(一般的に、系統連系型の再生可能エネルギープロジェクトは、追加性が低いと評価されています)。この構造的な上限のため、今四半期の「B」「C」「D」格付けの償却量の76%を再生可能エネルギーが占めました。
その波及効果は市場全体に見られます。2026年第3四半期には、全償還案件に占めるB・C・D格付けの割合が66.1%に達し、2023年第3四半期以来の最高水準を記録しました。また、その低格付け案件の約4分の3は、再生可能エネルギー関連だけで占められています。
購入者セクター別の引退状況
セクター別に見ると、2026年第3四半期において、運輸・物流セクターの買い手は再生可能エネルギーに重点を置き、そのセクターの排出権償却の62.5%を再生可能エネルギーが占めました。金融および専門サービスセクターでは、再生可能エネルギー(それぞれ34.4%と35.8%)とREDD+(それぞれ34.0%と33.9%)にほぼ均等に分かれました。
エネルギー・公益事業セクターの買い手による農業分野の売却は、農業分野全体の売却件数の約半分を占め、同セクターのポートフォリオに占める農業分野の割合は、2025年第3四半期の6.8%から2026年第3四半期には28.0%へと上昇しました。これらの買い手はREDD+からの投資を縮小しており、REDD+がポートフォリオに占める割合は、2025年第3四半期の54.2%から2026年第3四半期には28.6%へと低下しました。
IT分野の買い手は、2026年第3四半期の償却対象の64.3%を占めたフュージティブガスおよび工業用ガスに注力しました。一方、医療および消費財分野の買い手は、REDD+およびIFMを好んでいました。
プロジェクトの種類:発行
2026年第3四半期には、再生可能エネルギーの発行シェアが27.2%(第2四半期の14.5%から)へと急増し、2025年第1四半期以来の最高発行シェア、かつ2024年第2四半期以来の最高発行額を記録しました。これは、前述の廃止動向を反映したものです。
REDD+の発行量は急回復し、シェアは19.2%(1,730万)に達した一方、調理用コンロのシェアは21.6%と安定していました。
こうした伸びは、主に「フュジティブ・アンド・インダストリアル・ガス」部門のシェア低下によるもので、同部門のシェアは第2四半期の32.6%から第3四半期にはわずか11.1%へと低下し、IFM部門も同様に減少しました(12.3%→2.7%)。
[プロジェクト種別ごとの発行]
発行物の品質
2026年第3四半期には、ある大規模な単一プロジェクトの影響により、投資適格級(BBB以上)の新規発行額が格付け付き発行総額の53%に急増しました。インドネシアの「カティンガン泥炭地再生プロジェクト」が今四半期、AA格付けのクレジットを1,078万単位発行し、これはAA格付けの全発行額の97%以上を占め、AA格付けのシェアを3.6%から40%へと押し上げました。
より広範な傾向を示すのが、年初来の比較です。第1~第3四半期を通じて、BBB以上の格付けの債券発行シェアは28%(2025年)から43%(2026年)へと上昇し、同期間にD格付けのシェアがほぼ半減(25%→5%)したことも、この傾向を裏付けています。 C格付けの発行シェアは、インドの大規模な再生可能エネルギープロジェクトが相次いだため、第3四半期には33%まで上昇しました。
方法論
償却と発行の両面において、主要なメカニズム別集計表は、前述したプロジェクト別の動向を裏付けています。ACM0002(系統連系型再生可能電力に関するCDMメカニズム)は、償却と発行の両方において最大の割合を占めており、市場の双方における第3四半期の再生可能エネルギーのシェアを反映しています。
REDD+の方法論(VM0007、VM0009、ART-TREES)も顕著な存在感を示しており、このプロジェクト種別における四半期ごとの発行件数の回復傾向と、その根底にある消却の安定性を反映しています。
先物市場は引き続き多様化が進んでいます
オフテイク市場を見ると、2025年から2026年にかけての減少は依然として顕著であり、その根本的な要因は、2026年第2四半期版で取り上げた通り、マイクロソフト社の需要縮小にあります。 公表されたオフテイクのうち、2026年年初来(YTD)の発表済みオフテイク総量は前年同期比53%減の3,270万トン(前年同期は7,000万トン)となり、総額は65%減の34億8,000万ドル(前年同期は99億6,000万ドル)となりました。
2025年第1四半期から第3四半期にかけて、市場で発表された7,000万の引き取り量のうち、マイクロソフトが6,200万を占め、総量の89%を占めました。 2026年第1四半期から第3四半期にかけて、マイクロソフトの発表済み購入量は950万で、依然として最大の購入者であり、市場総量3,270万のほぼ3分の1を占めていますが、2025年の同時期と比較して85%減少しています。
しかし、マイクロソフトを除けば、市場のその他の分野は引き続き成長を続けています。マイクロソフト以外の販売量は、2025年第1~第3四半期の800万トンから、2026年の同期間には2,300万トンへと、前年同期比でほぼ3倍に増加しました。
[オフテイクの価値とオフテイクの量]
これにより、オフテイク市場は引き続き多様化が進んでいます。ウッドサイドは、2026年に入ってからこれまでに660万トンを調達し、第2位のオフテイカーとして台頭しました。また、アルファベット(グーグル)は、第3四半期にテラドットおよびミッティ・ラボズとの間で、大規模な強化風化処理および米由来の排出量削減に関するオフテイク契約を発表したことを受け、346万トンで第3位に浮上しました。
オフテイクプロジェクトの種類別に見ると、ARRは2026年に発表された全オフテイクのうち40%(1,320万)を占め、数量ベースで最大のシェアを占めています。再生型農業は730万で数量ベースで2位となり、バイオチャールは490万で3位となっています。 オフテイクの市場価値では、バイオチャールが34億8,000万ドルの総オフテイク市場価値のうち12億5,000万ドルを占め、首位となっています。
このような市場力学をご自身で調査したいとお考えですか?
当社のマーケット・インテリジェンス・スイートは、リアルタイムの価格、需給データにより、市場全体の透明性を提供します。
💲 価格データ – プロジェクト単位のスポット見積もり。約30万件の取引データに基づき、2万件以上の見積もりを提供しています。
📈 市場データ – 週ごとの発行量と償還量、フィルタリング可能な平均価格、および既知の供給量の統合。
🏢 バイヤー一覧 – セクター、種類、製造年、地域ごとに、どの企業がどのような製品を買い取っているかを確認し、需要を把握しましょう。
マーケットインテリジェンスの詳細については、こちらをご覧ください。