

"A lo largo de los años hemos invertido mucho en nuestro equipo de datos de campo, centrándonos en la elaboración de calificaciones fiables. Si bien esto garantiza la precisión de nuestras valoraciones, no permite la escala a través de los miles de proyectos que los compradores están considerando."

Para más información sobre las tendencias en la adquisición de créditos de carbono, lea nuestro artículo"Key Takeaways for 2025". Compartimos cinco consejos basados en datos para mejorar su estrategia de adquisición.
Una cosa más: los clientes de Connect to Supply también tienen acceso al resto de herramientas de Sylvera. Esto significa que puede ver fácilmente las calificaciones de los proyectos y evaluar los puntos fuertes de cada uno de ellos, obtener créditos de carbono de calidad e incluso supervisar la actividad del proyecto (sobre todo si ha invertido en la fase previa a la emisión).
Reserve una demostración gratuita de Sylvera para ver en acción las funciones de adquisición y elaboración de informes de nuestra plataforma.
Cifras destacadas
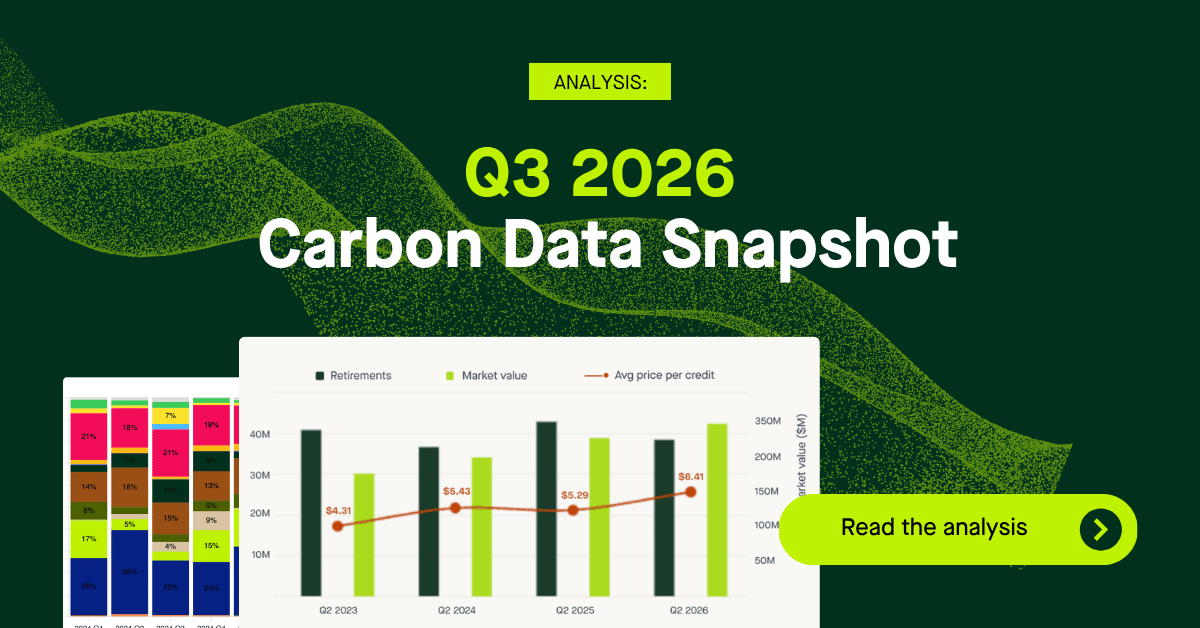
Las retiradas de créditos de carbono alcanzaron los 30,6 millones en el tercer trimestre de 2026, lo que supone un descenso del 9 % respecto a los 33,7 millones registrados en el mismo periodo del año anterior. En lo que va de año, las retiradas ascendieron a un total de 130,3 millones, una cifra ligeramente superior a los 129,1 millones registrados en los tres primeros trimestres de 2025.
El valor de mercado total de los créditos retirados correspondientes al tercer trimestre de 2026 ascendió a 211,8 millones de dólares, frente a los 190,6 millones de dólares del año anterior, y el valor acumulado en lo que va de 2026 alcanzó los 798 millones de dólares, lo que supone un aumento del 14 % con respecto a los 697,3 millones de dólares registrados en el mismo periodo de 2025.
Esto confirma la tendencia al alza del valor en todo el mercado. El precio medio pagado por crédito retirado ascendió a 6,92 dólares en el tercer trimestre de 2026, frente a los 5,66 dólares del tercer trimestre de 2025; y, en lo que va de 2026, el precio medio alcanzó los 6,12 dólares, frente a los 5,40 dólares del año anterior.
[Gráfico: Volúmenes, valor y cuota de mercado interanuales del tercer trimestre]
Calidad y precio
Los títulos con calificación de inversión (≥BBB) siguen representando una elevada cuota del valor de mercado. En el tercer trimestre de 2026, los títulos con calificación ≥BBB representaban el 18 % del volumen de vencimientos calificados, pero el 42 % del valor de mercado calificado.
La cuantía de esa prima varía según el tipo de proyecto. Los créditos con calificación BBB+ registraron una ARR media de 23,47 dólares en el tercer trimestre de 2026, frente a los 12,80 dólares de los créditos con calificación ≤BB, lo que supone una prima de 1,83 veces, en línea con la prima de aproximadamente 2 veces observada en todos los trimestres desde el primer trimestre de 2025.
En el mercado de IFM, el diferencial sigue ampliándose a medida que sube el extremo superior. La diferencia entre los precios de los IFM con calificación BBB+ y ≤BB ha crecido de forma constante, pasando de 5,76 dólares en el tercer trimestre de 2025 a 8,28 dólares en el tercer trimestre de 2026. Los precios del IFM con calificación BBB+ han subido de 18,73 dólares a 21,07 dólares en ese periodo, mientras que los del IFM con calificación ≤BB se han mantenido prácticamente estables (12,97 dólares → 12,79 dólares).
Los precios de los títulos REDD+ con calificación BBB+ han subido un 58 %, pasando de 4,90 dólares (tercer trimestre de 2025) a 7,75 dólares (tercer trimestre de 2026), mientras que los de los títulos REDD+ con calificación ≤BB también han subido, de 2,70 dólares a 3,56 dólares. El diferencial de calidad se amplió de 2,20 dólares en el tercer trimestre de 2025 a 4,19 dólares en el tercer trimestre de 2026, casi el doble.
Jugadores retirados destacados
Las entidades que más créditos retiraron durante el trimestre fueron la empresa japonesa de transporte y logística Yamato Transport Co. y la empresa de tecnología financiera Corpay (antes Fleetcor), ambas con una retirada de 2 millones de créditos en el tercer trimestre de 2026.
Eni es la empresa líder en retirada de créditos de 2026, tras haber retirado 9 millones de créditos este año. « Shell » sigue siendo una ausencia destacada entre las empresas líderes en retirada de créditos de 2026, ya que solo ha retirado 496 000 créditos en lo que va de año, frente a los 7 millones de los tres primeros trimestres de 2025, lo que supone una continuación del retroceso que ya señalamos en nuestra edición del segundo trimestre de 2026.
Tipos de proyectos: jubilaciones
Las energías renovables ocuparon la mayor cuota de mercado en el tercer trimestre, representando el 41 % de las retiradas. Sin embargo, esto no supone un crecimiento. Su mayor cuota refleja, en gran medida, el descenso del resto del mercado en el tercer trimestre —por ejemplo, el retroceso de REDD+ tras el repunte registrado en el segundo trimestre—, más que un aumento en la compra de energías renovables.
A largo plazo, las bajas de instalaciones renovables han ido disminuyendo. El volumen anual alcanzó su máximo en 99,7 millones en 2022 y descendió cada año a partir de entonces, hasta situarse en 49,3 millones en 2025. El volumen registrado entre el primer y el tercer trimestre de 2026, de 40,7 millones, se mantiene estable con respecto al mismo periodo de 2025 y representa aproximadamente la mitad del nivel de 2022 (77,1 millones). Tal y como se muestra en la sección sobre calidad más adelante, dado que sigue representando una cuota tan importante del mercado, esto tiene consecuencias para el perfil de calificación general del mercado de retiradas.
REDD+ volvió a situarse en el 18 % de las retiradas, tras el repunte del 38 % registrado en el segundo trimestre. La cifra del segundo trimestre se debió principalmente a una única retirada importante. Aparte de eso, REDD+ se mantiene bastante estable, con una base de contribuyentes cada vez más amplia que incluye a Colombia, Brasil, Camboya, Perú y un nuevo participante, la República Democrática del Congo.
La agricultura fue otro sector en el que se registró un crecimiento de las jubilaciones, ya que su porcentaje se triplicó con creces (del 2,55 % al 7,82 %) y su volumen se duplicó con creces.
[GRÁFICO: Retiradas por tipo de proyecto]
Calidad de las jubilaciones
La categoría de energías renovables no cuenta con ninguna calificación de « Sylvera » superior a C (por lo general, a los proyectos de energías renovables conectados a la red se les atribuye una «adicionalidad» débil). Debido a ese límite estructural, las energías renovables representaron el 76 % del volumen total de retiradas con calificación B, C o D durante este trimestre.
El efecto dominó se aprecia en todo el mercado: la cuota de las calificaciones B, C y D sobre el total de retiros alcanzó el 66,1 % en el tercer trimestre de 2026, su nivel más alto desde el tercer trimestre de 2023, y las energías renovables por sí solas representan aproximadamente tres cuartas partes de ese volumen de calificaciones bajas.
Jubilaciones por sector de compradores
Si se analiza por sectores, en el tercer trimestre de 2026, los compradores del sector del transporte y la logística se decantaron por las energías renovables, que representaron el 62,5 % de sus retiradas. Los sectores financiero y de servicios profesionales se repartieron entre las energías renovables (34,4 % y 35,8 %) y REDD+ (34,0 % y 33,9 %).
Los compradores del sector energético y de servicios públicos representaron aproximadamente la mitad de todas las retiradas de activos agrícolas, y la proporción de la agricultura en su cartera pasó del 6,8 % en el tercer trimestre de 2025 al 28,0 % en el tercer trimestre de 2026. Estos compradores se alejaron de REDD+, cuya proporción en su cartera descendió del 54,2 % en el tercer trimestre de 2025 al 28,6 % en el tercer trimestre de 2026.
Los compradores del sector de las tecnologías de la información se centraron en los gases fugitivos e industriales, que representaron el 64,3 % de sus retiradas del tercer trimestre de 2026. Los compradores de los sectores sanitario y de bienes de consumo se decantaron por REDD+ e IFM.
Tipos de proyectos: Emisiones
La emisión de títulos relacionados con las energías renovables se disparó hasta alcanzar una cuota del 27,2 % en el tercer trimestre de 2026 (frente al 14,5 % del segundo trimestre), su cuota más alta desde el primer trimestre de 2025 y su volumen de emisión más elevado desde el segundo trimestre de 2024, lo que refleja la tendencia en materia de retiradas de activos mencionada anteriormente.
Las emisiones de REDD+ repuntaron considerablemente hasta alcanzar una cuota del 19,2 % (17,3 millones), mientras que las cocinas de leña mantuvieron una cuota estable del 21,6 %.
Estas ganancias se produjeron, en gran medida, a costa del segmento de gases fugitivos e industriales, cuya cuota de mercado descendió del 32,6 % en el segundo trimestre a solo el 11,1 % en el tercer trimestre, mientras que el segmento de IFM también registró un descenso (del 12,3 % al 2,7 %).
[Publicaciones sobre tipos de proyectos]
Calidad de las emisiones
Las emisiones con calificación de inversión (≥BBB) se dispararon hasta alcanzar el 53 % del volumen de emisiones calificadas en el tercer trimestre de 2026, debido a un proyecto concreto de gran envergadura: el proyecto de restauración de las turberas de Katingan, en Indonesia, emitió este trimestre 10,78 millones de títulos con calificación AA, lo que supuso más del 97 % del total de emisiones con calificación AA y elevó la cuota de esta calificación del 3,6 % al 40 %.
Un indicador más amplio es la comparación acumulada en lo que va de año: la cuota de emisión con calificación ≥BBB aumentó del 28 % (2025) al 43 % (2026) a lo largo de los tres primeros trimestres, lo que se ve corroborado por el desplome de la cuota con calificación D (del 25 % al 5 %) durante el mismo periodo. Las emisiones con calificación «C» sí registraron un aumento hasta el 33 % en el tercer trimestre, debido a un conjunto de grandes proyectos de energías renovables en la India.
Metodologías
Tanto en lo que respecta a las retiradas como a las emisiones, las tablas de metodologías principales refuerzan las tendencias por tipo de proyecto mencionadas anteriormente. La ACM0002 —la metodología del MDL para la electricidad renovable conectada a la red— es la que más contribuye tanto a las retiradas como a las emisiones, lo que refleja la cuota de las energías renovables en el tercer trimestre en ambos lados del mercado.
Las metodologías REDD+ (VM0007, VM0009, ART-TREES) también ocupan un lugar destacado, lo que refleja el repunte intertrimestral de la emisión de este tipo de proyectos y la estabilidad subyacente de su retirada.
El mercado de compras a plazo sigue diversificándose
Al analizar el mercado de ventas, el descenso entre 2025 y 2026 sigue siendo notable, lo que se explica fundamentalmente por la reducción de Microsoft, tal y como se abordó en nuestra edición del segundo trimestre de 2026. Entre las compras reveladas, los volúmenes totales anunciados cayeron un 53 % interanual hasta situarse en 32,7 millones de toneladas en lo que va de 2026 (desde los 70 millones), y el valor total descendió un 65 % hasta los 3.48 mil millones de dólares (desde los 9.96 mil millones de dólares).
En los trimestres 1 a 3 de 2025, Microsoft representó 62 millones de los 70 millones de compras anunciadas en el mercado, lo que supone el 89 % del volumen total. En los trimestres 1 a 3 de 2026, el volumen de compras anunciado por Microsoft es de 9,5 millones —sigue siendo el principal comprador y representa casi un tercio del volumen total del mercado, que asciende a 32,7 millones—, pero supone un descenso del 85 % con respecto a este mismo periodo de 2025.
Sin embargo, dejando a un lado a Microsoft, el resto del mercado sigue creciendo. El volumen de ventas de productos que no son de Microsoft casi se triplicó respecto al año anterior, pasando de 8 millones de toneladas en los trimestres 1 a 3 de 2025 a 23 millones de toneladas en el mismo periodo de 2026.
[Valor de las compras frente al volumen de las compras]
Esto supone que el mercado de compra de gas sigue diversificándose: Woodside se ha convertido en el segundo mayor comprador en lo que va de 2026, con 6,6 millones de toneladas, y Alphabet (Google) ha pasado a ocupar el tercer puesto, con 3,46 millones, tras los anuncios realizados en el tercer trimestre sobre importantes acuerdos de compra relacionados con la meteorización mejorada y la reducción de las emisiones de arroz con Terradot y Mitti Labs.
En cuanto a los tipos de proyectos de compra, la agricultura de rendimiento renovable (ARR) cuenta con la mayor cuota en volumen, con un 40 % (13,2 millones) del total de compras anunciadas en 2026. La agricultura regenerativa ocupa el segundo lugar en volumen, con 7,3 millones, y el biocarbón, el tercero, con 4,9 millones. El biocarbón lidera en cuanto al valor de las ventas, con 1.25 mil millones de dólares del valor total del mercado de ventas, que asciende a 3.48 mil millones de dólares.
¿Quiere explorar usted mismo esta dinámica de mercado?
Nuestro paquete de inteligencia de mercado ofrece transparencia en todo el mercado con datos en tiempo real sobre precios, oferta y demanda.
💲 Datos sobre precios: presupuestos al contado a nivel de proyecto, con más de 20 000 presupuestos basados en unas 300 000 transacciones.
📈 Datos de mercado: emisiones y retiradas semanales, precios medios filtrables e integración de la oferta conocida.
🏢 Directorio de compradores: consulta qué productos se retiran del mercado por sector, tipo, añada y zona geográfica para evaluar la demanda.
Obtenga más información sobre Inteligencia de Mercado aquí, o solicite su demostración gratuita ahora.