“多年来,我们对实地数据团队投入了大量资源,致力于产出值得信赖的评级。虽然这确保了我们评级的准确性,但无法满足买家在数千个项目中进行评估所需的规模。”

如需了解碳信用额采购趋势的更多信息,请阅读我们的《2025年关键要点》一文。文中分享了五条基于数据的建议,助您优化采购策略。
还有一点:Connect to Supply 的客户还可以使用Sylvera 的其他工具。这意味着您可以轻松查看项目评级并评估单个项目的优势,采购优质的碳信用额,甚至监控项目动态(特别是如果您在发行前阶段进行了投资)。
本文中的数据由Sylvera 的市场情报提供,以及 《第6条》及CORSIA Hub提供。
在中亚,碳市场地图上鲜少将该地区列为重点关注对象。然而,该地区不仅运营着全球历史最悠久的排放交易体系之一,还促成了同类政策中的首项碳信用交易,且项目储备量正不断增加。该地区正取得显著进展,市场也正逐渐关注起来。
交易量仍处于较低水平,且大部分监管框架仍在最终敲定中。哈萨克斯坦、乌兹别克斯坦、吉尔吉斯斯坦、塔吉克斯坦和土库曼斯坦各自处于不同的发展阶段,但总体而言,对于了解该地区具体规则和风险的买家、投资者和开发商而言,这些国家正提供日益丰富的机遇。
供应:今日量小,潜力广阔
迄今为止,中亚地区已发行约3000万个碳信用额,但其中仅约1260万个来自目前仍在运行的项目。一旦30个待开发项目开始发行,每年可新增约1190万个碳信用额。
项目类型的潜力
该地区的排放特征表明应重点发展以下几类项目:
- 甲烷减排。老化的燃气管网以及上游油气设施会泄漏大量甲烷。泄漏检测与修复项目已成为乌兹别克斯坦招标项目的主流。
- 可再生能源。哈萨克斯坦和乌兹别克斯坦拥有丰富的风能和太阳能资源,吉尔吉斯斯坦和塔吉克斯坦则拥有水力发电资源。
- 农业与土地修复。广袤的草原和退化土地。2026年8月,哈萨克斯坦生态与自然资源部确定了520万公顷非林地性质的国有林地,用于潜在的碳项目。
- 能源效率。苏联时期的区域供热系统、工业厂房以及能源消耗强度较高的建筑群。
- 电动汽车与废弃物。哈萨克斯坦和乌兹别克斯坦的初期电动汽车项目,以及垃圾填埋气收集。
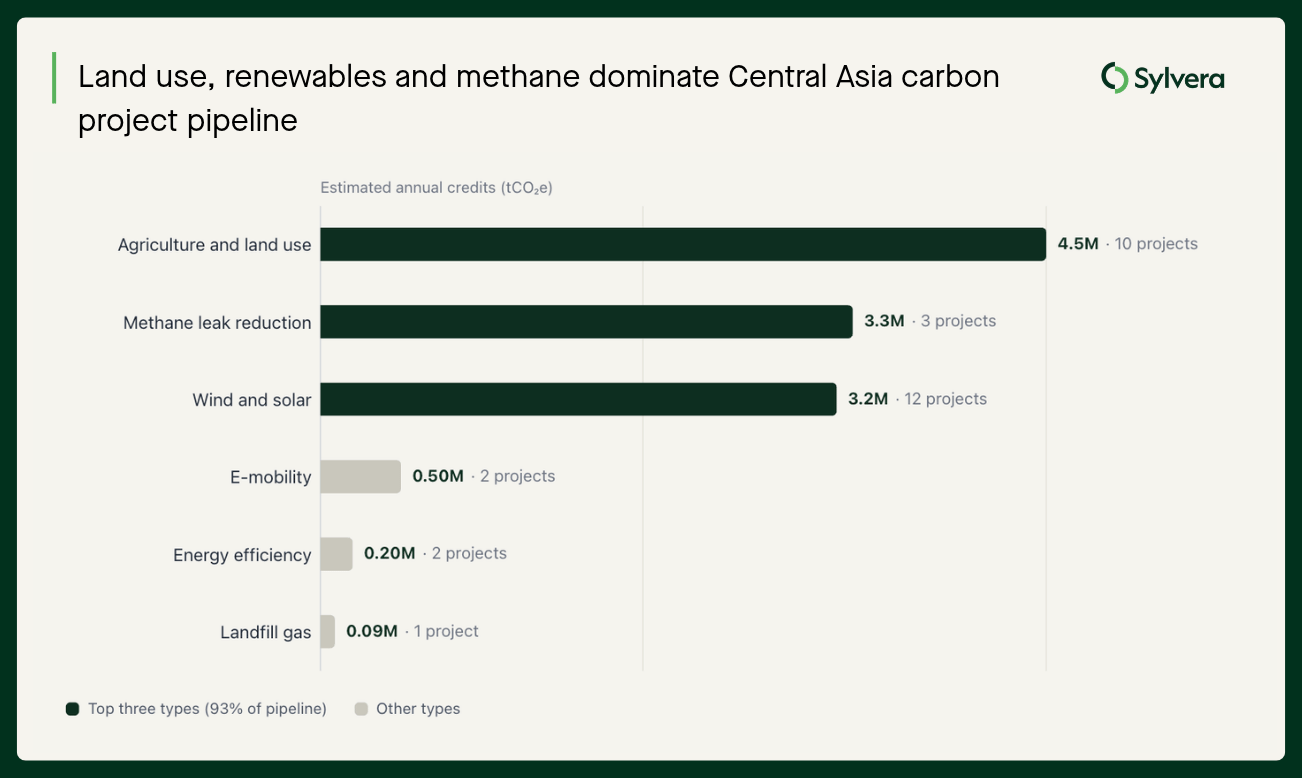
来源:Sylvera ,数据截至2026年10月26日。在建项目 = 已注册或已上市但尚未发行的项目。
电流供应
各国所处的阶段各不相同。乌兹别克斯坦占迄今为止发行总量的绝大部分,这主要得益于一个 名为“Hududgaz”的Verra项目 (VCS4531),该项目 致力于减少该国 天然气配气网络中的甲烷 泄漏。该项目已发行950万个 减排信用额,约占该地区活跃项目发行总量的75%。
哈萨克斯坦正在开发的项目储备量最大,而土库曼斯坦尚未登记首个项目。迄今为止,已有约210万个减排额被注销,因此最近发行的减排额仍可供寻求新供应来源的买家购买。
来源:Sylvera ,数据截至2026年10月26日。在建项目 = 已注册或已上市但尚未发行的项目。
CORSIA 充足的供应
目前,Hududgaz是中亚地区唯一一个符合CORSIA 认证标准的项目,但未来可能会有更多项目跟进。Sylvera 的数据显示,该地区还有15个项目可能符合CORSIA 的认证标准。这些项目已满足CORSIA的计划、方法学和项目年份标准,只需获得意向书(LoA)并进行相应调整即可符合资格。其中11个位于哈萨克斯坦,3个位于乌兹别克斯坦,1个位于吉尔吉斯斯坦。目前尚无任何项目发行过相关凭证。
甲烷在此领域同样占据主导地位。 三个先进的泄漏检测与修复项目——涵盖乌兹别克斯坦石油天然气公司(Uzbekneftegaz)和哈萨克斯坦国家石油天然气公司(KazMunayGas)的上游设施以及阿拉木图的天然气配气网络——预计每年共计产生约300万个碳信用额。其余项目包括哈萨克斯坦大草原上的土壤碳项目、卡拉干达的垃圾填埋气收集项目、乌兹别克斯坦的电动汽车项目以及吉尔吉斯斯坦的热泵项目。东道国签发意向书(LoA)的速度将决定其中有多少供应能到达买家手中。
案例研究:乌兹别克斯坦——从政策性信贷到ITMO
乌兹别克斯坦在国际碳市场上的行动比其邻国更为迅速。
iCRAFT。2023年10月,乌兹别克斯坦与世界银行就“能源转型创新性碳资源应用”(iCRAFT)项目签署了一份价值4625万美元的协议。 这是世界银行首个政策性碳抵消计划,也是中亚地区在《巴黎协定》框架下首笔国际碳交易。iCRAFT项目不针对单个项目进行碳抵消,而是为国家能源改革带来的减排成效提供资金支持:包括削减补贴、提高电价以实现成本回收,以及提高能效。
2026年6月,乌兹别克斯坦收到了根据采购协议应支付的第三笔也是最后一笔款项。该计划共支付了2000万美元,用于购买133万吨经核实的碳排放量。 2022年至2024年间,这些改革措施预计避免了2370万吨的排放,因此大部分减排效益尚未计入。iCRAFT项目还为乌兹别克斯坦建设履行《联合国气候变化框架公约》第6条所需的国家监测、报告和核查(MRV)体系提供了资金支持。该项目将持续至2028年,世界银行表示,乌兹别克斯坦目前正在筹备其首笔国际碳市场交易。
ITMO和CORSIA 。2025年,总统令PD-110规定了乌兹别克斯坦对第6条的实施方法,包括ITMO的预算和授权。 乌兹别克斯坦已与日本和韩国达成双边协议。2025年12月,经济和财政部针对VCS4531项目签发了首份授权函(LoA)。该授权函允许将碳信用额用于支持其他国家的国家自主贡献(NDCs)或CORSIA ,其中部分信用额已符合CORSIA 的资格要求。
值得关注的项目类型。乌兹别克斯坦关于自愿性市场项目的临时规定(内阁第117号决定(2024年))批准了可再生能源、能效、工业、造林、废物管理、水与卫生以及绿色建筑项目。目前尚未发布第6条规定的“积极清单”。近期最具潜力的机会包括:甲烷减排(该项目已获批准且符合CORSIA 标准)以及来自历史性清洁发展机制(CDM)项目的工业气体项目。
能效、农业和公用事业规模的可再生能源也呈现出发展势头,尽管并网可再生能源在CORSIA 的第一阶段中基本被排除在外。
需求:合规要求(而非自愿行为)将推动市场发展
当地的自愿性需求微乎其微。真正的需求信号来自合规要求:《CORSIA 》、欧盟的碳边境调整机制(CBAM)以及国内碳定价。
自愿需求:有限
中亚地区鲜有企业公开作出气候承诺。在“科学基础减排目标倡议”(SBTi)目标仪表盘收录的14,353家企业中,哈萨克斯坦是中亚地区唯一上榜的国家。乌兹别克斯坦、吉尔吉斯斯坦、塔吉克斯坦和土库曼斯坦均无企业上榜。
退役数量的减少也印证了这一点,而近期最引人注目的买家是一家航空公司。
CORSIA:近期内的机会
CORSIA 这是该地区近期最大的需求机遇。Sylvera 估计,CORSIA 第一阶段(2024–2026年)的需求量为1.93亿至2.2亿个碳信用额,而迄今为止仅标记了约5000万个符合条件的碳信用额。航空公司需要经授权的供应,但目前能提供这种供应的东道国寥寥无几。
乌兹别克斯坦已着手填补这一空白。其首份意向书(LoA)涉及胡杜德加兹(Hududgaz)甲烷项目。 其2024年批次的碳信用额中,约有50万个现已被标记为符合“CORSIA 第一阶段”资格,并由一项保险产品提供支持,该产品可在碳抵消(CA)未被应用时为买家提供保障。2026年7月,新加坡航空集团注销了这些碳信用额,使其成为首批用于“CORSIA ”的乌兹别克斯坦碳信用额,也是首批用于该项目的逃逸性排放碳信用额。这些注销量约占迄今为止所有CORSIA 注销量的半数。
限制因素在于出口比例。根据内阁第117号临时决定,根据《第6条》以外渠道出售的配额上限为国家排放量的1%,根据乌兹别克斯坦最新的排放清单,约合210万个配额。由私营部门主导的项目所产生的净配额销售额中,至少50%需上缴国家。预计即将出台的《第6条》相关法规将取代这些规定。 其允许向国外出售的ITMO配额总量,将决定乌兹别克斯坦能够填补多少CORSIA 缺口。
合规要求:碳边境调整机制(CBAM)改变了计算方式
合规体系能够为碳信用额创造稳定的本地需求,并帮助各国构建碳生态系统。例如,哥伦比亚的碳税政策允许企业通过符合条件项目的碳信用额来履行部分义务。这不仅形成了可靠的国内买家群体,还促进了本地开发商、验证机构乃至碳标准和登记系统的成长。
CBAM为中亚国家提供了效仿的理由。自2026年1月起,向欧盟进口钢铁、铝、水泥、化肥、电力和氢气的进口商需为产品中蕴含的碳排放付费,但可扣除在本国已缴纳的碳价。哈萨克斯坦每年向欧盟出口 价值超过 6亿欧元的钢铁和铝产品,CBAM可能使其钢铁出口商 每年承担 超过1亿欧元的成本。 若国内碳价更强,将能让更多资金留在国内。
哈萨克斯坦拥有该地区唯一一个正常运作的合规市场,其排放交易体系(ETS)接受国内碳信用额,从而为当地项目提供了国内买家。乌兹别克斯坦正在建立排放交易体系(ETS)。吉尔吉斯斯坦、塔吉克斯坦和土库曼斯坦尚未实施碳定价机制。
案例研究:哈萨克斯坦排放交易体系
哈萨克斯坦排放交易体系(ETS)是全球运行时间最长的排放交易体系之一,也是该地区最成熟的碳市场。
来源: ICAP,2026年10月。
该体系虽运行时间较长,但价格信号微弱。免费配额以及低于1美元的价格,使得企业几乎没有理由削减排放,也几乎无法以此抵扣碳边境调整机制(CBAM)的费用。自2022年以来,该体系的交易所交易已被暂停。
改革正在进行中。第六阶段于2026年启动,将持续至2030年。配额分配计划草案提议将年度配额上限较2025年水平削减10.4%至23%,拍卖机制目前正在制定中。 关于第6条项目的新规(第145号部长令)已于2026年8月10日生效,涵盖验证、授权及国际转移等内容。若配额上限收紧且价格上涨,国内抵消需求可能会迅速增长。
区域合作:携手共建市场
区域合作有助于中亚各国的碳市场在共同发展中实现更快增长,而非各自为政。各国各有优势:哈萨克斯坦拥有十余年的排放交易体系(ETS)经验;乌兹别克斯坦正在建立本国的排放交易体系,并已颁发了首份第6条授权;目前两国均已制定了第6条相关规则。在整个地区范围内,哈萨克斯坦、乌兹别克斯坦和吉尔吉斯斯坦三国之间已签署了6项第6条双边协议。 这种经验的融合为各国提供了相互学习的机会。例如,吉尔吉斯共和国的新项目“iFIRST”直接借鉴了乌兹别克斯坦的“iCRAFT”项目,采用的是经过验证的模式,而非从零开始。规则的协调与基础设施的共享将使国际买家更容易在该地区开展业务,而国际合作伙伴也已开始支持这项工作。
下一步是将这些国家层面的举措整合起来。通过制定统一的MRV标准、建立能够互通的登记系统以及采用统一的授权机制,买家将能够把中亚视为一个整体市场,而非五个独立的小市场。
一个日益成熟的市场
中亚目前还不是碳信用额的主要来源,但发展方向已然明朗。乌兹别克斯坦的实践表明,政策性碳信用额和《第6条》授权机制是可行的。哈萨克斯坦拥有13年的排放交易体系(ETS)经验,目前正面临碳边境调整机制(CBAM)的压力而推进改革。目前有约1190万个碳信用额的待发项目正在排队等待发放。鉴于CORSIA 的供应如此紧缺,经授权的中亚碳信用额应不难找到买家。
接下来会发生什么取决于执行情况:能否及时采取相应的调整措施、碳交易市场能否正常运转,以及碳价格是否足够高以产生实质性影响。能够及早认识到这些风险的买家将处于最有利的行动地位。
Sylvera该《第6条》及CORSIA 平台追踪乌兹别克斯坦及其他东道国的《授权书》和《合同协议》相关风险。