“多年来,我们对实地数据团队投入了大量资源,致力于产出值得信赖的评级。虽然这确保了我们评级的准确性,但无法满足买家在数千个项目中进行评估所需的规模。”

如需了解碳信用额采购趋势的更多信息,请阅读我们的《2025年关键要点》一文。文中分享了五条基于数据的建议,助您优化采购策略。
还有一点:Connect to Supply 的客户还可以使用Sylvera 的其他工具。这意味着您可以轻松查看项目评级并评估单个项目的优势,采购优质的碳信用额,甚至监控项目动态(特别是如果您在发行前阶段进行了投资)。
买家不再将碳信用额的质量简单地视为“合格”或“不合格”。他们关注具体的属性,并为此付费:2026年第三季度,评级为BBB及以上的ARR碳信用额平均价格为23.47美元,几乎是评级为BB及以下碳信用额12.80美元价格的两倍。
那么,BBB级项目与BB级项目究竟有何区别?本文基于Sylvera 评级项目的评分数据,对比了各评级等级的项目在构成项目质量的核心要素上的得分情况。文章分析了不同项目类型中存在的共性规律,探讨了高评级项目与低评级项目之间的共同点,并指出了开发人员应重点关注的方向。
下载《2027年开发者指南》 ,了解您的项目各项指标的对比情况,以及达到投资级所需的条件。 下载指南。
碳信用评级如何评估质量
Sylvera 评级旨在评估每项信贷的经风险调整后的气候影响,评级等级从AAA到D。BBB评级正日益被视为投资级信贷的基准。
每项评级综合了三个碳属性:
- 碳核算:该项目是否如其宣称的那样减少了或清除了碳排放,且是否如实标注了不确定性范围?其“碳评分”以0到100的评分标准,估算该项目宣称的碳影响中有多少是真实的。
- 额外性:如果没有碳融资,这种影响是否仍会发生?评分范围为1至5分。
- 持久性:考虑到自然和人为因素带来的逆转风险,该影响是否会持续?评分范围为1至5分。
协同效益,即对当地社区和生物多样性带来的更广泛效益,将单独按1至5分进行评分。这些评分不计入评级,因此,即使协同效益表现突出,也不能掩盖碳减排主张的薄弱之处。
不同评级之间的属性对比
我们分析了五类项目中,各评级等级下被评分项目在每个属性上的平均得分。为了比较高质量项目与低质量项目,我们将这些评级等级分为两个区间——BBB及以上和BB及以下,并比较了它们的平均得分。
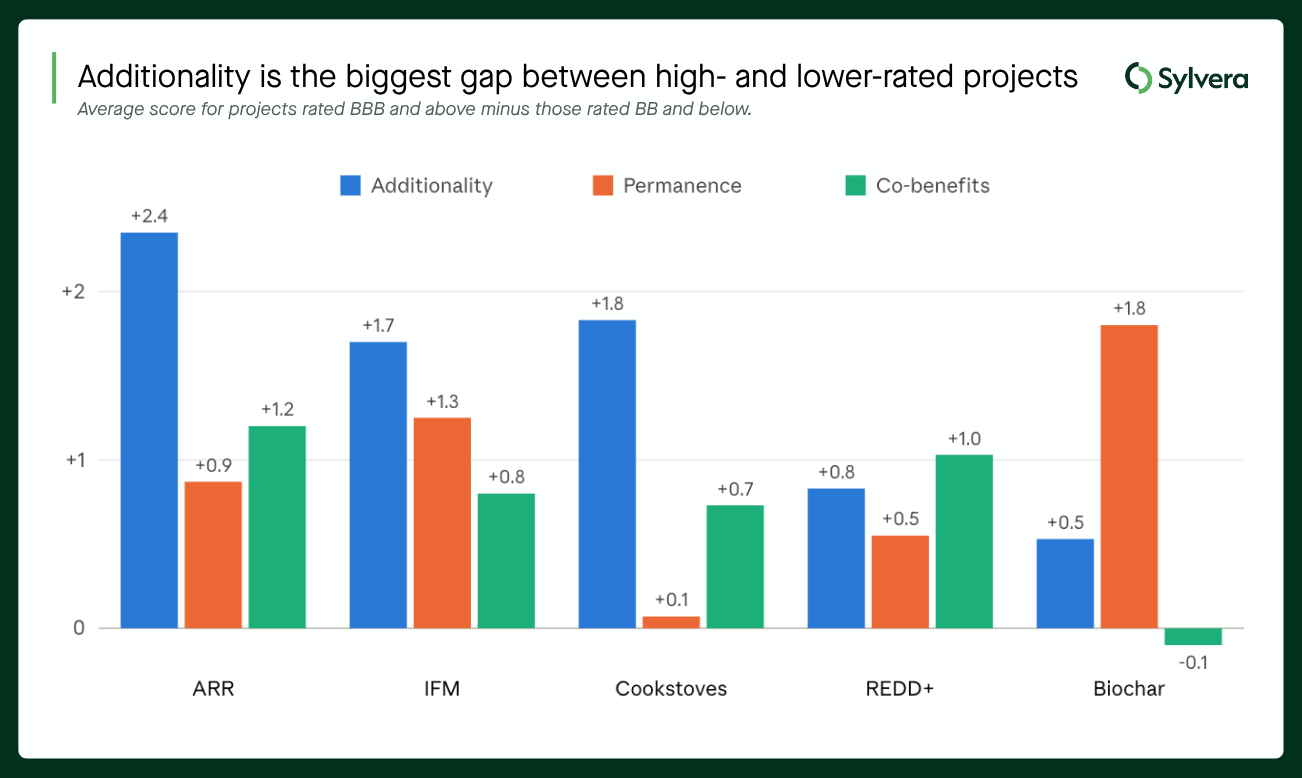
评级为BBB及以上与BB及以下项目的平均得分。各评级等级得分的简单平均值。部分评级等级(尤其是最高和最低等级)的数据样本量较小。来源:Sylvera ,2026年第三季度。
贯穿各类项目的趋势
1. 增量性是最大的区别因素。在ARR、IFM和节能灶领域,增量性方面,评级较高与较低的项目之间存在最大的差距。评级为BBB及以上的ARR项目在增量性方面的平均得分为4.2,而评级为BB及以下的项目仅为1.9。 这也是投资级门槛处最明显的分水岭:ARR项目的“增量性”平均分从BB级的2.4跃升至BBB级的3.6。
2. 较高的碳评分是必要的,但还不够。碳评分并非与评级呈线性增长关系。C级ARR项目的平均碳评分为81.3,高于BBB级项目的74.9;而IFM和REDD+项目在几乎所有评级级别上的碳评分均在90分以上。碳评分真正能区分项目的地方在于两极:D级REDD+项目的平均碳评分仅为25.8,这表明其碳信用额存在显著虚高。
3. 在逆转风险最高的领域,持久性最为重要。生物炭(4.8 对比 3.0)和综合燃料管理(IFM)(3.3 对比 2.0)的持久性差距最大,而烹饪炉具的差距最小,因为在该领域,逆转风险的影响较小。
4. 尽管协同效益是单独评分的,但它也能反映项目质量。在五类项目中的四类,评级为BBB及以上的项目在协同效益方面的得分也更高。就REDD+而言,在1至5分的各项属性评分中,协同效益的差距最大,从BB级的2.8升至BBB级的4.0。具备强大碳完整性的项目往往也能为社区和自然带来切实利益。
高质量项目有哪些共同点
评级为BBB及以上的项目通常具有以下四个共同特征:
- 一个证据充分的“额外性”案例。投资级ARR、IFM和炊具项目的“额外性”评分平均在3.7至4.2之间,且有明确证据表明,碳收益能够克服实际的财务或政策障碍。
- 可信的碳核算。保守的基准线和真实的不确定性范围使碳评分保持在较高水平。投资级REDD+项目的平均评分为96.6。
- 有效管控了逆转风险。持久性评分达到3分或以上,并辅以监测、缓冲覆盖和保护策略。就生物炭而言,投资级项目的平均评分为4.8分。
- 经证实的协同效益。协同效益评分约为3.4至3.9,通常有证据支持,而非仅凭主张。
是什么阻碍了评级较低的项目的发展
评级为BB及以下的项目通常在至少一项属性上存在不足,且各项目的薄弱环节因项目类型而异:
- ARR、IFM 和节能灶:附加性较弱。评级较低的 ARR 和 IFM 项目平均附加性约为 2.0,这表明即使没有碳融资,这些项目也可能照常实施。
- REDD+:碳信用额计算过高,协同效益较弱。评级较低的REDD+项目平均碳评分为75.6,而投资级项目的平均碳评分为96.6,这主要归因于D级项目。
- 生物炭:持久性。评级较低的生物炭项目在持久性方面的平均得分为3.0,而投资级项目的平均得分为4.8。
仅有一项较弱的属性就足以拉低评分。由于评分综合了多项属性,因此即使某个项目在某一项上表现优异,但若另一项较弱,其评分仍可能较低。
按质量分类的价格
在所有主要基于自然的项目类型中,评级较高的信用额度的售价都明显更高:
2026年第三季度各评级区间平均退休价格。来源:Sylvera 。
溢价仍维持在投资级以上。AAA评级的生物炭项目比BBB级同类项目高出约40%,而AAA评级的节能灶项目则高出约25%。 协同效益同样带来回报:在Sylvera 评估体系中,协同效益评分达到5分的基于自然的项目平均溢价为25美元,而评分4分的项目为14.50美元,评分3分的项目为10.50美元。当协同效益通过CCB或SD VISta等标准进行验证时,这些溢价会更加显著且稳定。
质量既需要成本,也能带来回报。更高的评级可能意味着发放的信贷额度减少,或者需要额外支出以降低撤销风险。根据Sylvera 对2026年25个项目的研究,与社区分享的收益可能占项目成本的20%至90%。关键在于净价格,而非标价。
开发者可以关注什么
这些数据指明了一套明确的优先事项。
确保“额外性”无可挑剔。对于ARR、IFM和节能灶项目而言,这是最可能决定项目能否达到投资级别的关键因素。请详细记录碳收益所克服的财务和政策障碍,并在注册前对论点进行验证——此时仍可进行修正。
在碳核算方面应持保守态度。一个站得住脚的基准和真实可靠的不确定性范围,既能保障您的“碳评分”,也能在预测面临检验时维护您与投资者的关系。
从项目启动之初就应制定应对逆转风险的计划。对于那些影响可以逆转的项目类型而言,监测、缓冲覆盖和保护策略至关重要。
请核实您的附加福利。这些福利虽不计入评级,但可反映服务质量,并享有相应的价格溢价。
如果某个属性需要改进,开发人员有以下几种选择:
一个薄弱的“附加性”论点,若在发行时会导致评级等级下降,在设计阶段可能需要数周时间来解决,但在注册后则无法修正。发行前评级能在您仍有时间采取行动时,显示您的项目在各项属性上的现状,并突出需要改进的方面,这些改进有望带来更高的评级。发行后,通过提交新文件,可确保您的评级保持最新。
买家在寻找什么
买家越来越不拘泥于标签,而是关注其背后的属性。即使是获得CCP认证的项目,其评级范围也相当广泛:36%的项目评级为BBB,另有36%的项目评级为B。因此,买家会提出针对具体属性的问题:
- 项目基准是否可见,并附有不确定性说明?
- 增量性是否已得到明确证明并有据可查?
- 逆转风险和永久性风险是否得到了透明的管理,并设有缓冲覆盖?
- 该项目是否经过独立评级或评审?
- 是否已证明采取了保障措施并确保了利益相关方的权益,包括“自由、事先和知情同意”?
- 是否有固定的核查周期,并公开发布监测、报告和核查数据?
根据项目类型的不同,关注重点也会有所变化。对于基于自然的项目,买家关注基准准确性、泄漏情况和监测工作;对于持久性碳移除项目,他们则关注能源来源、生命周期排放以及长期储存责任。无论哪种情况,一份包含各属性详细分解的独立评级报告,都能一站式解答其中许多问题。
获取完整指南
《 《2027年开发商指南》 收录了各评级等级的完整属性评分表,以及按地区和年份划分的定价标准、合规市场及第6条市场的资格规则,并提供了将项目推向市场的分阶段检查清单。
下载《2027年开发者指南》 ,了解您的项目各项指标的对比情况,以及达到投资级所需的条件。 下载指南